
土地市场
2026年三季度巴基斯坦土地挂牌价格指数研究报告
2026年三季度,巴基斯坦土地市场呈现价格上行、结构分化的总体特征
指数概述
2026年三季度,巴基斯坦土地市场呈现价格上行、结构分化的总体特征。一方面,财税减税红利的集中兑现与外部账户的实质性改善构成价格端的主要支撑。另一方面,通胀反弹与融资成本高企约束了成交量的同步扩张。8月,巴基斯坦CPI同比回升至11.1%,国际油价上行经成品油每日调价机制快速传导至国内物价。9月14日,国家银行连续第三次维持政策利率11.5%不变、降息窗口后移。此外,首都与省会核心区以机构化、高强度开发方式集中供地,供给结构与本土需求结构存在错配,市场分化格局在三季度进一步强化。
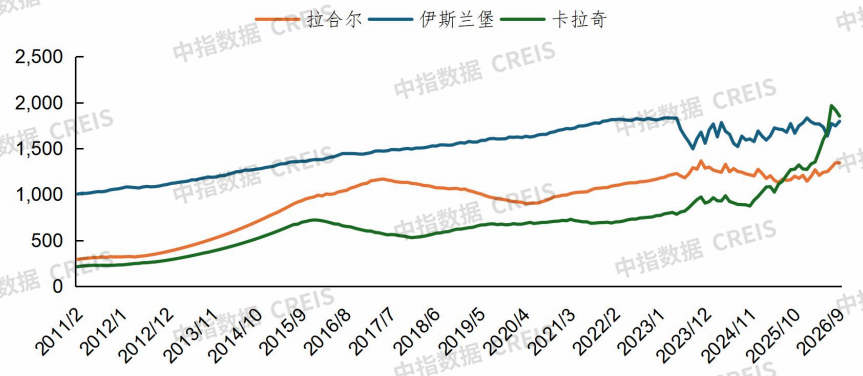
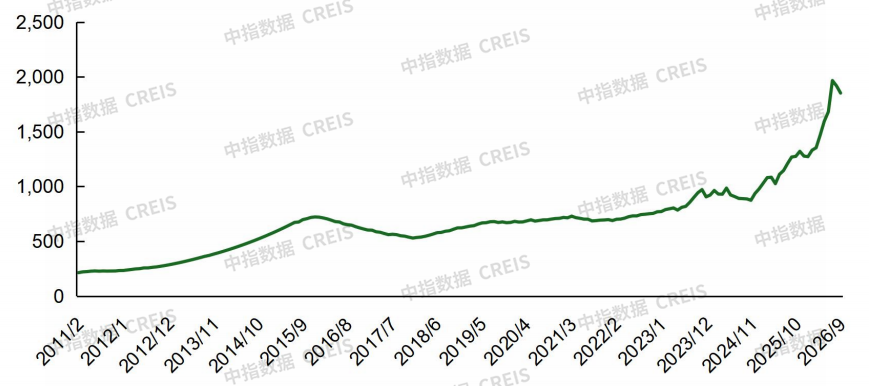
市场指数方面,2026年三季度监测覆盖拉合尔、伊斯兰堡、卡拉奇三个重点城市。三市住宅用地价格指数和商业用地价格指数均呈现上行态势。住宅用地价格指数方面,拉合尔、卡拉奇涨幅较大,超10%,伊斯兰堡平稳上涨;商业用地价格指数方面,卡拉奇涨幅最大,为10.2%,其次为伊斯兰堡,拉合尔增长7.6%。9月,三市的住宅用地价格指数均保持环比增长,商业用地价格指数城市间出现分化,伊斯兰堡商业用地价格指数环比上涨,拉合尔基本稳定,卡拉奇下跌3.4%。
预计四季度,市场走势将取决于以下三个方面:一是10月26日货币政策会议能否开启降息,这是按揭与开发贷款放量、成交接续的关键前提。二是通胀能否在四季度重回下行通道。9月,国际油价上行已通过每日调价机制快速传导至国内成品油价格,若CPI持续运行于11%以上,宽松将进一步后移,对挂牌价的支撑将仅由配置需求承担。三是核心区供给的持续放量能否被有效承接,若再次出现流拍或溢价率下降,或将对商业用地的定价预期形成压力。整体来看,四季度巴基斯坦土地挂牌价格指数将维持分化的格局,结构性因子仍将主导短期波动,合规优质资产与非合规资产之间的价差也会进一步扩大。
指数分析
表 重点城市土地挂牌价格指数(2026年9月)

2026年三季度,三市住宅用地价格指数和商业用地价格指数均呈现上行态势。住宅用地价格指数方面,拉合尔、卡拉奇涨幅较大,超10%,伊斯兰堡平稳上涨;商业用地价格指数方面,卡拉奇涨幅最大,为10.2%,其次为伊斯兰堡,拉合尔增长7.6%。9月,三市的住宅用地价格指数均保持环比增长,商业用地价格指数城市间出现分化,伊斯兰堡商业用地价格指数环比上涨,拉合尔基本稳定,卡拉奇下跌3.4%。
图 重点城市住宅用地挂牌价格指数

图 重点城市商业用地挂牌价格指数
1. 拉合尔
2026年三季度,拉合尔住宅用地价格指数持续保持增长,7月涨幅最大,8月、9月环比涨幅有所收窄,但同比增幅仍较大;商业用地价格指数整体稳定增长,9月虽微降0.1%,但同比仍增长15.9%。9月,拉合尔住宅用地价格指数为6330,环比上涨1.4%,同比上涨25.9%;商业用地价格指数为1344,环比微降,同比上涨15.9%。
表 拉合尔住宅用地挂牌价格指数(2026年9月)
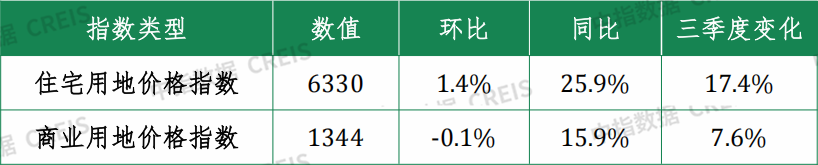
图 拉合尔住宅用地挂牌价格指数

图 拉合尔商业用地挂牌价格指数
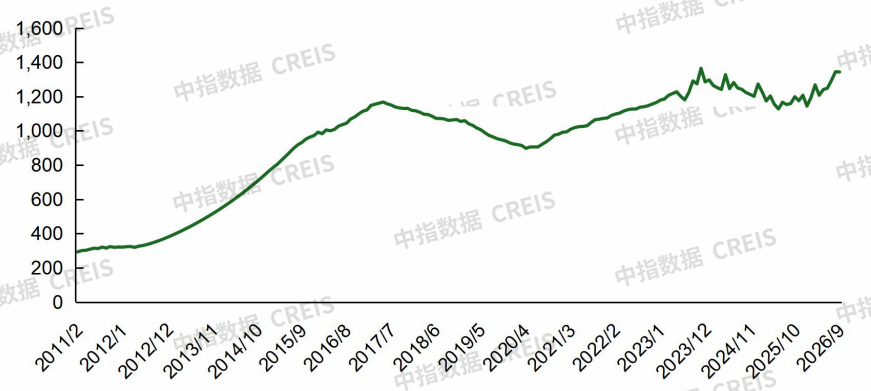
2. 伊斯兰堡
2026年三季度,伊斯兰堡住宅用地和商业用地价格指数走势基本一致,7月住宅和商业用地价格指数均上涨,8月下跌,9月转涨,整体来看住宅用地价格指数上涨5.9%,商业用地价格指数上涨9.8%。9月,伊斯兰堡住宅用地价格指数为5286,环比上涨2.7%,同比上涨13.7%;商业用地价格指数为1795,环比上涨2.8%,同比上涨1.4%。
表 伊斯兰堡住宅用地挂牌价格指数(2026年9月)
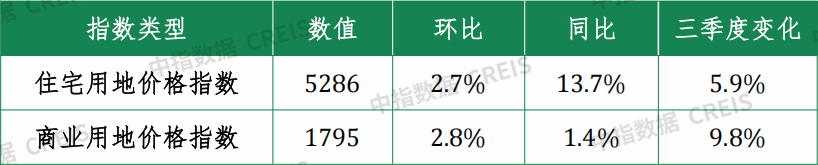
图 伊斯兰堡住宅用地挂牌价格指数

图 伊斯兰堡商业用地挂牌价格指数

3. 卡拉奇
2026年三季度,住宅用地价格指数延续上涨态势,8月商业用地价格指数转跌,结束连续六个月的上涨,受7月涨幅较大影响,三季度整体商业用地价格指数仍上涨10.2%。9月,卡拉奇住宅用地价格指数为9567,环比上涨4.2%,同比上涨18.1%;商业用地价格指数为1852,受结构化影响,环比下跌3.4%,同比上涨45.9%。
表 卡拉奇住宅用地挂牌价格指数(2026年9月)
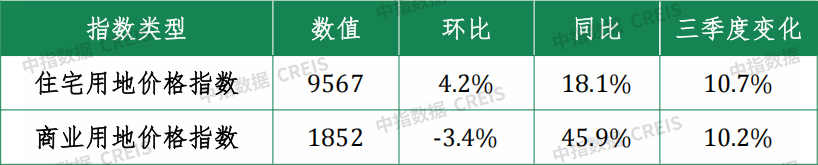
图 卡拉奇住宅用地挂牌价格指数
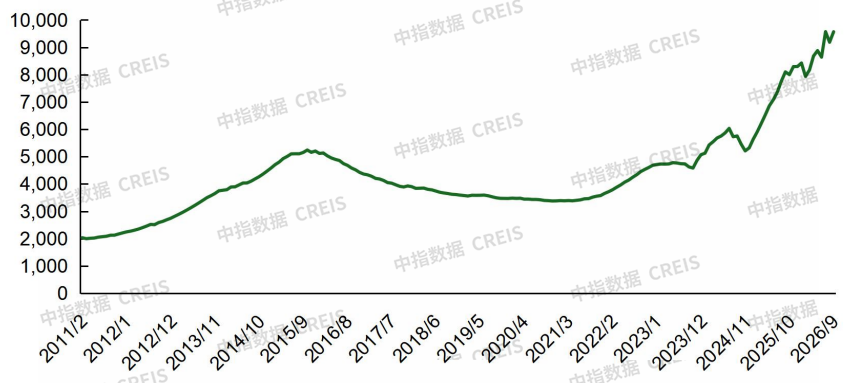
图 卡拉奇商业用地挂牌价格指数
市场分析
2026年三季度,巴基斯坦土地市场呈现价格上行、结构分化的总体特征。一方面,财税减税红利的集中兑现与外部账户的实质性改善构成价格端的主要支撑。7月,联邦预算减税条款生效,土地持有成本与交易成本同步下降,挂牌价格出现重估。与此同时,三季度内标准普尔、穆迪相继上调主权评级、30亿美元欧洲债券获超额近两倍认购、国家银行(SBP)外汇储备升至213.89亿美元创历史新高。主权信用与外部流动性的同步改善,强化了土地作为实物资产与抗通胀工具的配置价值。另一方面,通胀反弹与融资成本高企约束了成交量的同步扩张。8月,巴基斯坦CPI同比回升至11.1%,国际油价上行经成品油每日调价机制快速传导至国内物价。9月14日,国家银行连续第三次维持政策利率11.5%不变、降息窗口后移。此外,首都与省会核心区以机构化、高强度开发方式集中供地,供给结构与本土需求结构存在错配,市场分化格局在三季度进一步强化。
1. 宏观环境
(一)通胀:8月CPI同比回升至11.1%,油价上行带动输入性压力积聚
巴基斯坦统计局(PBS)数据显示,2026年8月CPI同比上涨11.1%,较7月的9.2%回升1.9个百分点,重回两位数区间;环比上涨1.2%,与7月持平(上年同期为-0.6%)。其中,城市通胀10.4%、农村12.2%,农村高出城市1.8个百分点;分类别看,食品与非酒精饮料(同比上涨13.89%)、住房水电燃气燃料(上涨8.87%)、服装鞋类(上涨9.23%)为主要推手。与此同时,同期敏感价格指数(SPI)同比上涨9.5%、批发价格指数(WPI)同比上涨11.8%、工业品端价格压力亦有所抬头。对土地市场来说,通胀反弹一方面削弱降息预期、抬升实际融资成本,另一方面也强化了土地作为实物资产的抗通胀配置属性。
国际油价影响方面,国际油价是三季度通胀走势的主要外生变量。巴基斯坦约80%-85%的石油需求依赖进口,原油进口占总进口额约30%,国内价格对国际油价高度敏感,三季度国内成品油价格随国际油价连续上调。油价与成品油价格上行一方面通过运输与建材成本推高开发端与交易端成本,另一方面也压缩居民可支配收入。
(二)利率:9月14日维持11.5%,连续第三次暂停
9月14日,巴基斯坦国家银行货币政策委员会(MPC)决定将政策利率维持在11.5%不变,符合市场普遍预期,这是继2026年4月27日上调100个基点之后,连续第三次维持利率不变。需要注意的是,2026年4月的加息是巴基斯坦自2023年6月以来的首次加息,政策利率由10.5%上调至11.5%,标志着货币政策进入紧缩周期。本次维持利率不变是在通胀仍处高位背景下的审慎选择,而非紧缩周期的结束。MPC表示将持续评估通胀走势与外部平衡状况,必要时采取进一步措施以稳定通胀预期。
(三)汇率与外储:卢比稳中偏强,30亿美元欧洲债券发行推动外储创历史新高
9月,卢比延续稳中偏强走势。9月17日银行间汇率收于277.26卢比/美元,与前一日基本持平,本财年以来累计升值0.32%。外储方面,在9月成功发行30亿美元欧洲债券及银行间市场持续购入的带动下,央行外汇储备升至约214亿美元,创历史最高水平。汇率企稳与储备增厚降低了跨境购房的汇兑扰动,与侨汇、RDA资金形成正向循环,为四季度主权信用与融资成本改善提供了重要支撑。需要注意的是,本轮外储上升主要来自债券融资而非出口与侨汇的自然积累,中期是否可持续仍取决于经常账户表现与再融资安排。
(四)侨汇与经济增长:8月侨汇36.56亿美元、同比增长16.5%
据巴基斯坦国家银行数据,2026年8月侨汇达36.56亿美元,同比增长16.5%、环比增长0.7%,其中沙特(8.74亿美元)、阿联酋(7.50亿美元)、英国(5.64亿美元)、美国(3.09亿美元)为前四大来源。经济增长方面,FY26实际GDP增长3.7%,为四年来最高。侨汇的稳定流入与宏观经济的平稳运行对土地需求形成持续支撑。
(五)财政与信用:财政状况边际改善,穆迪上调主权评级至B3
据巴基斯坦媒体报道,穆迪评级于8月25日将巴基斯坦主权信用评级由Caa1上调至B3,为近四年来最高水平,评级展望为稳定。此前,标准普尔已于7月22日将巴基斯坦主权信用评级由B-上调至B。国际评级机构接连上调评级有助于降低巴基斯坦的国际融资成本,改善市场预期。财政方面,巴基斯坦财政部8月25日发布声明称,住房融资总额由6月底约2940亿卢比增长至8月中旬的3070亿卢比。同期住房项目申请数量增长52%,接近13.9万份,发放贷款笔数增长59%,超过7600笔,住房金融政策的落地效果逐步显现。此外,巴基斯坦央行于8月27日发布的2025至2026财年数据显示,央行实现净利润1.99万亿卢比(约合71.37亿美元),其中1.932万亿卢比的盈余利润已上缴联邦政府,对缓解财政压力将起到积极作用。8月29日,政府完成1.2万亿卢比(约合43.04亿美元)国内债务的提前偿还,规模刷新历史纪录,累计提前偿还境内债务已超过5.92万亿卢比。
2. 财税政策
本月巴基斯坦联邦及各省财税政策总体延续稳健取向,重点围绕扩大税基、优化征管与支持住房消费展开。联邦层面,巴基斯坦联邦税务局持续推进税收征管数字化,扩大对不动产交易环节的信息归集范围。相关举措有助于提高不动产交易透明度,规范市场秩序,短期内对土地挂牌价格的影响有限,长期有利于市场健康发展。住房金融方面,财政部推动的住房融资支持政策效果持续显现。截至8月中旬,住房融资余额与申请量、审批量、放款量均实现较快增长,审批效率的提升成为本轮增长的主要推动力。住房信贷的可得性改善,对中低价位住宅用地的需求形成正向拉动。此外,政府提前偿还央行债务、降低对银行体系依赖的操作也有助于释放银行体系的信贷空间,间接改善开发企业的融资环境。但在政策利率维持高位的背景下,融资成本下行的空间仍然有限。
3. 行业政策
(一)联邦层面:国家住房政策分工落实
8月10日,联邦内阁批准《2026年国家住房政策》及其实施行动计划,为巴基斯坦自2001年以来首份更新的国家住房政策。政策围绕土地供给、住房金融、建设服务、技术与建材、中小城镇发展、贫民窟与非正式住区、可负担住房、低收入与农村住房、能力建设九大战略主题展开。9月,该政策进入部委与省级政府的分工落实阶段,国家层面重点推进的方向包括严格遵循环线法规、优先发展垂直住宅以提高土地利用效率、将能效规范列为强制要求。
(二)旁遮普省:CBD核心区土地集中出让
9月,旁遮普省土地政策的重点从登记制度改革转向核心区供给释放。CBD Punjab于9月10日在拉合尔CBD Quaid District公开拍卖两宗混合用途商业地块:Plot 2B-25约13 Kanal、Plot 2B-26约11.11 Kanal;底价3亿卢比/Kanal(含开发费);按底价折算两宗地块总估值约72.33亿卢比。该批次定向服务于高层商业塔楼开发,与联邦住房政策的垂直开发导向一致,承接了2026年以来拉合尔CBD核心供给兑现的关键时点,这标志着拉合尔核心商务区土地供应进入机构化、高强度开发阶段。
(三)伊斯兰堡首都区:CDA三季度集中出让,酒店与商业并行
三季度,伊斯兰堡首都发展局(CDA)供地节奏加快。8月4-6日商业地块公开拍卖,前两日即募资约164.4亿卢比;11日另行批准37个商业与住宅项目、覆盖669万平方英尺。9月,CDA在真纳会议中心公开拍卖5宗酒店用地,包括:①D-12 Markaz 22号地块;②F-5/1会议中心酒店地块(Convention Centre Hotel Plot 6);③F-5/1五星级酒店地块(Five-Star Hotel Plot 8);④E-11北侧酒店地块(Northern Strip);⑤斯利那加公路沿线、体育中心与玛格拉酒店之间的酒店地块。上述集中出让的连续推进,一方面增加了首都正规商业与酒店用地供给、缓解核心区供给不足,另一方面,其高门槛、强配套、面向海外资本的特征,也使伊斯兰堡核心区资产的价格发现更加依赖机构投资者与海外巴基斯坦人的参与度。
(四)信德省:SBCA监管改革进入监管强化阶段
三季度,信德建筑控制局(SBCA)的建筑条例现代化改革进入执行阶段。依据《2026年卡拉奇建筑与城市规划条例(修订)》,所有新建公共销售类、工业及配套地块须配建专用消防水池、提交认证机电图纸,并在竣工前取得民防与消防无异议证明,商铺每间至少配置1具灭火器、百货每400平方英尺1具,商业项目另需配置约16%的摩托车与机动车位以供应急通道;执业许可改由SBCA总部集中核发、全省有效。同时,SBCA推进技术改革,成立反违法建筑特遣队(以无人机实时巡查)、扩展单窗口服务、推进历史审批档案数字化与一类建筑全线上审批。上述措施提高了卡拉奇新建与在建项目的合规、设计与资金门槛,短期抑制部分中小开发项目的入市节奏,中长期可支撑核心区(克利夫顿、DHA)优质资产的溢价。
4. 行业运行
市场运行方面,三季度巴基斯坦土地市场在减税红利消化、外部账户改善与供给集中释放的支撑下,保持了价格上行与活跃度回升。三季度市场主要呈现三个特点:第一,外部账户实质性改善。8月25日穆迪上调主权评级至B3、9月第一周30亿美元欧元债超额近两倍认购、9月11日SBP外储213.89亿美元创历史新高。第二,价格运行呈现7月脉冲、8月收敛、9月延续分化的路径。第三,供给端集中放量。旁遮普省、伊斯兰堡等核心区供给持续释放。
预计四季度,市场走势将取决于以下三个方面:一是10月26日货币政策会议能否开启降息,这是按揭与开发贷款放量、成交接续的关键前提。二是通胀能否在四季度重回下行通道。9月,国际油价上行已通过每日调价机制快速传导至国内成品油价格,若CPI持续运行在11%以上,宽松将进一步后移,对挂牌价的支撑将仅由配置需求承担。三是核心区供给的持续放量能否被有效承接,若再次出现流拍或溢价率下降,可能对商业用地的定价预期形成压力。整体来看,四季度巴基斯坦土地挂牌价格指数将维持分化的格局,结构性因子仍将主导短期波动,合规优质资产与非合规资产之间的价差也会进一步扩大。
相关资讯
中指·每日要闻:广西住房发展“十五五”规划提到完善房地产融资政策,加大对优质房企支持力度
中指云网讯: 点击获取更多房地产市场数据 今日看点: 【1】广西:住房发展"十五五"规划提到完善房地产融资政策,加大对优质房企支持力度 【2】北京:金隅8.7亿元竞得通州土桥宅地,溢价率27.19% 【3】杭州:绿城4.03亿元竞得临平乔司地块,溢价14.18% 【4】多家物业企业发布半年报 【5】贵州省发布《关于规范全省住宅小区公共收益管理的指导意见》 【政策·市场】 【1】广西:8月27日,《广西住房发展"十五五"规划》公开征求意见。其中提到,完善房地产融资政策,持续推进房地产"白名单"制度扩围增效。规划提出,以城市为单元进一步推动"白名单"制度常态化,满足项目合理融资需求,联合金融监管、人民银行、自然资源、法院等部门加强融资组织协调配合,强化房地产工作央地合力,及时监测各城市运行情况。规划明确,加大对优质房企的支持力度,督促各地落实房地产"白名单"项目"应报尽报""应进尽进"。引导和培育一批能够适应发展新模式的优质市场主体,鼓励为优质房企主体拓宽多元化融资渠道。规划要求,督促引导银行业金融机构按市场化、法治化原则对合规住房开发项目落实"应贷尽贷""快审快贷"要求,配合地方政府开展促消费工作,
来源: 中指研究院
中指·每日要闻:温州优化调整住房公积金政策,推动房地产市场回稳
中指云网讯: 点击获取更多房地产市场数据 今日看点: 【1】温州:优化调整住房公积金政策,推动房地产市场回稳 【2】许昌城投:发行2025年度第一期中期票据,规模5亿元 【3】济南产发:15亿ABS项目状态更新为"已反馈" 【4】苏州:新振建设4.452亿元拿下高新区太湖科学城宅地 【5】卓瑞地产绿城服务战略合作 【6】侨银股份新设城市管理公司 【7】深物业A监事会主席马洪涛因工作调动辞职 【政策·市场】 【1】温州:近日,温州市对住房公积金多项业务政策进行了优化调整。此次调整以"以房留人、租购并举"为核心导向,旨在帮助职工解决刚性和改善性住房需求,推动房地产市场回稳,为温州"强城行动"和"双万城市"建设注入动力。此次政策调整覆盖了灵活就业人员、租房群体、购房家庭、退役军人等多个群体,从缴存认定、提取额度、贷款额度、首付比例到操作流程等多维度发力,切实减轻职工住房负担,激发住房消费潜力。 【企业】 【1】许昌城投:8月7日,许昌市城投发展集团有限公司发布2025年度第一期中期票据发行情况公告。根据公告,该期债券简称"25许昌城投MTN001",债券代码为102583255,期限为5年,起息日定于2
来源: 中指研究院
中指动态
更多..-
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00 -
张旭:AI First,重塑地产新范式
2026-09-20 11:05:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号