
房企动态
2026年1-4月全国房地产企业拿地TOP100排行榜
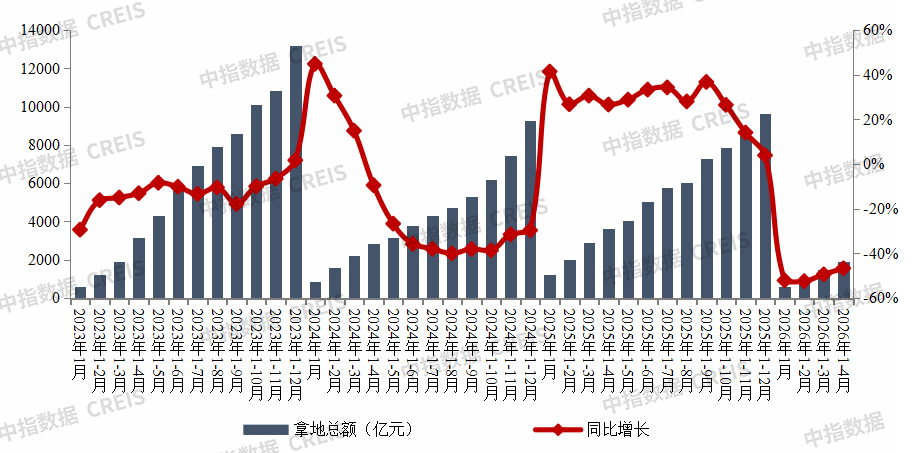
重点房企拿地总额同比下降46.7%,降幅较上月收窄2.7个百分点
01
重点房企拿地总额同比下降46.7%
降幅较上月收窄2.7个百分点
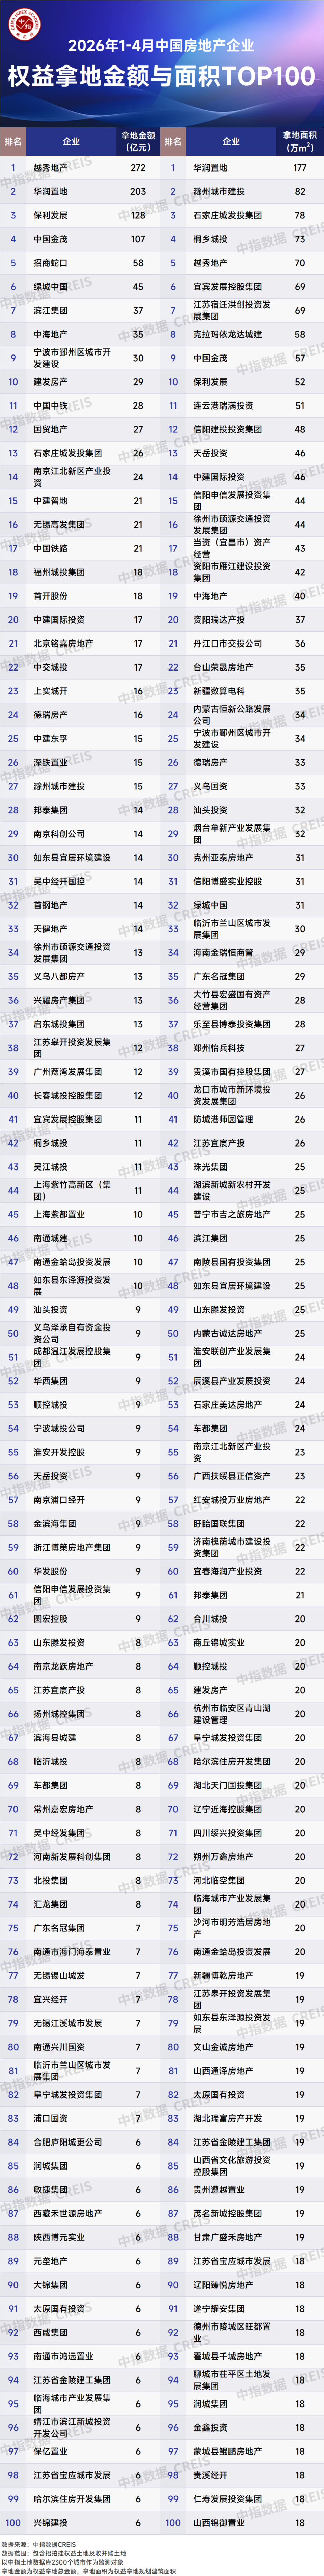
2026年1-4月,TOP100企业拿地总额1923.1亿元,同比下降46.7%,降幅较上月收窄2.7个百分点。4月,北京、上海、深圳、杭州陆续进行土拍,多宗地块竟拍出高溢价,如深圳龙华区民治街道地块经60轮竞价,由天健以溢价率40%获取;上海徐汇区S031201单元xh290-09地块溢价率达25%;杭州成交10宗宅地8宗溢价,3宗溢价率超40%,其中西湖区双桥单元XH020203-05地块经73轮竞价,溢价率达60%。从拿地企业来看,央国企仍然是主力,越秀地产、华润置地、保利发展、中国金茂、招商蛇口、中海地产、建发房产等大型央国企拿地金额位居前列。
图:2023年-2026年4月TOP100房企累计拿地总额及同比
数据范围:包含招拍挂权益土地及收并购土地
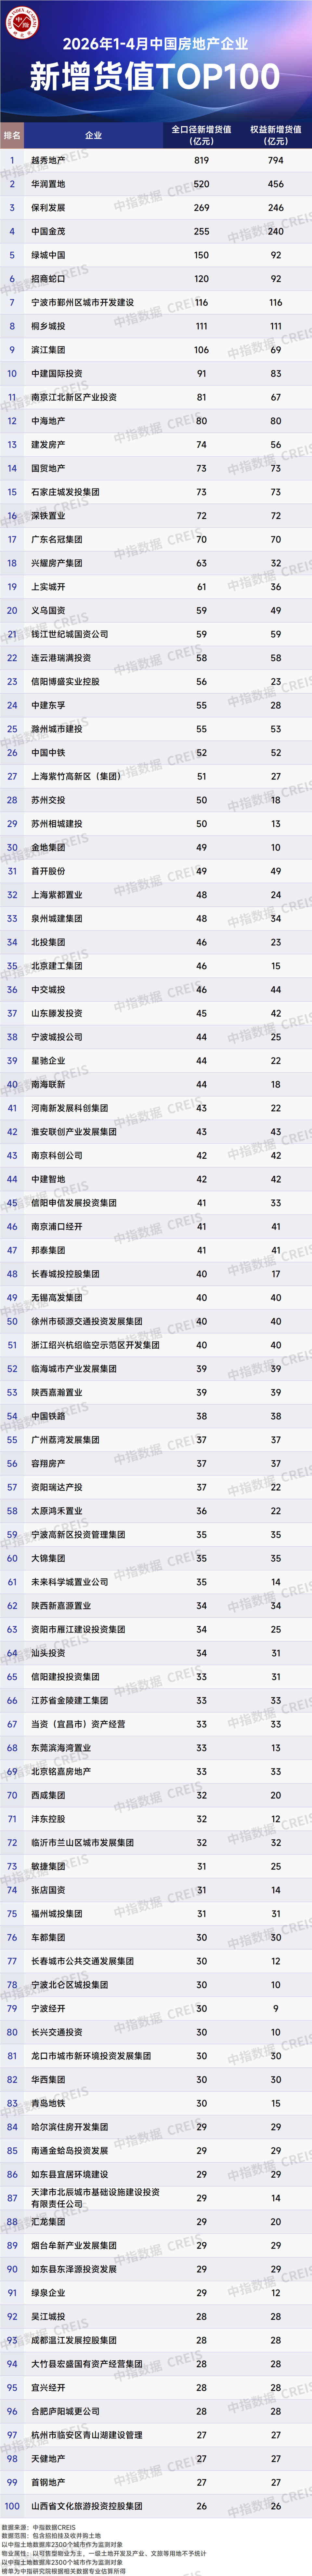
从新增货值来看,越秀地产、华润置地、保利发展位列前三。2026年1-4月,越秀地产以819亿元新增货值位列第一;华润置地新增货值规模为520亿元,位列第二;保利发展新增货值规模为269亿元,位列第三。2026年1-4月,TOP10企业新增货值总额2556.6亿元,占TOP100企业的40.9%,新增货值门槛为26亿元。
02
去年积极补仓后
今年以来民企拿地意愿下降
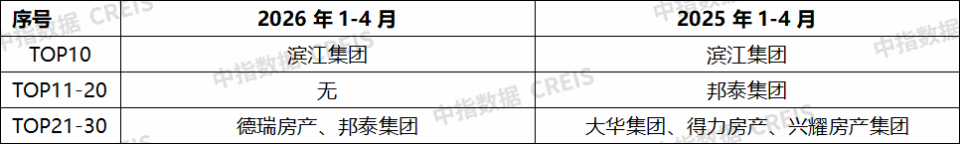
2026年1-4月,土地供应节奏和成交规模较去年同期总体有所放缓,从拿地民企数量来看,在经历了去年积极补仓后,民企拿地规模和参与度均出现下滑。2026年1-4月,TOP10中仅有1家民企,为滨江集团;TOP11-20 中无民企,去年同期有1家,TOP21-30中仅2家为民企,去年同期为3家。从拿地规模来看,2026年前4月,房企拿地规模普遍下滑,民企也不例外,2025年1-4月TOP30中民企拿地总额约380亿元,2026年1-4月仅为67亿元,拿地规模锐减。从民企拿地城市来看,主要是杭州、昆明、重庆、日照等城市,民企普遍聚焦深耕优势城市。
表:2025年1-4月、2026年1-4月TOP30民企拿地情况
03
重点区域及城市房企拿地
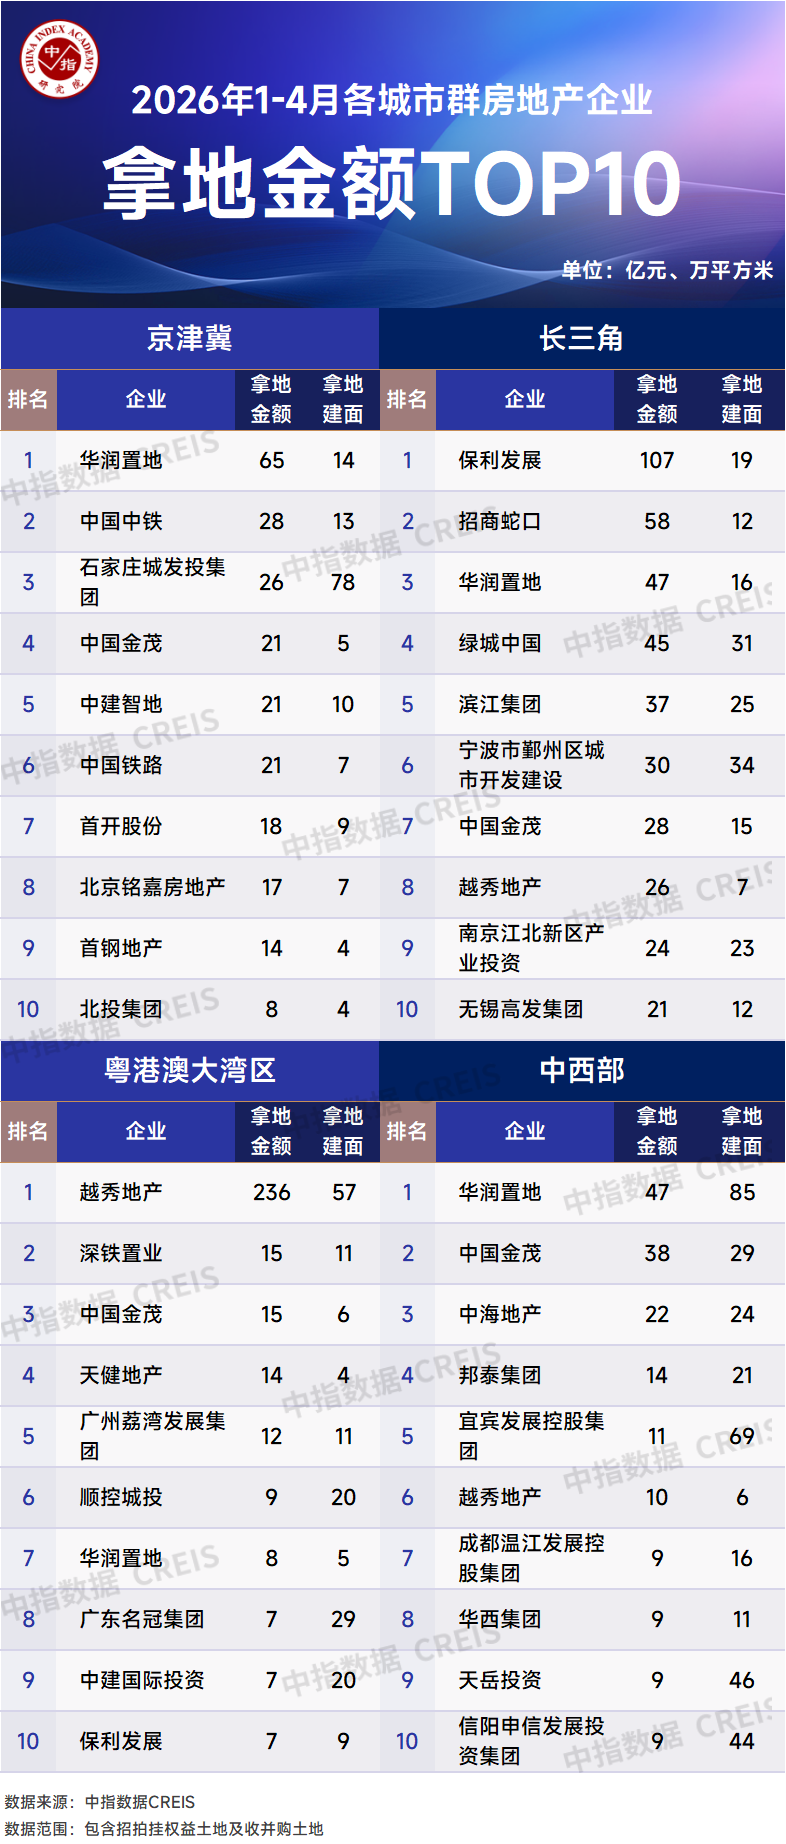
从各城市群拿地金额来看,长三角、粤港澳大湾区热度领跑。2026年1-4月,长三角TOP10企业拿地金额位列四大城市群之首,保利发展以107亿元拿地金额居首,招商蛇口、华润置地、绿城中国等头部企业均积极布局,市场活跃度较高。粤港澳大湾区拿地总量紧随其后,呈 “一枝独秀” 格局,越秀地产凭236亿元巨额拿地独占鳌头,拉动区域总量,中国金茂、华润置地、保利发展等头部企业也积极参拍。由于本月北京进行土拍,京津冀拿地总额明显增加,央企拿地金额居前。
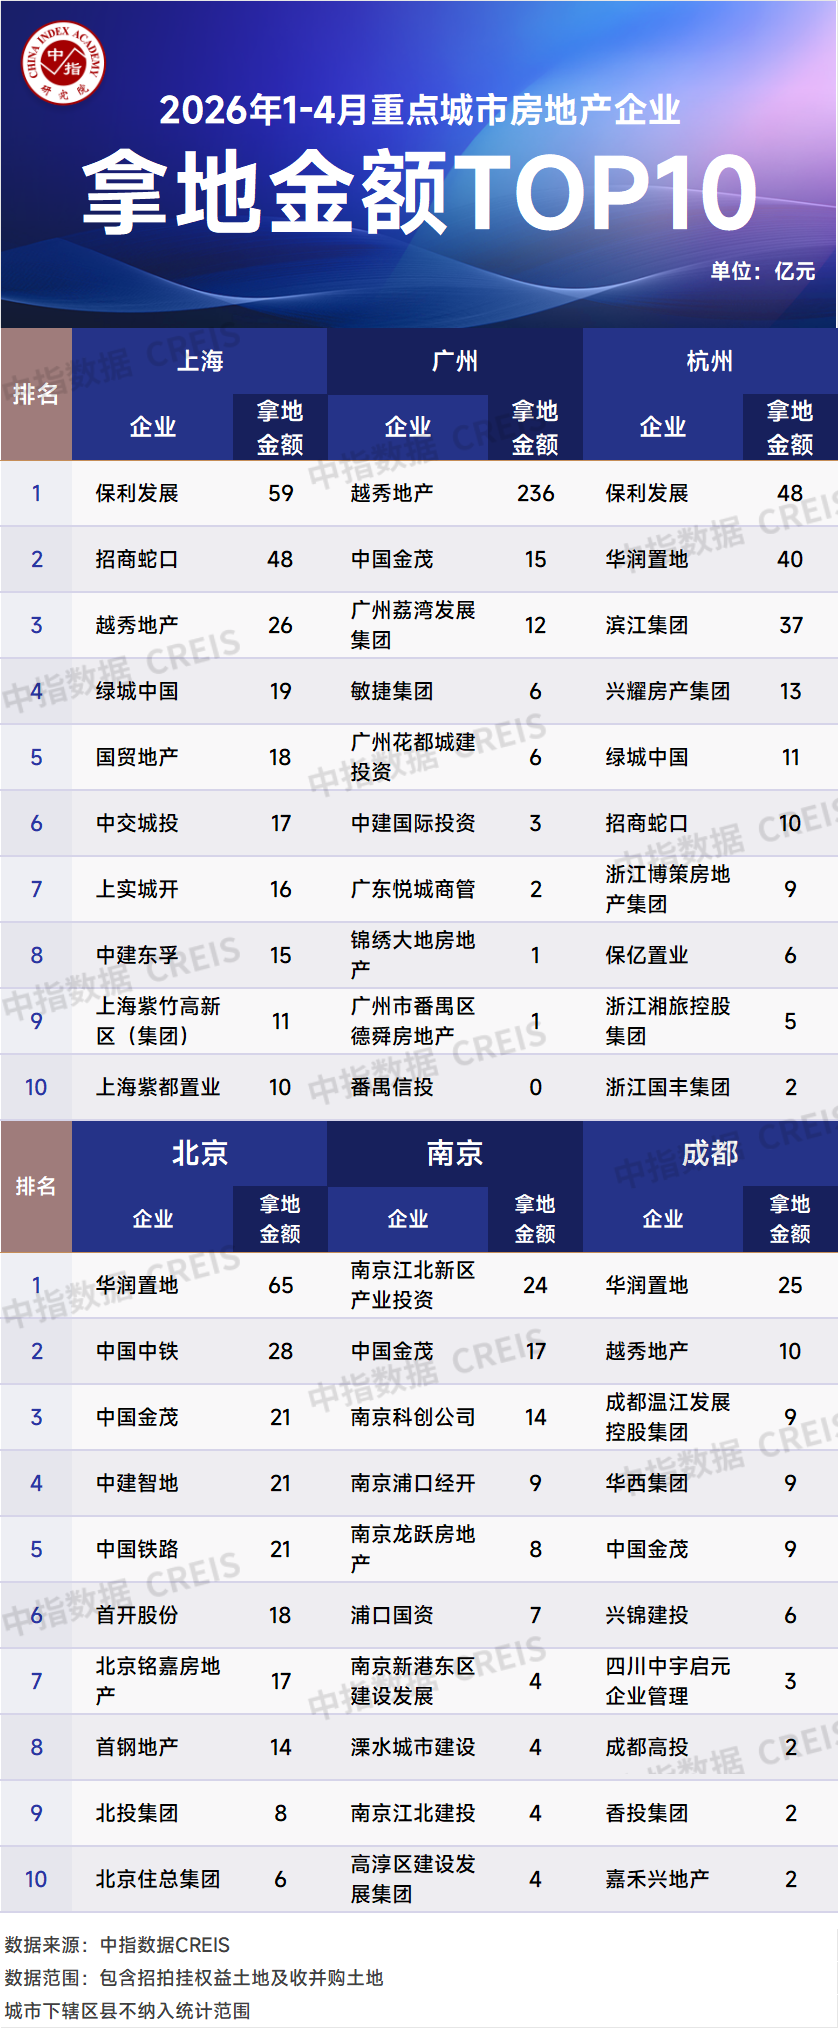
从重点城市拿地金额TOP10房企来看,头部房企聚焦多个核心城市拿地,民企和地方国资仅在深耕城市拓储。上海作为一线城市,其对头部企业具有强大吸引力,保利发展、招商蛇口、越秀地产等头部企业密集布局,土地价值稀缺性凸显。头部企业聚焦核心城市,保利发展位列上海、杭州拿地金额榜首,华润置地在北京、成都两个城市居首,中国金茂在广州、北京、南京等城市位居前三。滨江集团、敏捷、上海紫都置业等民企则聚焦深耕区域择机拓储,分别进入杭州、广州、上海等城市榜单前列。
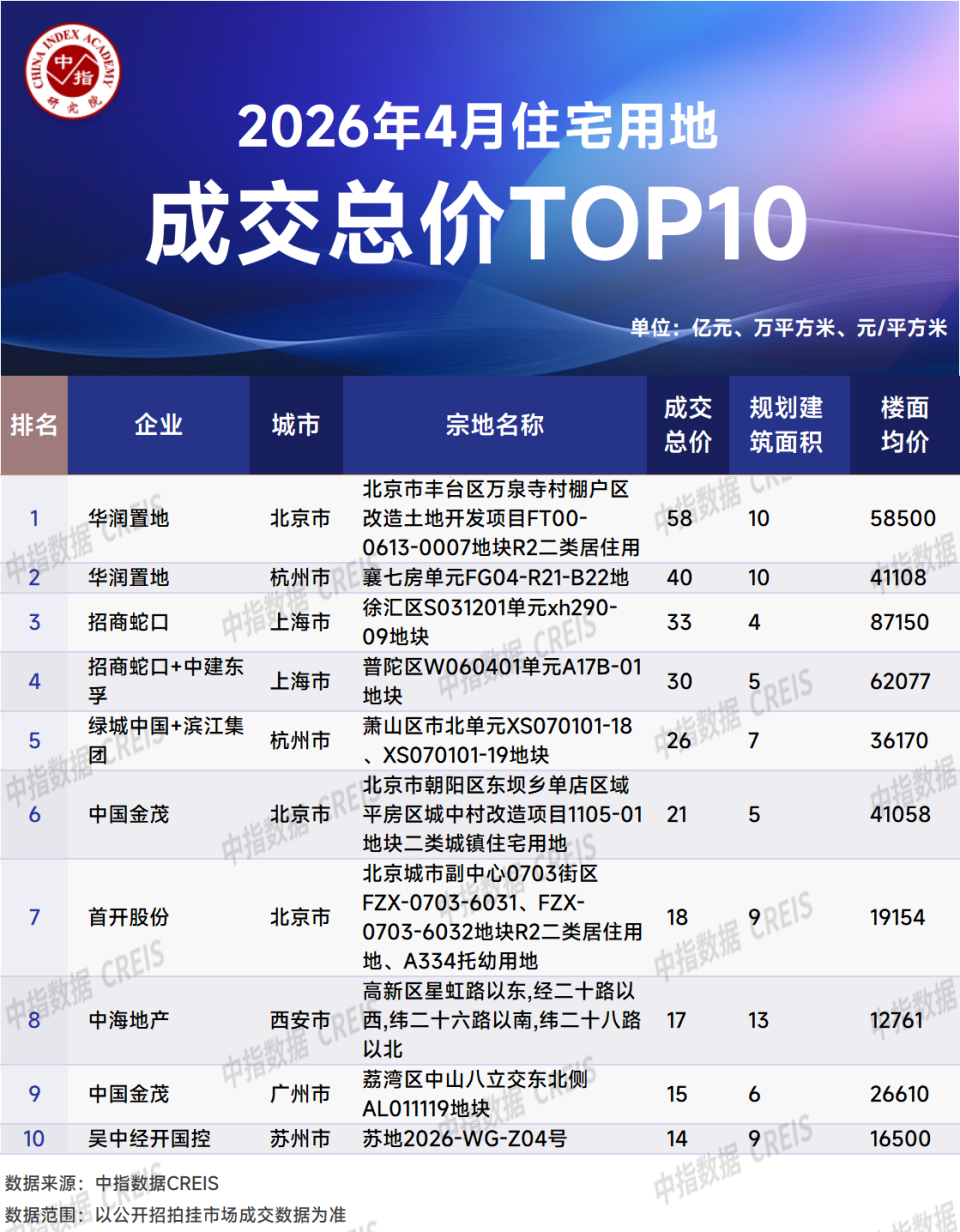
从全国住宅用地成交总价TOP10来看,4月头部央企摘得核心城市多宗高总价地块。入榜地块中,北京有3宗地入榜,其中北京市丰台区万泉寺村棚户区改造土地开发项目FT00-0613-0007地块R2二类居住用地成交总价58亿元,位居住宅用地成交总价首位;上海、杭州各有2宗地入榜,西安、广州、苏州各有1宗地入榜。本月华润置地、中国金茂分别摘得2宗高总价住宅用地,拿地金额分别为98亿元、36亿元,招商蛇口摘得1宗,与中建东孚联合摘得1宗。
数据范围:包含招拍挂权益土地及收并购土地
数据时间:截至2026年4月30日18:00;
区域范畴:
京津冀:北京、天津、河北等15个重点城市;
长三角:上海、江苏、浙江、安徽等41个重点城市;
粤港澳大湾区:深圳、广州、珠海等9个重点城市;
中西部:武汉、长沙、南昌、西安等190个重点城市;
相关资讯
现房销售制下,房地产企业营销新打法
中指云网讯: "8·28新政"对房地产开发、融资、销售等基础制度进行整体重构,标志着房地产旧的发展模式正式谢幕,以存量时代为背景、以高质量发展为导向的房地产发展模式正加速构建。其中,现房销售制度从"封顶可预售+资金早回笼"走向"优先现房销售+封顶才预售+房款竣工/竣备后解监管",构成整个重构中最具标志性的变量之一。从房企营销来看,现房销售对销售节奏、营销话术、渠道、客诉及组织都有影响。为应对这些变化,房企营销需及时调整,拿地前即定位客群产品,案场做实景体验式成交,砍高佣分销,做老带新、圈层与数字精获客,交付即传播反哺前端。同时,对于库存盘要侧重于即住、底价、资金安全等优势。 现房销售对房企营销的影响 现房销售把新房营销从"卖蓝图"推向"卖实景":回款后移使案场出现长空窗期,顾问产能空转;客户当场验房,效果图话术失效,营销退为专业顾问与如实表达;房款进监管、利润承压;园林、公区、渗漏等缺陷在参观期就被挑刺并社媒放大,客诉与口碑前置到拿地—施工—验收全流程。组织上,案场销售岗收缩,客研、产品、工程、交付、社群变重,营销不再集中于开盘几周,而是贯穿拿地至交付后两三年。本质是从"快
来源: 中指研究院
2026中国房地产代建企业实力排行榜
中指云网讯: 面对行业竞争加剧的新形势,房地产企业深化战略转型,聚焦细分赛道与全链条服务能力升级。优秀房企普遍以轻重并举、加强运营与服务能力等深入推进构建房地产发展新模式。代建因具有"轻资产、抗周期、净利润率高"等核心优势,成为房企探索新发展模式的重要领域。优秀房企在代建领域持续强化运营管理能力、产品创新力与资源协同,推动服务从建设管理向全生命周期运维延伸,为企业提升了竞争能力。 本次研究以客观数据为依据,坚持客观、公正、自愿的研究原则,以2023-2025年近三年的数据为基础, 综合考虑经营管理能力、产品力和服务力、品牌影响力等方面因素,经过测算,评价结果如下: 竞争格局:集中度高,央国企积极入局代建 代建具有"抗周期、轻资产、高净利润率"的特性,是房企穿越周期的有力抓手。 房企以代建业务为抓手,本质是行业周期下行与发展模式转型双重背景下的战略破局。对房企而言,传统重资产开发模式高度依赖高杠杆与土地增值红利,在当前市场出清、融资约束收紧的环境下,普遍面临拿地能力弱化、资金链承压、负债高企的核心困境。而代建业务以轻资产运营为核心,无需大额垫资拿地、不增加表内负债,可有效规避地产周期波动与市场风险,
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号