
房企动态
民营房企信心提升了吗?
今年以来,当前宏观政策对楼市支持力度不断加大,核心城市市场维持修复态势,优质地块持续推出,“好房子”建设加速,民企拿地家数和金额均有所增加,有一定补仓意愿。从拿地企业来看,主要是经营较为稳健的大中型房企和新生的区域性中小民企,聚集重点城市积极投资。
今年以来,当前宏观政策对楼市支持力度不断加大,核心城市市场维持修复态势,优质地块持续推出,“好房子”建设加速,民企拿地家数和金额均有所增加,有一定补仓意愿。从拿地企业来看,主要是经营较为稳健的大中型房企和新生的区域性中小民企,聚集重点城市积极投资。
民企拿地家数和金额均有所增加,有一定补仓意愿
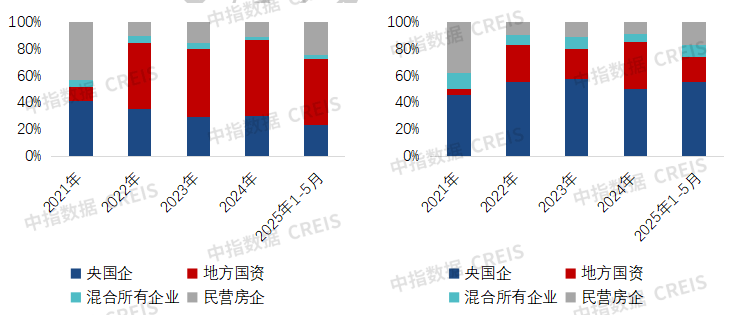
今年以来,民营拿地有所增加。2025年1-5月,拿地金额TOP100企业中民营企业家数有24家,拿地金额占比约16.8%,较上年分别增加13家、8.3个百分点。
2022-2024年,民企拿地力度锐减,TOP100企业中民企降至十余家,拿地金额占比降至10%左右。2021年四季度以来,土地市场低温运行,销售端承压、融资偏紧、债务持续到期、出险企业增多,一方面,民企面临较大偿债压力放缓拿地节奏,另一方面,民营房企观望情绪浓厚,民企整体拿地规模较小。
2025年,当前宏观政策对楼市支持力度不断加大。5月初,一揽子金融政策出台后,住房公积金贷款利率及5年期以上LPR双双下调,有效降低购房者的置业成本,为释放住房需求提供有力支撑,核心城市市场有望保持修复。同时各地政府加大优质地块的供应力度,各地推出了不少位于城市核心区、配套成熟的地块。优质地块持续推出和“好房子”建设加速使得房企存量土地和存量项目的规划条件和产品设计均处于较大劣势,同时民企前期拿地普遍较少因此房企有一定补仓意愿。
图:2021-2025年前5月拿地金额TOP100企业结构(左为家数,右为金额占比)
区域性中小房企成为新生力量,聚焦大本营拓储
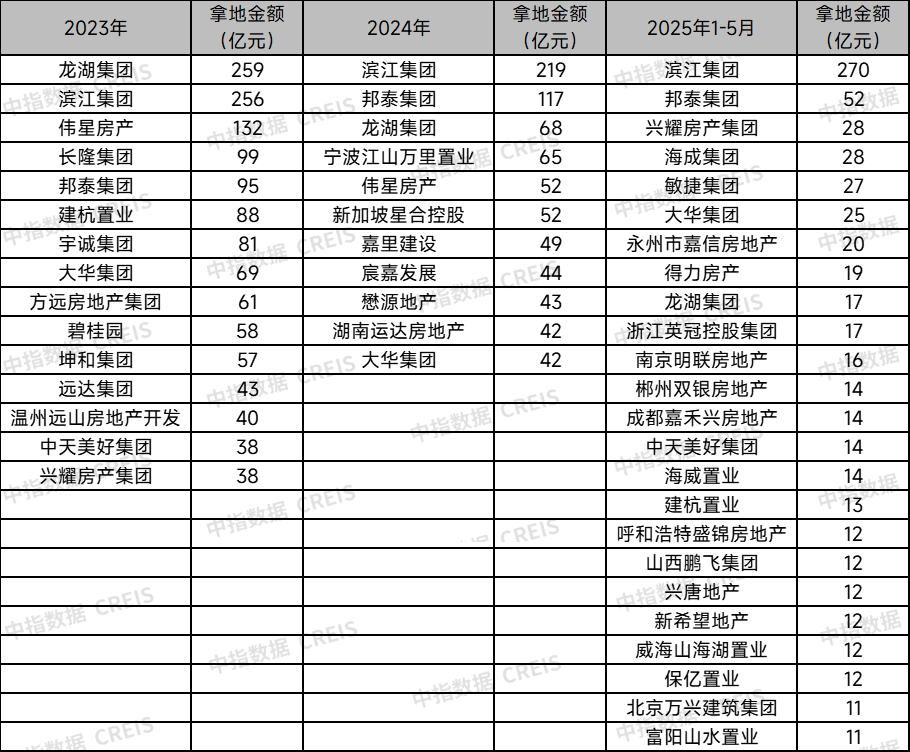
分析2025年前5月拿地金额TOP100企业中民企的构成,当前积极拿地主要为两类,一类是经营稳健的大中型品牌房企,其在当年市场形势下有一定补库存需求,近年维持一定拿地规模,如龙湖、滨江、大华;一类是区域性中小房企,抓住市场机遇拓储,如兴耀房产集团、海成集团等,成为市场新生力量。
从民企总部所在地来看,主要为浙江、四川等地的民营房企,特别是浙江,24家房企中有9家为浙江房企,浙江省民营经济发达、房地产市场韧性较强,吸引了许多民营房企投资。
从民营房企背景来看,部分房企背靠实业背景母公司,拥有一定资金优势,也有发展房地产业务意愿和能力。如得力房产是得力集团旗下的房地产开发公司,在浙江多地开发了多个住宅和商业项目,2025年1-5月,得力房产在宁波新增两宗宅地。新希望地产是新希望集团旗下公司。
从民企拿地城市来看,民企拿地主要聚焦大本营或区域内核心城市、加强深耕。7家房企主要在杭州拿地,主要是浙江本土民营房企;成都嘉禾兴房地产、兴唐地产、新希望地产主要在成都拿地;永州市嘉信房地产、郴州双银房地产主要在长沙拿地,两家湖南房企聚焦省会城市深耕;海成集团聚焦重庆,敏捷集团主要在广州拿地,大华集团聚焦上海。
从近几年拿地民企名单来看,民企重合度较低,仅龙湖、滨江、大华等少数民企连续维持一定投资规模。这体现了区域性中小房企机会性拿地的特点,区域性中小房企整体开发规模较小,资金实力一般,根据自身开发节奏适度补仓。
表:2023-2025年前5月拿地金额TOP100企业中民营企业拿地情况
杭州、成都等城市民企玩家份额较高
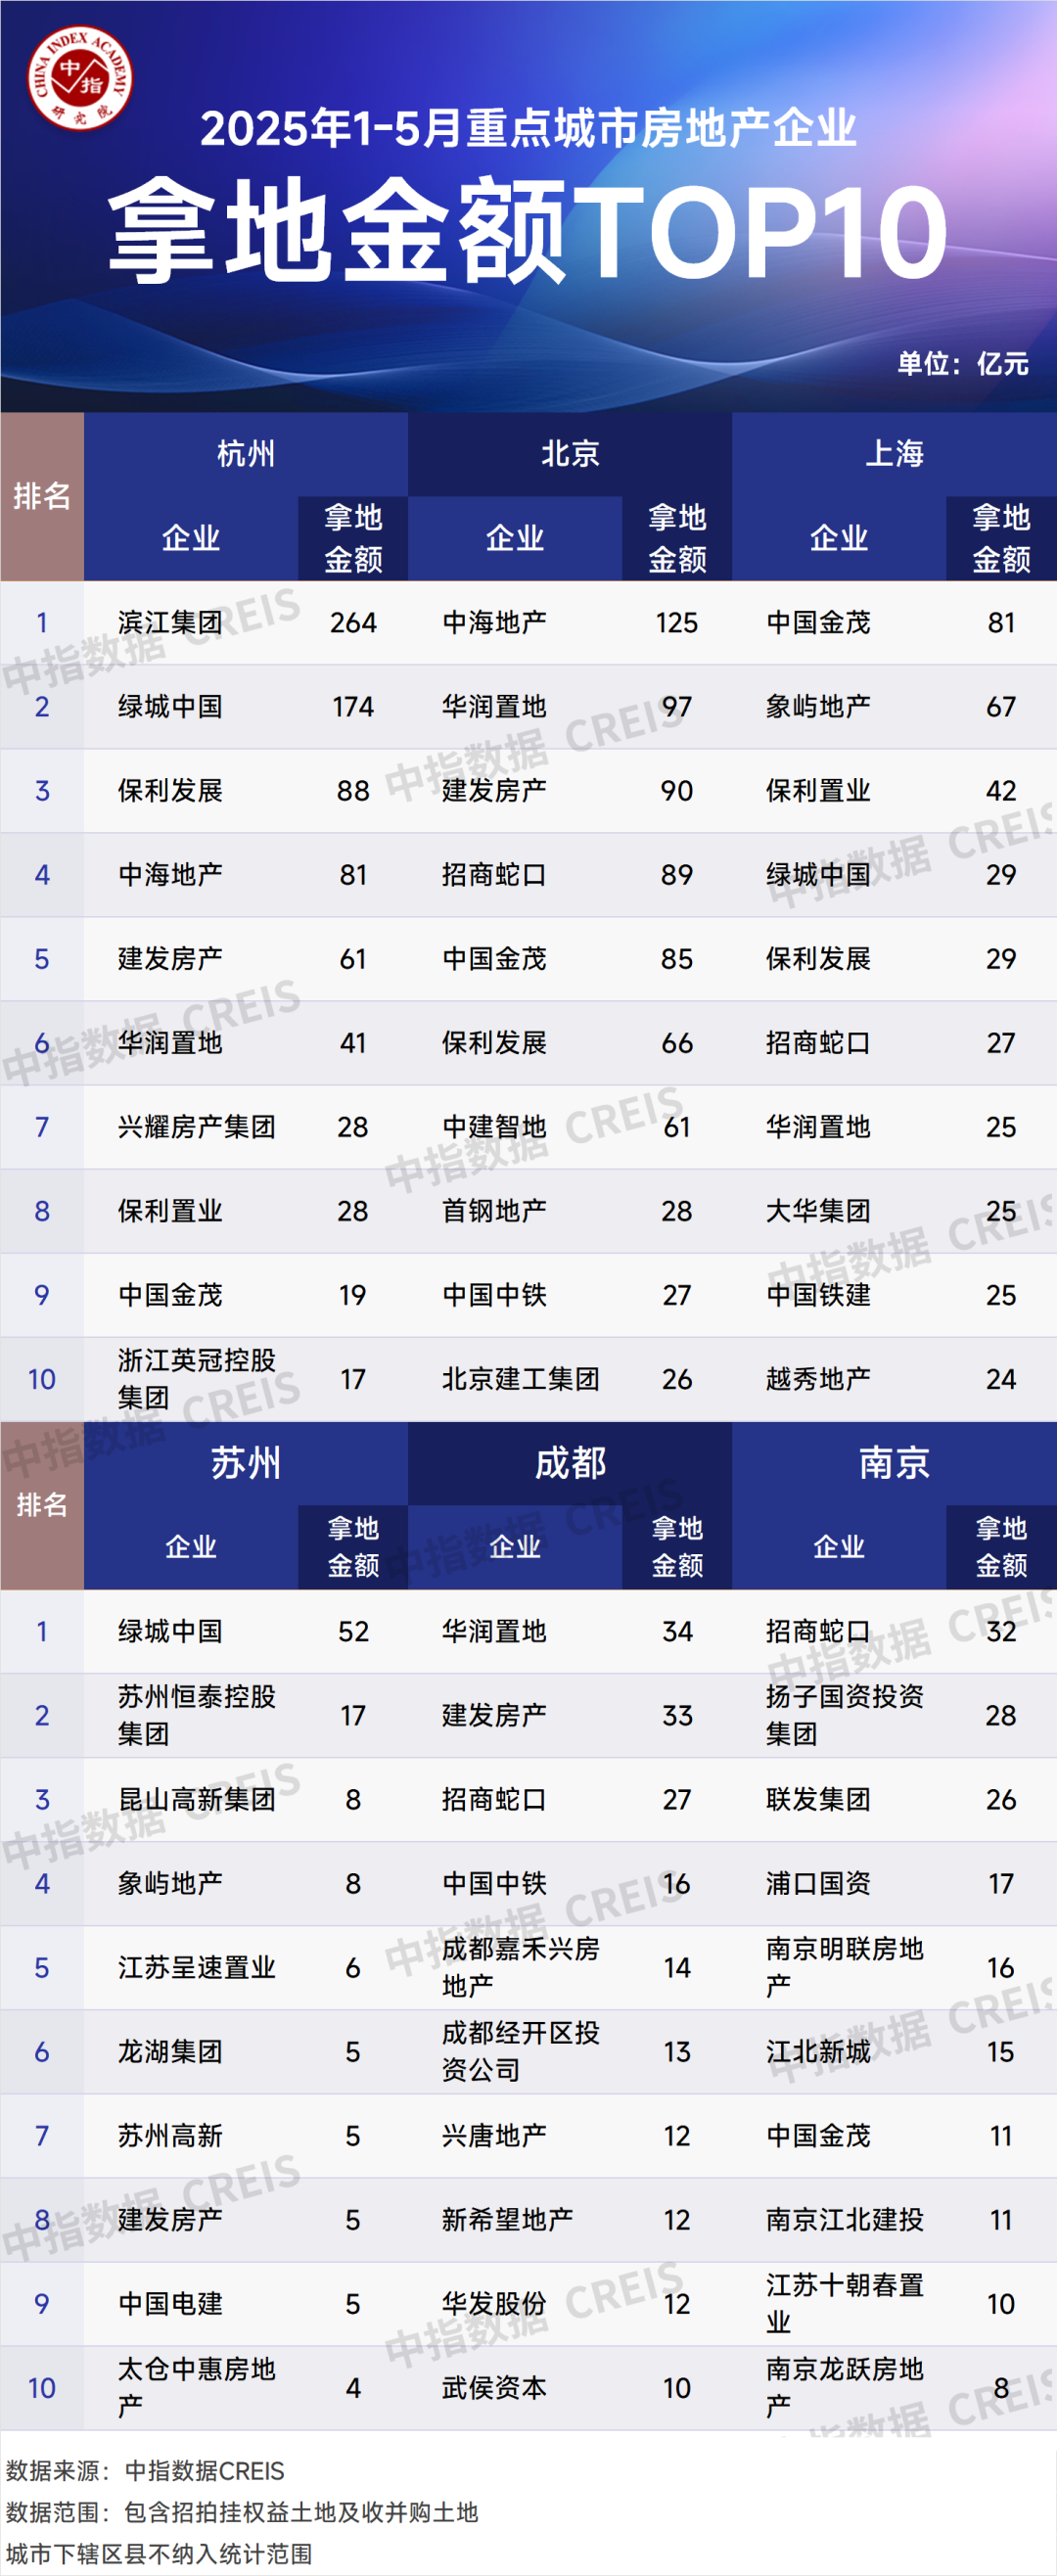
杭州、成都等城市民企玩家份额较高。从重点城市拿地金额TOP10房企来看,央企、国企和地方国资仍是主力,杭州、成都等城市均有3家民企进入拿地前十,杭州、成都民企拿地金额占前十房企拿地总额的38.6%、20.8%,苏州、南京 2家,上海仅有1家民营房企进入前十,北京无民营房企拿地。
结语
民营房企拿地提升是核心城市修复、前期投资规模少、优质土地供应等多种因素驱动的结果,其可持续性仍有待观察。当前拿地企业仍以央国企为主,仍延续了2022年以来的趋势。从销售端来看,房企销售额仍处于下降通道,5月销售平淡。2025年1-5月,TOP100房企销售总额同比下降10.8%,降幅较1-4月基本持平,微降0.6个百分点。5月单月,TOP100房企销售额同比下降17.3%,较4月单月降幅扩大0.5个百分点。销售端压力或将继续向投资端传导,因此,民营房企的信心实质性提升,需要销售回暖的带动。
相关资讯
新政后首月房企拿地排行榜
中指云网讯: 2 026 年9月 房地产企业拿地排行榜 新政影响 下房企拿地 规模降幅扩大 , 部分房企仍积极拿地 新政影响下,房企投资拿地谨慎,拿地总规模下降。 根据中指研究院数据显示,2026年1-9月,100家房企拿地总额5785亿元,同比下降20.5%,在降幅连续六月收窄后,降幅再次扩大2.7个百分点。8月28日,住房城乡建设部、自然资源部、国家金融监督管理总局联合发布新政,对房地产开发、融资、销售制度进行改革完善,明确新出让土地项目优先实行现房销售,预售门槛提高至主体结构封顶。预售条件提高、回款节点后移,意味着项目从拿地到回款的资金占用周期明显拉长,房企拿地和开发的资金门槛随之抬升,土地市场的竞争逻辑面临重塑。因此,房企9月投资拿地趋于谨慎,导致拿地金额降幅扩大。从全国300城住宅用地成交来看,9月,300城住宅用地成交3750万平方米,同比下降34.6%;土地出让金1678亿元,同比下降19.7%。 央 国企 和地方国资 仍是拿 地主力, 个别民营 房企也在积极拿地。 2026年9月,拿地金额10亿以上的企业共31家,较去年同期减少16家。从31家企业性质来看,央国企仍然是主力,共14
来源: 中指研究院
9月代建月报:中小房企拿地意愿提升,代建机遇犹在
中指云网讯: 新签代建项目:9月,绿城管理、金地管理、而今管理等多企业新签约多个代建项目。 代建企业大事件:合生创展发布代建销售业绩,金地管理发布《委托方服务白皮书》2.0,旭辉建管南京河西南G116项目交付。 公开市场房地产代建招投标监测:9月,招标方面,住宅物业占比85%,浙江依旧是代建招标信息发布最多省份;中标方面,95%的项目由房地产开发企业中标,住宅物业占比达70%。 企业拿地结构:1-9月,地方国资拿地金额占比下降,但民营房企拿地金额有所提升,为代建持续提供发展机遇。 典型代建企业动态分析 1.典型代建企业新签代建项目 表:2025年9月典型代建企业新签项目一览 2.典型代建企业重大事件梳理 合生创展:前8月代建销售42.36亿元 9月11日,合生创展集团有限公司披露了截至2025年8月31日止8个月未经审核的营运数据。截至2025年8月31日止8个月,合生创展及其合营公司及联营公司以"合生"品牌代建管理的非自投物业(合生代建管理物业)总合约销售面积为约47591平方米,合约销售金额为约人民币42.36亿元。 金地管理:《委托方服务白皮书》2.0全新发布 金地管理升级《委托方服务白皮书
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号