
房企动态
2026年1-10月中国房企投资拿地榜
重点房企拿地总额同比下降17.5%,降幅缩窄3个百分点
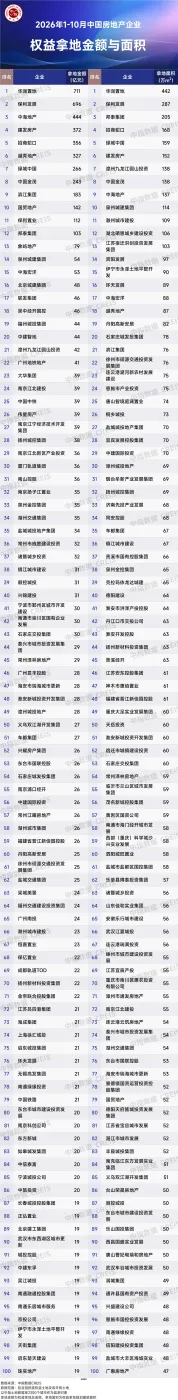
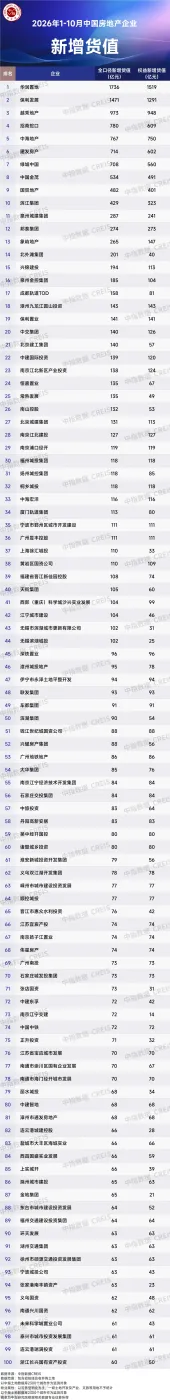
重点房企拿地总额同比下降17.5%,降幅缩窄3个百分点
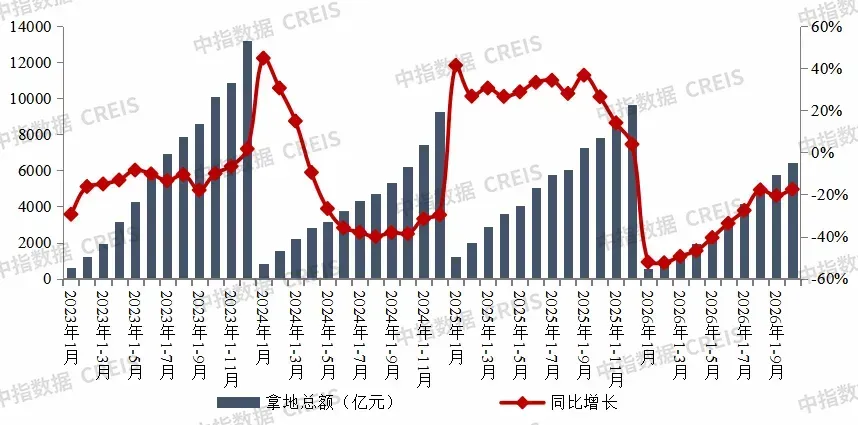
2026年1-10月,100家房企拿地总额6465亿元,同比下降17.5%,降幅较1-9月缩窄3个百分点。10月,房企拿地降幅缩窄的原因为:其一,虽然京深沪三个一线城市土地待拍暂现空窗,但房企仍在二线、三四线城市拿地,如成都7宗土地拍出36.87亿元,苏州和南京多次推出多宗地块均成交,常州18宗土地拍出63.46亿元。其二,多城市均出台现房销售相关细则,其中,对于828新政前已公告未出让地块,多数城市规定在2027年底前仍可按照原有预售条件申请预售。因此,部分房企积极利用窗口期拿地。2026年1-10月,100家房企全口径新增货值同比下降19.2%。
图:2023年-2026年10月100家房企累计拿地总额及同比
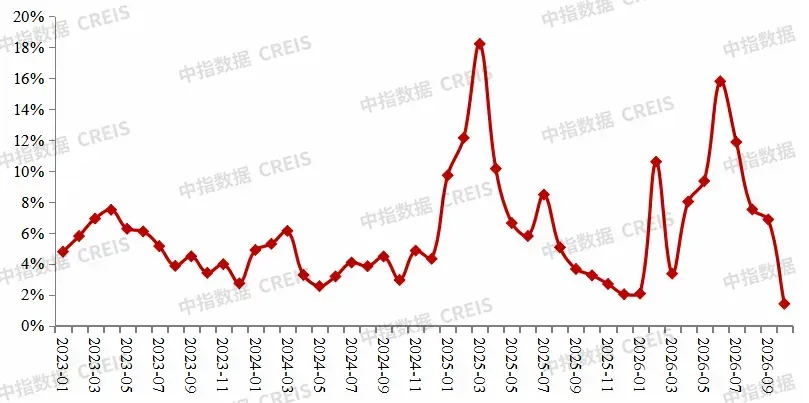
2026年10月,全国300城平均溢价率跌至1.4%,为年内最低。本月,京深沪三个一线城市均没有土地推出,三四线城市虽然继续推地,但多为地方国资底价拿地。虽然土拍市场延续低位运行,底价成交是主流,但核心区域优质地块仍然受房企青睐,竞争也更加激烈。如郑州中原区二砂片区24号地块由四川邦泰以6.17亿元竞得,溢价率20.76%。苏州苏地2026-WG-Z45号地块经过54轮竞价,由建发房产以总价6.46亿元竞得,溢价率19.62%。杭州萧山世纪城核心单元XS010304-07地块经过竞价97轮后由滨江集团以总价29.69亿元斩获,溢价率48.53%。
图:2023年-2026年10月全国300城住宅用地平均溢价率
头部房企拿地力度放缓,民营房企拿地积极性较高
头部房企拿地力度放缓。1-10月,部分企业拿地金额虽然同比增长,但均为累计优势。从10月单月拿地来看,10家重点拿地企业中,华润置地、滨江集团拿地投资势头较为强劲,建发房产、中国金茂拿地力度也有一定提升,其余6家房企拿地力度均放缓。
表:2026年1-10月重点企业拿地情况
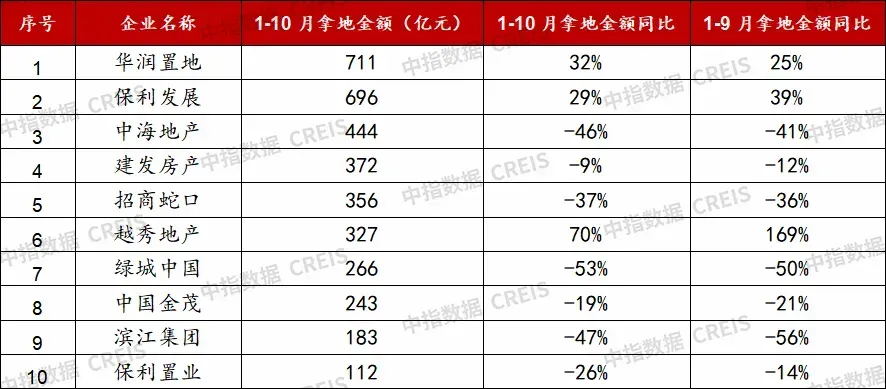
TOP30中民营房企拿地企业数量虽较去年同期持平,但拿地积极性较高。具体来看,TOP10中有1家民企,为滨江集团;TOP11-20 中有1家民企,为邦泰集团;TOP21-30中有2家民企,为大华集团和伟星房产。10月单月,滨江集团以总价29.69亿元斩获杭州萧山区地块,拿地总额较高。邦泰集团拿地5宗,共计16.7亿元。10月由于头部央国企拿地力度放缓,民营房企拿地力度凸显。
重点区域及城市房企拿地
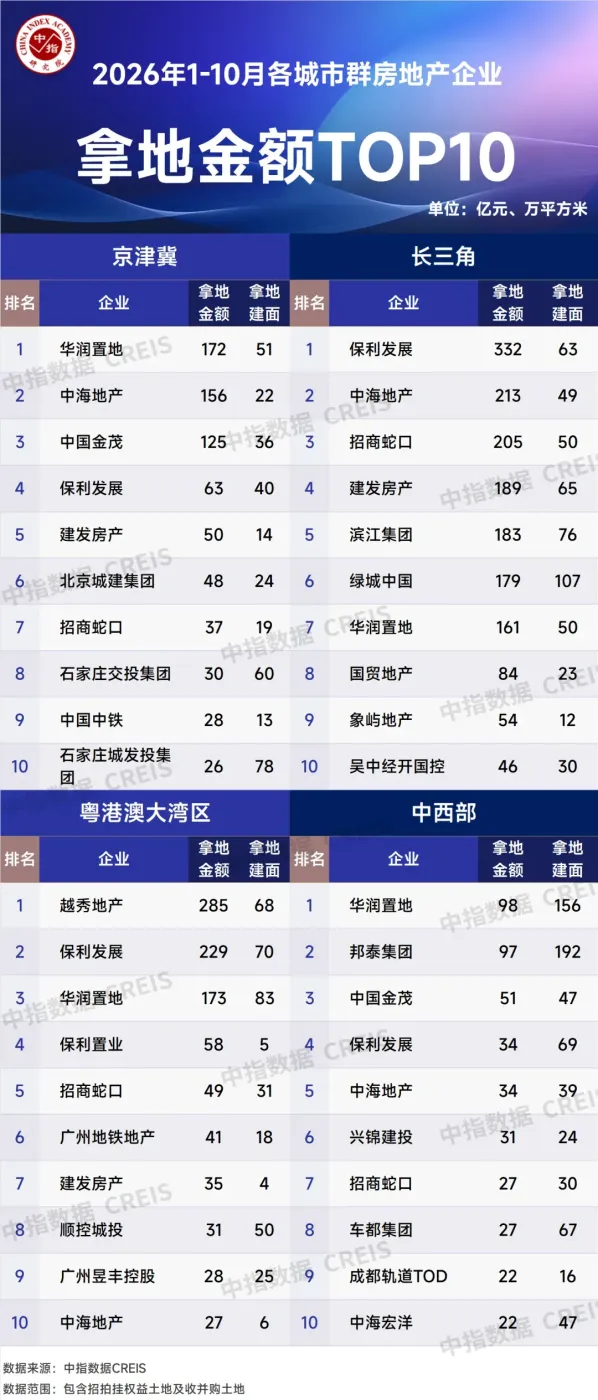
房企拿地已从“全面铺开”进入“精准卡位”时代,资源进一步向头部央国企集中。具体来看,保利发展“重仓”长三角,金额领跑全国。保利发展以332亿元拿下长三角榜首,远超其他区域榜首金额,体现出其对长三角核心城市的高度聚焦。华润置地“双区域制霸”,全国化布局最强。华润置地同时登上京津冀和中西部两个区域的榜首,是榜单中唯一在两个区域均在榜首的房企。越秀地产深耕大湾区,本土优势突出,作为广州本土国企,在大湾区拥有极强的资源获取能力。中西部“量大价低”,房企拿地总建面高达687万㎡,是四大区域中面积最大的,但金额仅443亿,说明中西部仍是房企“以量换规模”的重要阵地。
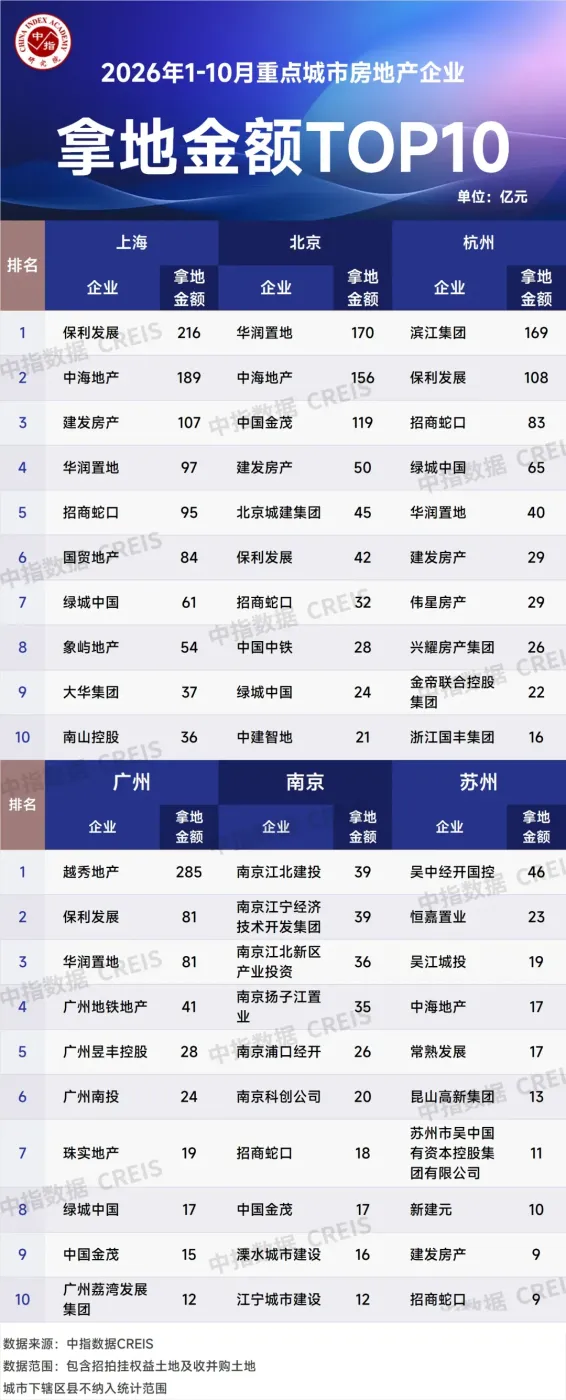
从重点城市拿地金额TOP10房企来看,头部央企,追求多城配置;本土深耕房企,集中资源守主场;选择性城市进入的央国企,重仓少数城市。以保利发展、华润置地等为代表的头部央企在多个核心城市同时落子,通过合作开发降低单宗地块的资金压力,并积极参与高总价地块竞争。以滨江集团为代表的本土深耕型房企,在最有把握的城市集中拿地,凭借本地品牌、产品口碑和销售优势,持续做深做精。以建发房产等为代表的央国企,在上海、杭州、北京、广州等城市出现频率较高,这些房企不一定追求全国第一,而是集中进入基本面强、去化更有保障的市场。
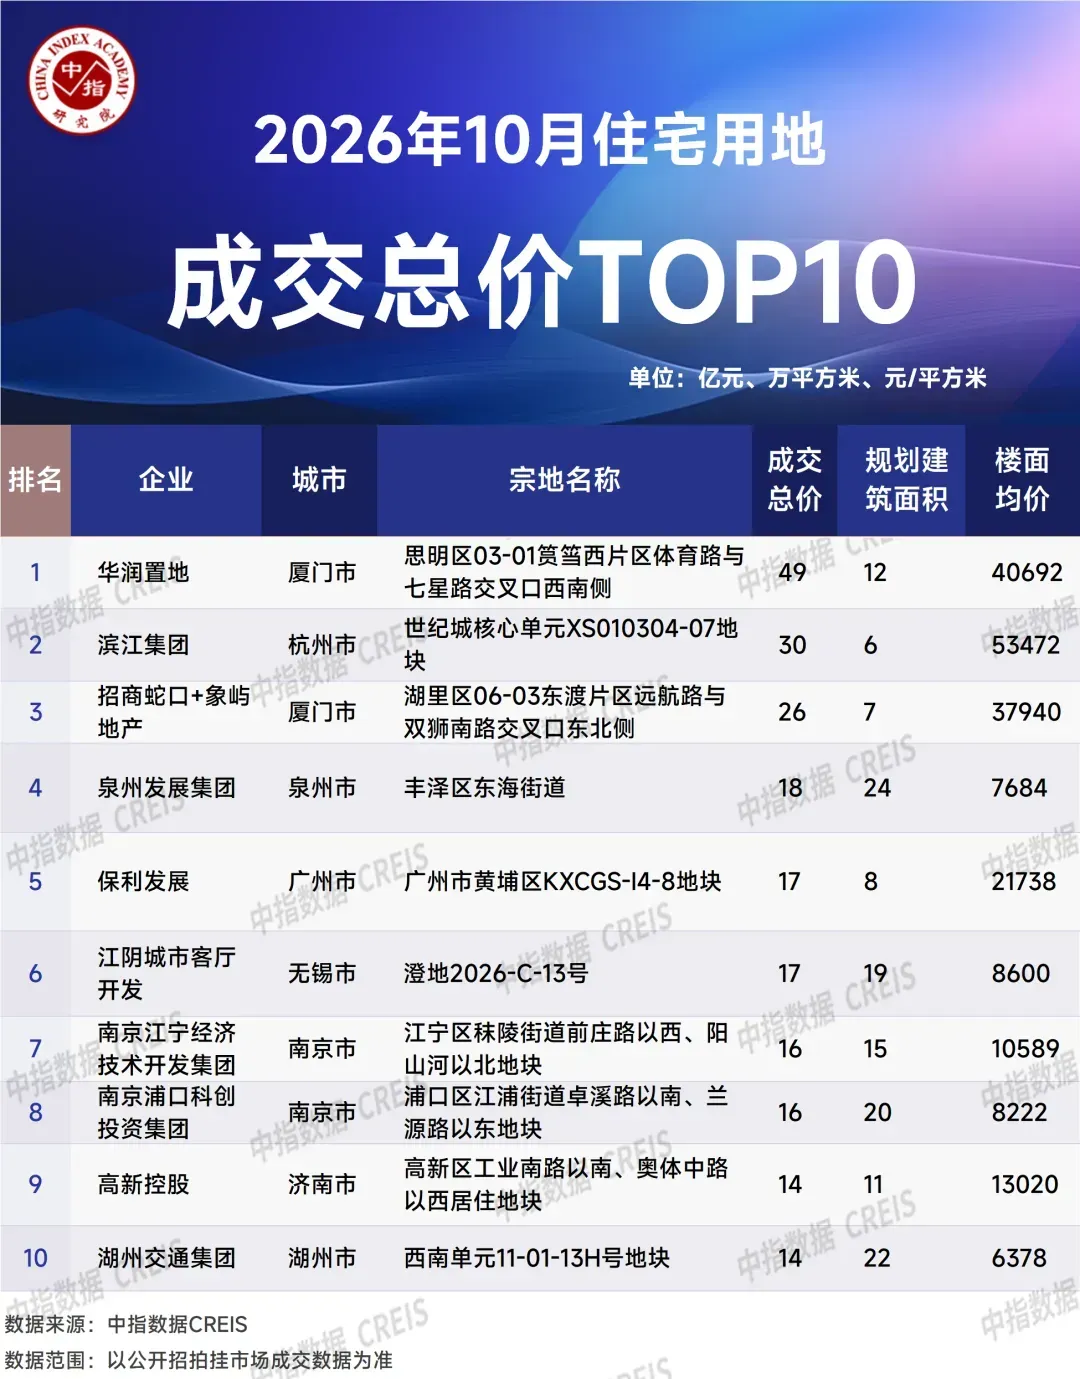
从全国住宅用地成交总价TOP10来看,主要集中在二线城市,拿地企业以地方国资为主。由于仅广州一个一线城市本月推出土地,入榜地块主要为二线城市,其中厦门2宗,南京2宗,杭州和济南各一宗。其中,厦门思明区03-01筼筜西片区体育路与七星路交叉口西南侧由华润置地以49亿元底价竞得。拿地企业性质来看,六成为地方国资。
相关资讯
2026年1-6月房地产数据解读:待售面积连续4个月同比回落
中指云网讯: 7月15日,国家统计局发布《2026年1-6月份全国房地产市场基本情况》。数据显示,1-6月投资、开工降幅有所扩大;销售指标中,商品房销售面积降幅扩大,住宅销售额降幅略有收窄。库存方面,6月末商品房待售面积连续4个月同比回落。同时,新闻发布会上提到,"根据有关部门数据显示,当前二手房交易面积已和新房销售面积相当。上半年,二手房网签面积同比增长10.2%,增速比1-5月份加快2.5个百分点",二手房市场活跃度进一步提升。 在市场仍处于筑底阶段的背景下,上半年政策端持续释放稳定房地产的积极信号。今年以来,《求是》杂志多次发文提及房地产,稳楼市成为提振消费、扩大有效投资的重要着力点。近期印发的《扩大消费"十五五"规划》进一步将稳定住房消费作为扩大消费的重要方向。预计下半年供需两端支持政策将继续落地,稳定市场预期、促进房价企稳或将成为政策关注重点。 展望下半年,预计房地产市场仍将延续筑底修复态势,市场分化或进一步加深。新房方面,在2025年同期基数较低影响下,下半年全国新房销售同比降幅有望逐步收窄,但市场全面修复仍需时间。核心城市"好房子"项目持续入市、支持政策持续发力,将继续对市场形成一定
来源: 中指研究院
中指快评 | 1-7月房企销售、拿地数据出炉,哪些企业值得关注?
中指云网讯: 点击查看房地产企业最新数据 近日,中指研究院发布 《2024年1-7月中国房地产企业销售业绩排行榜》 和 《2024年1-7月全国房地产企业拿地TOP100排行榜》 。从两份报告中可以看到,部分央国企销售表现韧性较强,如绿城中国(03900.HK),去年7月销售额排名第7,今年7月排名第3 ,排位明显上升。越秀地产(00123.HK),去年7月销售额排名第13,今年7月排名第9 ,排位也提升了4名。保利置业(00119.HK),去年7月销售额排名第25,今年7月排名第17 ,排位也提升了8名。中建壹品,去年7月销售额排名第39,今年7月排名第18 ,排位大幅提升了21名。 中指研究院认为: 短期来看,近几年,房地产央国企销售、拿地的市场份额提升,肯定是持续的状态,这类企业有融资优势、有较强的品牌优势,在市场深度调整时期,抗风险能力更强。 长期来看,房地产市场恢复到常态,民营房企市场份额或会再提升。经营开发能力较强的房地产央国企就10多家,总体规模有限,大部分房地产地方国企经营开发能力、产品力较弱,特别是当前居民对"好房子"的需求在提升,10万亿市场规模,地方国企没有能力支撑市场。部分
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号