
住宅市场
刚需仍是京沪二手房成交主力,改善性需求能否接棒?
今年前三季度,北京二手住宅网签同比增长5.1%,上海同比增长15.5%,进入10月两地成交活跃度延续,同比均现明显增长。整体来看,京沪二手房市场成交保持活跃,刚需仍是成交主力,改善性需求出现边际恢复。价格走势有所分化:上海二手房挂牌价格趋于稳定,北京挂牌价格仍有下行压力,前三季度北京二手住宅价格累计
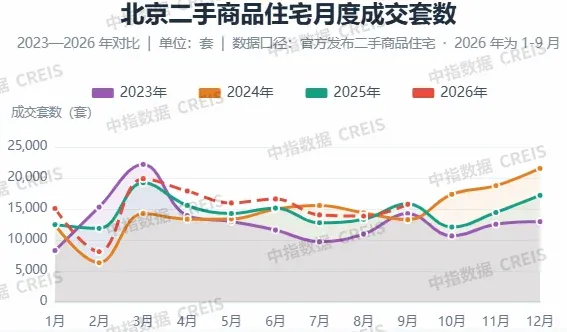
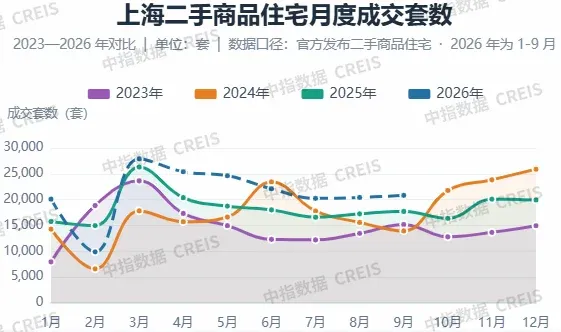
今年前三季度,北京二手住宅网签137229套,同比增长5.1%,成交规模为2022年以来同期最高;上海二手住宅网签191563套,同比增长15.5%,三季度以来,单月成交规模连续三个月创近五年同期新高。
进入10月,二手房市场活跃度延续。截至10月20日,北京二手住宅、上海二手商品房分别成交7029套、14174套,同比增长25.9%、37.9%。
整体来看,京沪二手房市场成交保持活跃,刚需仍是成交主力,改善性需求出现边际恢复。但两地价格表现有所分化:上海二手房挂牌价格趋于稳定,北京挂牌价格仍有下行压力。后续改善性需求能否持续释放,以及成交回升能否进一步带动价格企稳,仍值得关注。
京沪二手房成交保持活跃,价格走势有所分化
北京、上海二手房市场成交持续放量,前三季度京沪二手房成交13.7万套、19.2万套。京沪市场受8月需求端政策效应持续显效带动,市场保持活跃,9月,北京、上海二手住宅分别成交1.6万套、2.1万套,环比分别增长13.7%、2.0%,上海同比增长17.6%,连续七个月同比增长,北京同比小幅下降0.5%。
价格方面,根据中国房地产指数系统百城价格指数,2026年前三季度北京二手住宅价格累计下跌5.32%,北京挂牌均价仍在下行,二季度跌幅收窄,三季度跌幅有所扩大,上海3月以来二手房挂牌价格整体呈现上涨态势,3-7月环比持续上涨,8月小幅回落,9月再次转涨0.11%。
刚需仍是京沪二手房成交主力,改善性需求有所恢复
前三季度,北京、上海200万以下二手房成交占比分别达51.3%、47.1%,较去年全年提升3.1、5.0个百分点。从面积段来看,成交同样存在向小户型集中的趋势,前三季度,北京、上海90平以下二手房成交占比分别为62.5%、66.6%,上海较去年全年提升1.7个百分点,北京与去年基本持平。
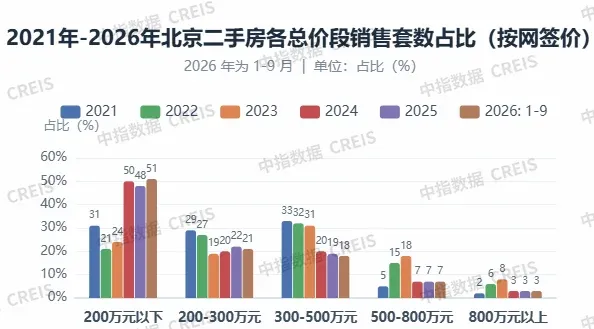
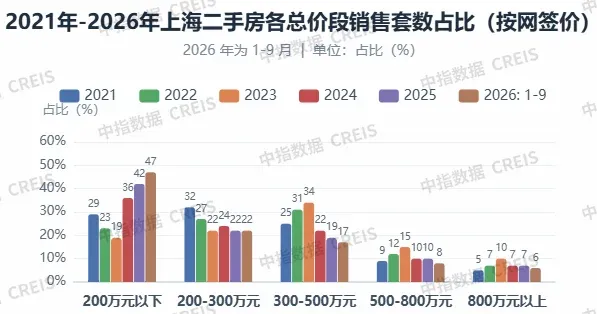
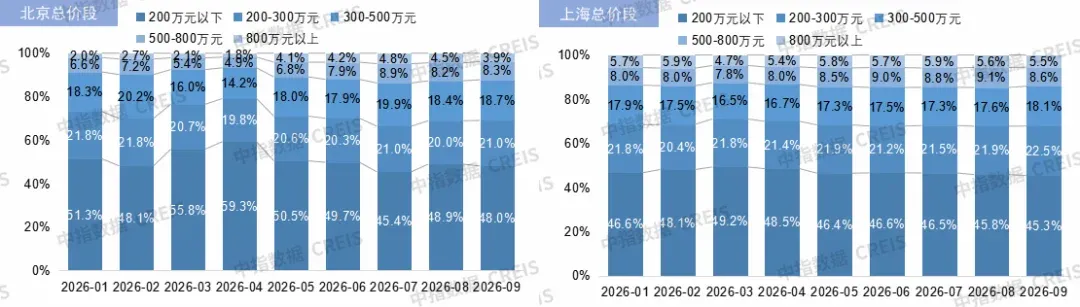
与此同时,5月以来,京沪300万元以上及90平方米以上二手房成交占比均较今年4月有所提升,反映出近期成交结构有所改善,部分改善性需求正在恢复。
9月,北京300万以上房源成交占比由4月的20.9%提升至30.9%,其中300-500万、500-800万及800万以上成交占比分别提升4.6、3.4和2.1个百分点;上海高总价房源成交占比也在回升,300万以上房源成交占比提升至33.2%,其中300-500万房源成交占比提高至18.1%,500万以上房源成交占比也有小幅提高。
同时,京沪90平以上二手房源成交占比也在逐步提高,9月京沪90平以上二手房成交占比分别为38.4%、34.2%,较今年4月提升1.6、1.8个百分点。
图:2026年前三季度京沪二手房各总价段销售套数占比(按网签价)
值得关注的是,9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》,对所购住房建筑面积小于120平米、总价150万以的首套房实施居民购房贷款贴息政策。
由于京沪新房总价较高,受益于财政贴息政策利好的房源主要为部分二手房。根据中指数据,今年前三季度北京面积小于120平米、总价150万以内二手房成交占比为35.0%,上海为30.4%。
挂牌量持续回落,议价空间同步收窄
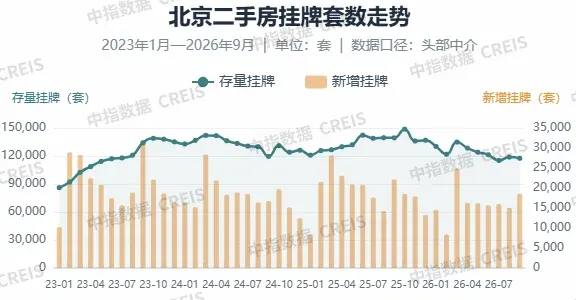
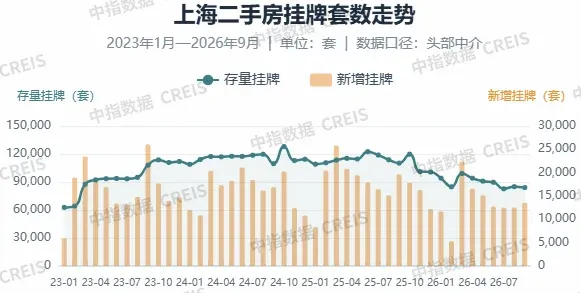
今年以来二手房成交持续放量,二手房挂牌量也延续下降态势。
根据中指监测,去年四季度以来,京沪二手房挂牌规模呈现波动下降态势。2026年9月末,北京二手房存量挂牌11.8万套,环比下降1.1%,同比下降15.7%;上海存量挂牌8.4万套,环比下降1.2%,同比下降23.8%。存量挂牌回落的同时,新增挂牌也逐步趋稳。
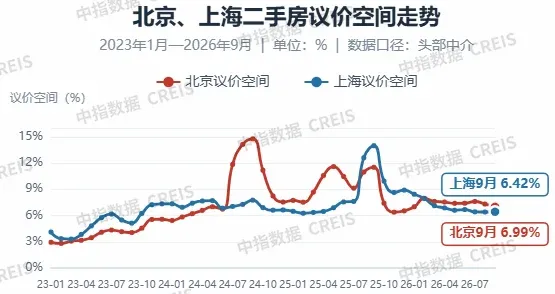
二手房成交量回升,叠加挂牌量回落,议价空间也在同步收窄。
根据中指监测头部中介数据,今年以来京沪二手房议价空间整体平稳,9月北京议价空间6.99%,上海6.42%,均较去年9月高点显著回落。
综合来看,2026年前三季度京沪二手房市场活跃度维持高位,刚需仍是成交基本盘,改善性需求出现边际恢复,市场供给压力有所缓和。
展望四季度,居民购房贷款贴息政策落地,有望对符合条件的首套住房需求形成一定支撑,预计京沪二手房成交仍具备一定活跃度。整体而言,当前市场修复仍以刚需驱动为主,价格企稳的关键在于改善性需求的持续释放、挂牌规模能否保持稳定以及居民预期的进一步修复。
相关资讯
刚需仍是京沪二手房成交主力,改善性需求能否接棒?
中指云网讯: 今年前三季度,北京二手住宅网签137229套,同比增长5.1%,成交规模为2022年以来同期最高;上海二手住宅网签191563套,同比增长15.5%,三季度以来,单月成交规模连续三个月创近五年同期新高。 进入10月,二手房市场活跃度延续。截至10月20日,北京二手住宅、上海二手商品房分别成交7029套、14174套,同比增长25.9%、37.9%。 整体来看,京沪二手房市场成交保持活跃,刚需仍是成交主力,改善性需求出现边际恢复。但两地价格表现有所分化:上海二手房挂牌价格趋于稳定,北京挂牌价格仍有下行压力。后续改善性需求能否持续释放,以及成交回升能否进一步带动价格企稳,仍值得关注。 京沪二手房成交保持活跃,价格走势有所分化 北京、上海二手房市场成交持续放量,前三季度京沪二手房成交13.7万套、19.2万套。京沪市场受8月需求端政策效应持续显效带动,市场保持活跃,9月,北京、上海二手住宅分别成交1.6万套、2.1万套,环比分别增长13.7%、2.0%,上海同比增长17.6%,连续七个月同比增长,北京同比小幅下降0.5%。 价格方面,根据中国房地产指数系统百城价格指数,2026年前三季度北
来源: 中指研究院
中指快评 | 新政落地、刚需入场,10月北京二手房成交同比增长46%
中指云网讯: 点击获取最新北京市场数据 9.26政治局会议提出"要促进房地产市场止跌回稳",释放了迄今最强维稳信号,随后连续4场重磅发布会体现出中央稳经济的决心。9月30日,继上海、广州、深圳接连发布楼市新政后,北京从降低存量房贷利率、下调个人住房贷款最低首付款比例等方面出台政策措施。新政满月,北京楼市表现如何? 根据中指研究院监测数据 ,10月份,北京楼市活跃度提升。新房方面,10月1号-27号,北京新房成交面积大约48万平,环比9月同期增长48%,比去年10月同期小幅下降,数据表现比9月份明显改善。二手房方面,10月1号-27号,北京二手房成交超13000套,环比增长16%,同比增长46%。按趋势预估,10月份北京二手房成交有望突破1.6万套,创去年4月以来的新高。 中指研究院认为 ,10月份,北京楼市活跃度的提升,主要受以下几个因素影响:第一是政策推动,9月底以来中央出台一系列支持政策,同时北京也优化限购、限贷等政策,这些都提振了市场信心,推动了购房需求释放。根据中指调查数据,政策出台后,居民置业意愿明显改善。第二是刚需入场,随着房价的持续下跌,部分低总价房源的性价比逐渐显现,刚需客户开始进
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号