
住宅市场
一线城市楼市:市场边际改善,筑底进程延续
随着“金九银十”传统营销节点临近,房企推盘和促销力度预计加大,叠加北京、上海近期政策优化,市场活跃度或有所回升。但区域之间、新房与二手房之间的分化或仍将延续。
2026年以来,在全国房地产市场仍处在持续调整阶段,一线城市凭借强劲的城市竞争力及政策持续发力,正率先走出调整期。
从中指监测的房地产交易数据及百城价格指数来看,7月,一线城市新房成交同比增长14%,1-7月累计成交同比微降0.7%;二手房成交同比增长9.5%,1-7月累计成交同比增长6.6%。整体呈企稳趋势,但城市间分化格局仍较为明显。
本文将从一线城市的一二手房成交、价格、库存等维度,解析当前一线城市楼市的格局特征。
成交:7月新房同比上升,二手房京沪领跑
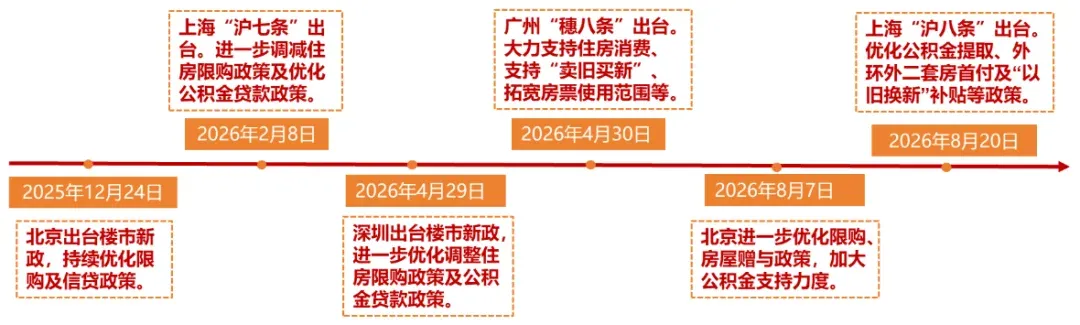
政策层面,一线城市持续加力打出组合拳。今年以来,2月上海“沪七条”率先出台,4月底深圳跟进优化限购政策,广州亦推出“穗八条”政策。政策主要围绕降低社保年限、优化多子女家庭购房套数、提升公积金贷款额度及放松置换认定等维度展开,多措并举大幅降低了购房门槛。8月,北京进一步优化限购、住房赠与及公积金政策,降低部分购房群体的准入门槛和资金压力。上海随后出台“沪八条”,进一步优化公积金提取、外环外二套房首付及“以旧换新”补贴等政策。
图:2025年底以来一线城市持续优化房地产政策
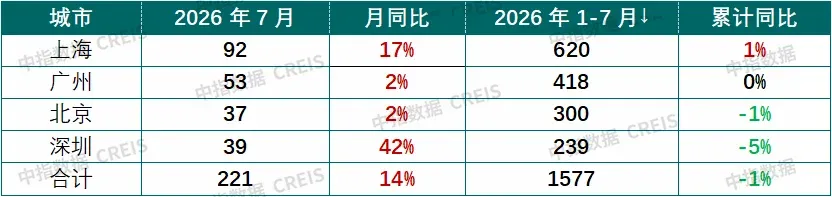
新房销售:中指监测数据显示,7 月一线城市新建商品住宅成交面积同比增长14%,北京、上海、广州、深圳同比分别增长 2%、17%、2%和42%。累计来看,1-7月一线城市新建商品住宅成交面积1577万㎡,同比微降0.7%。
表:2026 年 7 月一线城市新建商品住宅成交情况(单位:万平米)
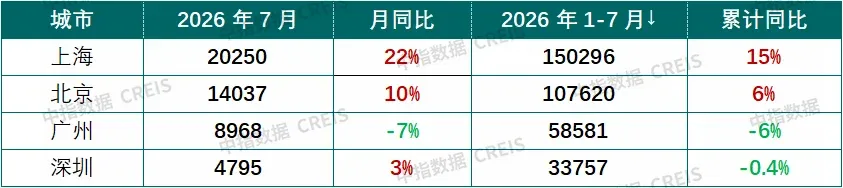
二手房销售:北京、上海、深圳二手房市场成交量同比持续增长,7 月,北京、上海二手住宅分别成交 1.4 万、2.0万套,高基数下同比仍分别增长 10%、22%,北京、上海二手房成交规模连续5个月同比增长,1-7月京沪二手房累计成交量均创近五年新高。深圳7月二手住宅成交量同比增长 3.0%,增幅较上月收窄;广州7月二手住宅成交同比下降7%,是一线城市中二手住宅成交唯一下降的城市。
表:2026年7月一线城市二手房成交情况(单位:套)
价格:一二手分化加剧,京广深二手挂牌价持续承压
从环比数据来看,一二手住宅价格分化较为明显。根据中指百城价格指数,7 月一线城市新建商品住宅价格持续呈结构性上涨,上海新房价格环比涨幅领先,北京、深圳、广州保持小幅上涨。二手房方面,一线城市二手房挂牌价环比下跌0.25%,内部城市出现分化,上海保持上涨趋势,北京、深圳、广州环比均下跌。
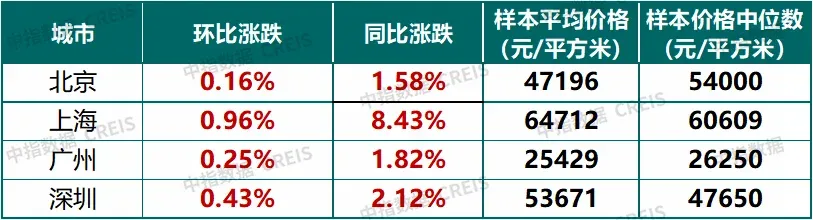
新房价格,根据中指百城价格指数,7 月一线城市新建住宅价格环比上涨0.63%,同比上涨5.40%。具体来看,上海新房价格环比涨幅居首位,涨幅为0.96%,同比涨幅为8.43%;深圳新房价格环比上涨0.43%,同比涨幅为2.12%;广州新房价格环比上涨为0.25%,同比涨幅为1.82%;北京新房价格环比上涨为0.16%,同比涨幅为1.58%。
表:2026年7月一线城市新建住宅价格指数变化情况
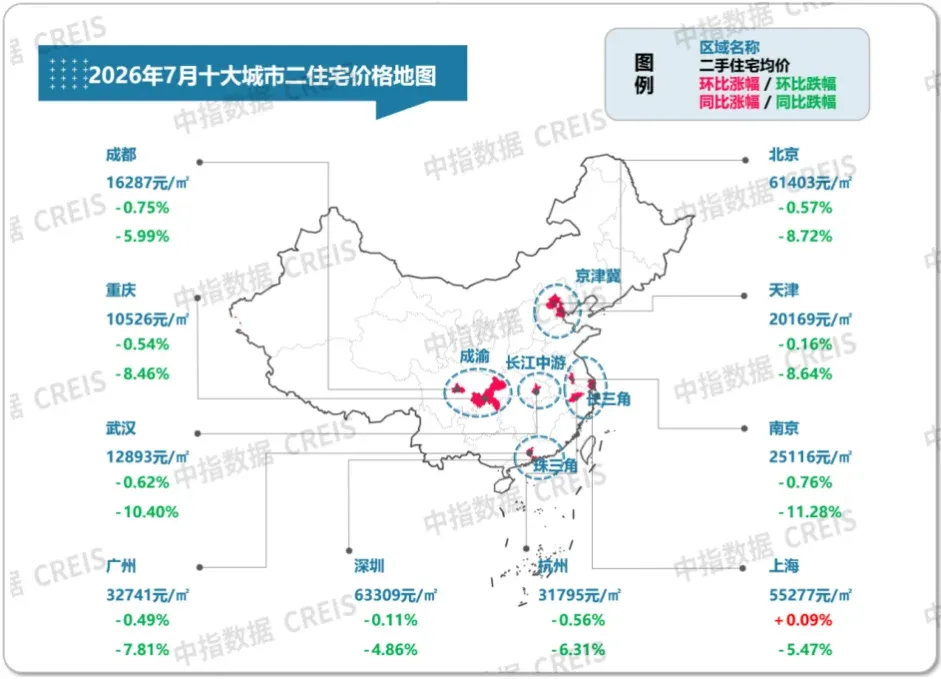
二手房挂牌价:根据中指百城价格指数,7 月一线城市二手住宅价格环比下跌0.25%,跌幅较上月扩大0.09个百分点。其中上海二手住宅挂牌均价环比上涨0.09%,环比已连续五个月上涨,同比下跌5.47%。北京二手住宅价格环比下跌0.57%,同比下跌8.72%。广州二手住宅价格环比下跌0.49%,同比下跌7.81%。深圳二手住宅价格环比下跌0.11%,同比下跌4.86%。整体来看,一线城市中上海二手房挂牌价率先出现筑底修复迹象,深圳价格小幅波动,北京和广州跌幅也较去年下半年显著收窄。
受供给缩量影响,新房库存规模整体回落
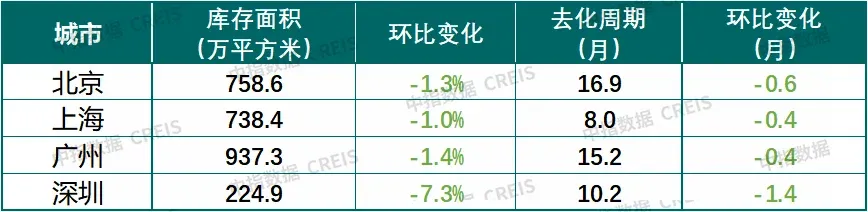
库存方面:受供给持续缩量影响,一线城市整体库存规模持续下降,7月库存面积环比下降1.8%,同比下降12.4%。具体来看,深圳新建住宅库存面积环比下降7.3%,同比下降22.7%;广州新建住宅库存面积环比下降1.4%,同比下降10.6%;北京新建住宅库存面积环比下降1.3%,同比下降21%;上海新建住宅库存面积环比下降1.0%,但因新增供应保持较高水平,同比微增0.3%。
去化周期方面,一线城市新建住宅去化周期整体保持持续改善态势,7月各城市去化周期环比及同比均呈下降趋势。按近6个月月均销售速度计算,7月末上海新建住宅去化周期仅为8个月,环比减少0.4个月,同比减少0.1个月;深圳新建住宅去化周期为10.2个月,环比减少1.4个月,同比减少3.3个月;广州新建住宅去化周期为15.2个月,环比减少0.4个月,同比减少2.3个月;北京新建住宅去化周期为16.9个月,环比减少0.6个月,同比减少4.8个月。
表:2026年7月一线城市新建住宅库存及去化周期情况
展望——筑底延续,分化仍为主旋律
展望后市,随着“金九银十”传统营销节点临近,房企推盘和促销力度预计加大,叠加北京、上海近期政策优化,市场活跃度或有所回升。但区域之间、新房与二手房之间的分化或仍将延续。
成交端,新增供应、促销活动及政策效应可能推动新房成交阶段性回升,上海、深圳的市场韧性或相对较强,北京、广州仍需关注政策传导和项目供应情况。二手房方面,北京、上海在“卖一买一”置换链条持续畅通的背景下,成交量有望维持高位;广州二手房成交仍可能面临一定压力。
价格端,新房在改善型项目入市带动下,价格有望维持结构性上涨。二手房挂牌价格可能延续小幅波动态势,“金九银十”期间若成交活跃度改善、挂牌量趋于稳定,价格跌幅或有收窄空间,但持续企稳仍取决于居民购房预期和供需关系的实质改善。
相关资讯
一线城市楼市:市场边际改善,筑底进程延续
中指云网讯: 2026年以来,在全国房地产市场仍处在持续调整阶段,一线城市凭借强劲的城市竞争力及政策持续发力,正率先走出调整期。 从中指监测的房地产交易数据及百城价格指数来看,7月,一线城市新房成交同比增长14%,1-7月累计成交同比微降0.7%;二手房成交同比增长9.5%,1-7月累计成交同比增长6.6%。整体呈企稳趋势,但城市间分化格局仍较为明显。 本文将从一线城市的一二手房成交、价格、库存等维度,解析当前一线城市楼市的格局特征。 成交:7月新房同比上升,二手房京沪领跑 政策层面,一线城市持续加力打出组合拳。今年以来,2月上海"沪七条"率先出台,4月底深圳跟进优化限购政策,广州亦推出"穗八条"政策。政策主要围绕降低社保年限、优化多子女家庭购房套数、提升公积金贷款额度及放松置换认定等维度展开,多措并举大幅降低了购房门槛。8月,北京进一步优化限购、住房赠与及公积金政策,降低部分购房群体的准入门槛和资金压力。上海随后出台"沪八条",进一步优化公积金提取、外环外二套房首付及"以旧换新"补贴等政策。 图:2025年底以来一线城市持续优化房地产政策 新房销售:中指监测数据显示,7 月一线城市新建商品住宅成
来源: 中指研究院
早八点 | 上周楼市成交同比涨幅显著,土地市场二线城市交易活跃
中指云网讯: 上周楼市整体同环比均上升,同比涨幅显著。各线城市中,一线城市整体环比涨幅最大为22.8%,上海以52.32%领衔;三线城市同比提升最高为87.1%,惠州最具代表为211.6%;二线城市同环比上涨幅度均处于中间水平,青岛和温州为其中的同环比涨幅代表。整体库存总量环比略涨。土地整体供求环比走高,宅地供应量增近八成,整体均价较上周上扬,宅地均价基本持平。出让金总额增加,南京收金逾180亿领衔。房企融资类型以公司债为主,房企拿地城市集中在南京、苏州、温州等城市。 政策: 央行宣布于3月27日降准0.25个百分点。杭州拟进一步放宽落户政策,成都进一步规范租赁市场。 交易: 上周成交整体同环比均上涨,一、二、三线城市中,环比涨幅分别由上海、温州和扬州领衔;同比来看,深圳、青岛和惠州分别领涨一、二、三线城市。库存总量环比略涨。 土地: 二线城市交易活跃,上海逾483亿新推19宗宅地。 交易 ▍交易:整体同环比均上升,一、三线城市分别领衔同、环比涨幅 市场监测:https://www.cih-index.com/ ▍周度整体:整体同环比均上涨,同比涨幅不断扩大 市场监测:https://www.ci
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号