
住宅市场
2026上半年浙江省住宅项目销售业绩排行榜
2026年上半年,浙江住宅市场呈现“分化中重构”的格局。杭州在销售金额榜上占据绝对主导,其项目包揽了TOP20榜单中的八成席位。与此同时,嘉兴凭借单个项目在销售面积上的突出表现,揭示了非省会城市依靠产品力也能跑出独立行情。市场分化已超越简单的城市强弱对比,表现为资产属性与居住属性的深层分野,以及高端
2026年上半年,浙江住宅市场在"分化中重构"。销冠项目36.6亿元、嘉兴单个项目成交13.4万㎡、杭州占据TOP20八成席位——三组数据,勾勒出三个截然不同的市场侧面。
分化的维度早已超越简单的"城市强弱":金额榜与面积榜的错位,揭示了资产属性与居住属性的深层分野;高端市场的逆势独立行情,证明购买力的结构性分化已不可逆;县域改善需求的突围,则在提醒市场:非头部城市只要产品力足够突出,仍有机会跑出独立行情。
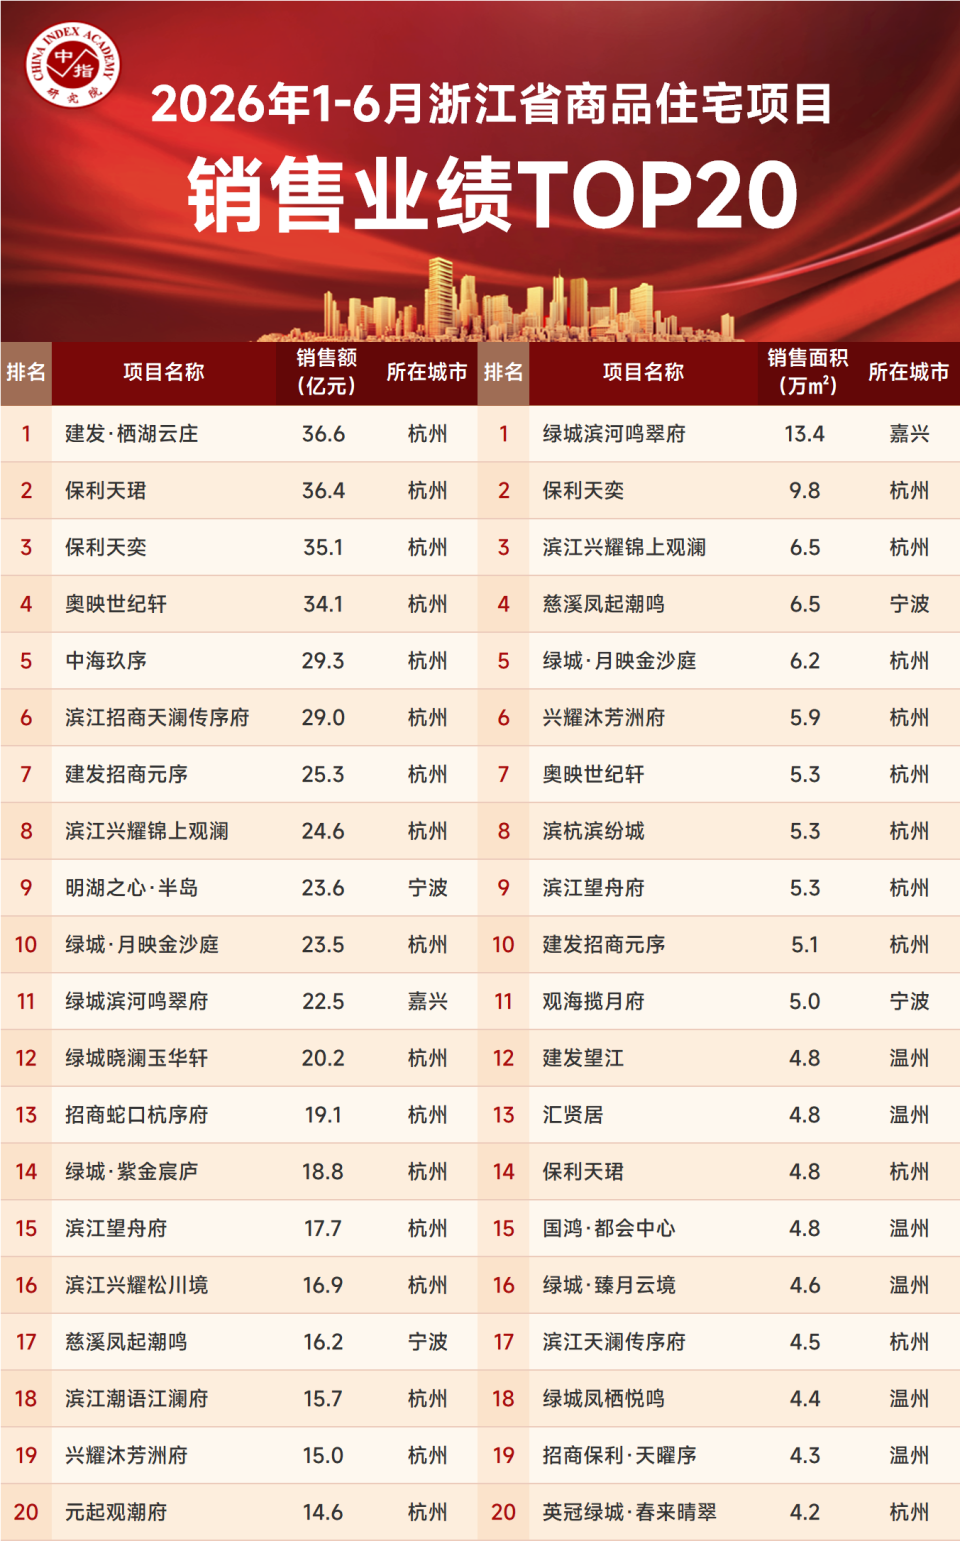
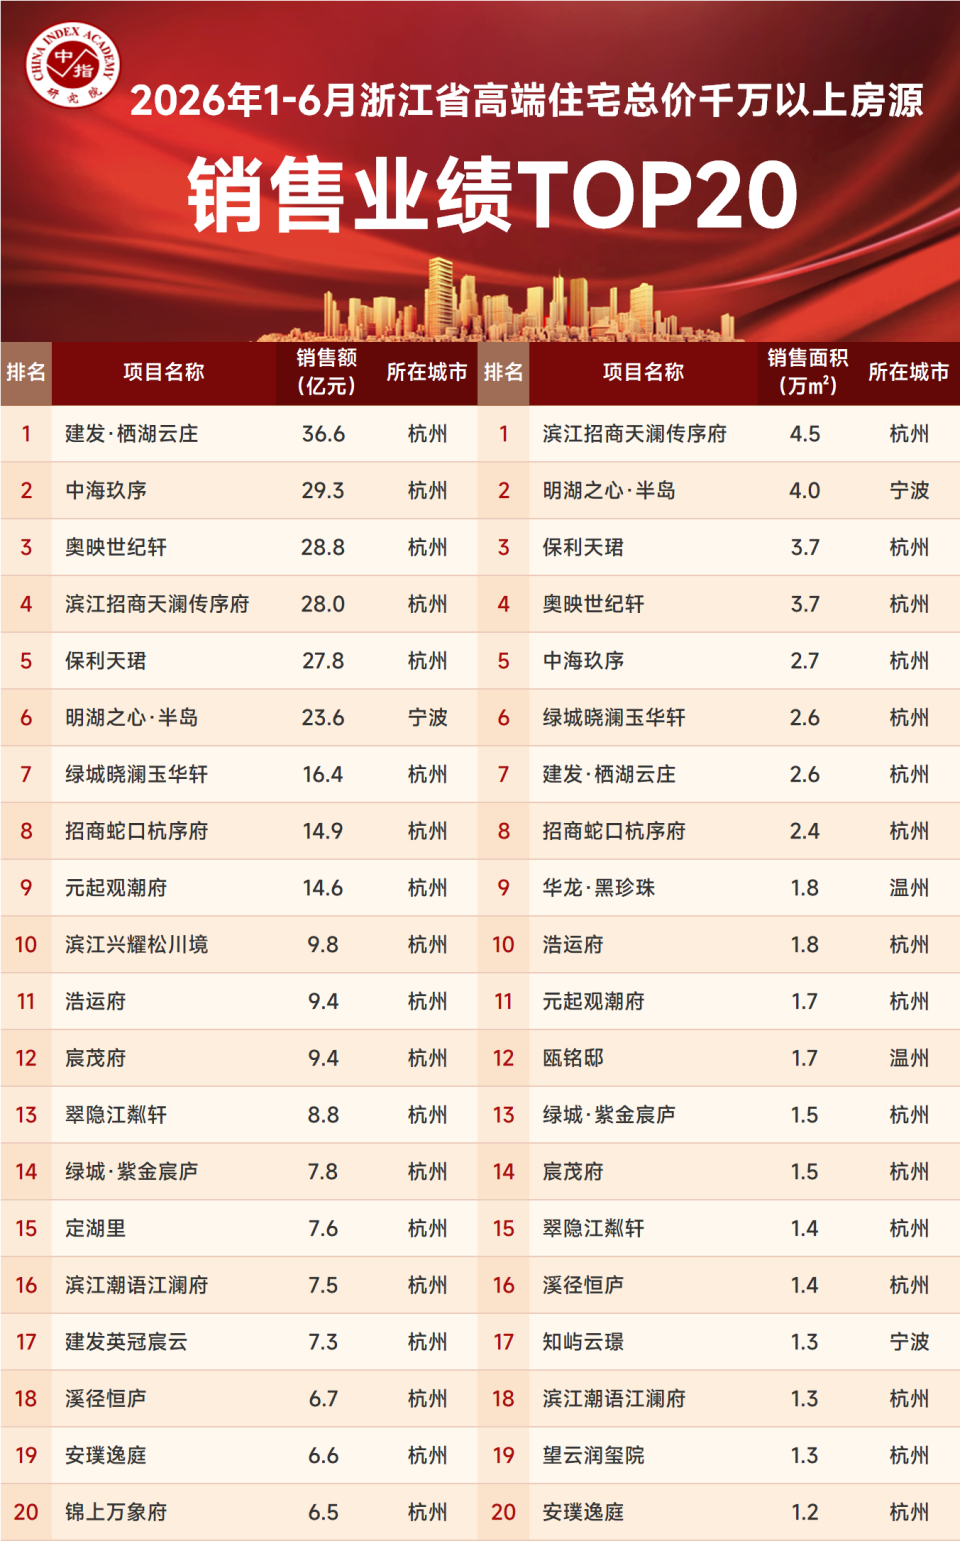
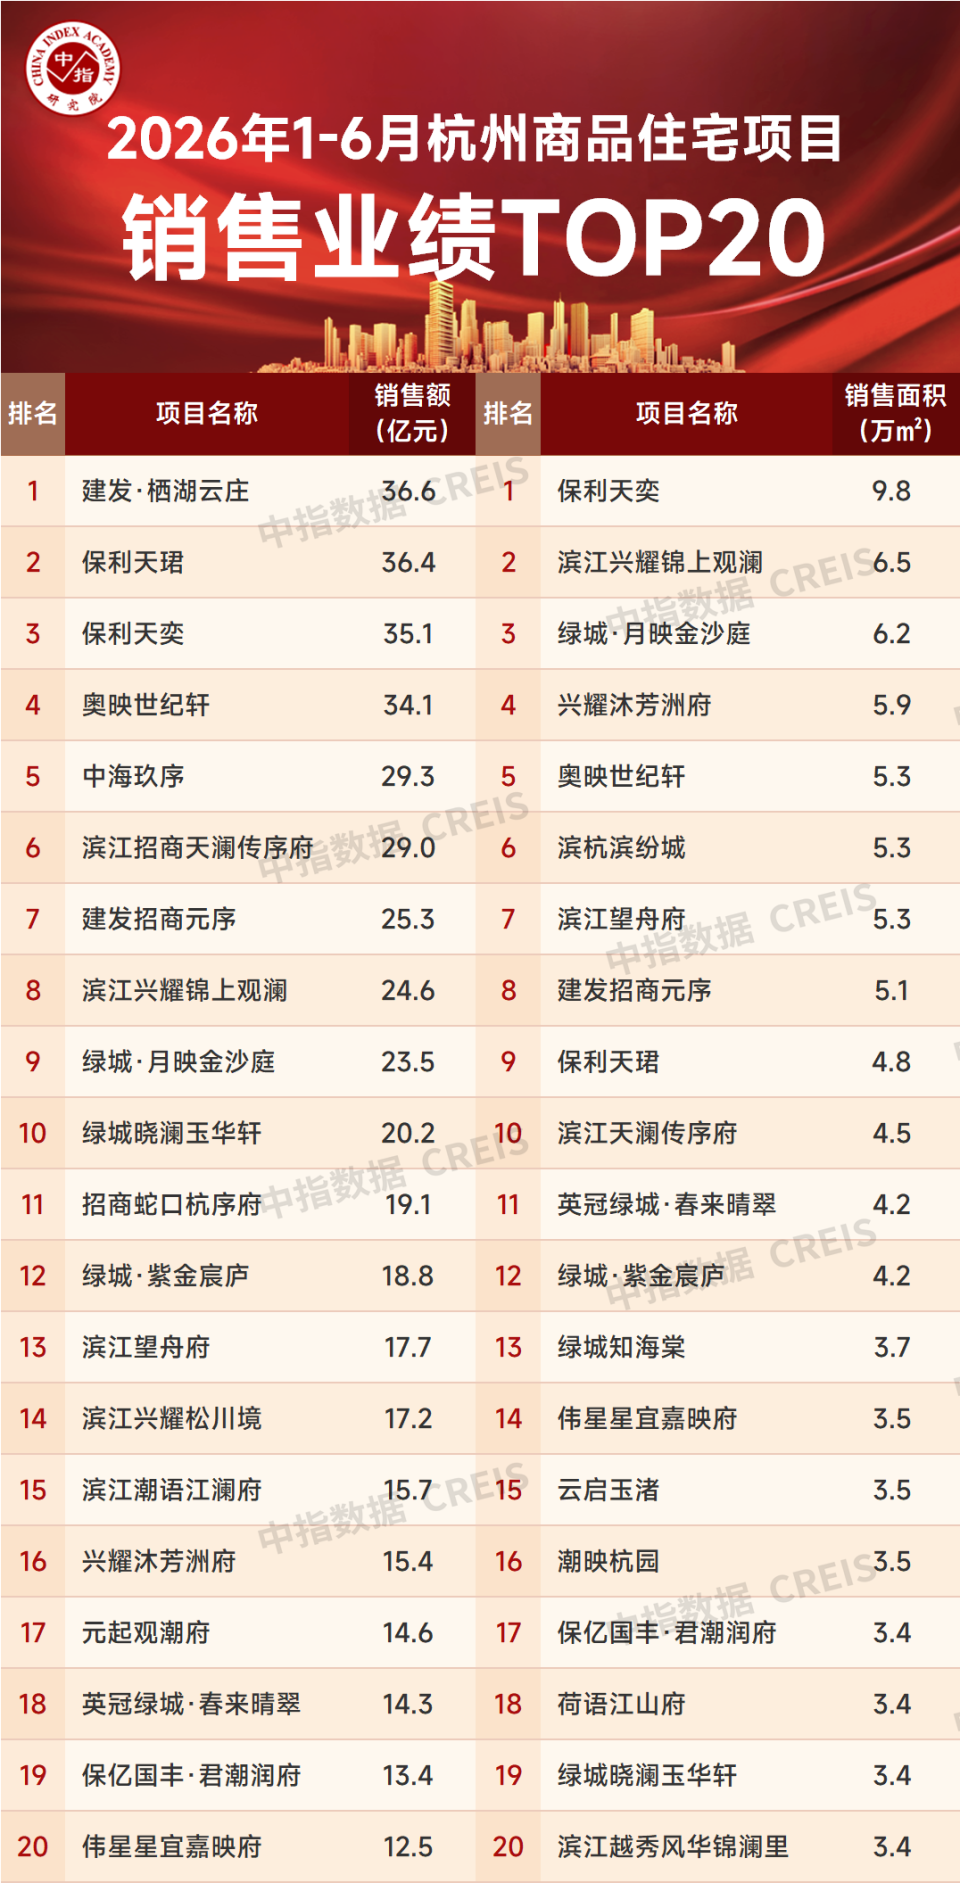
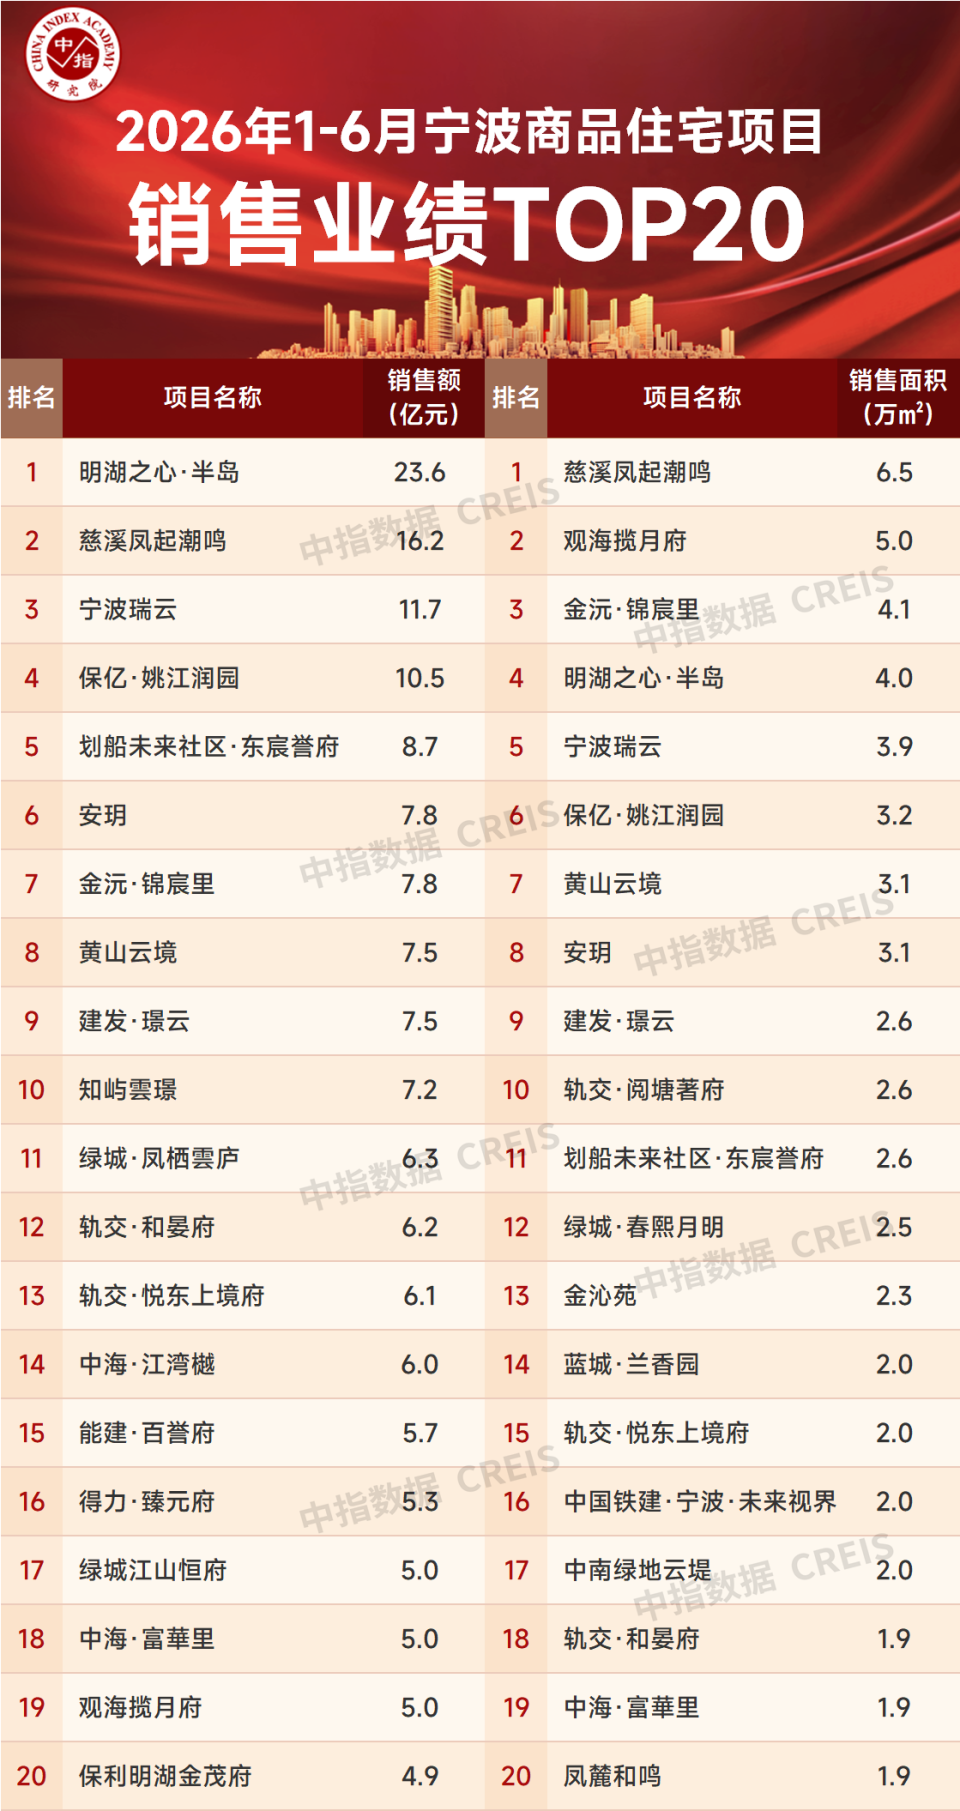
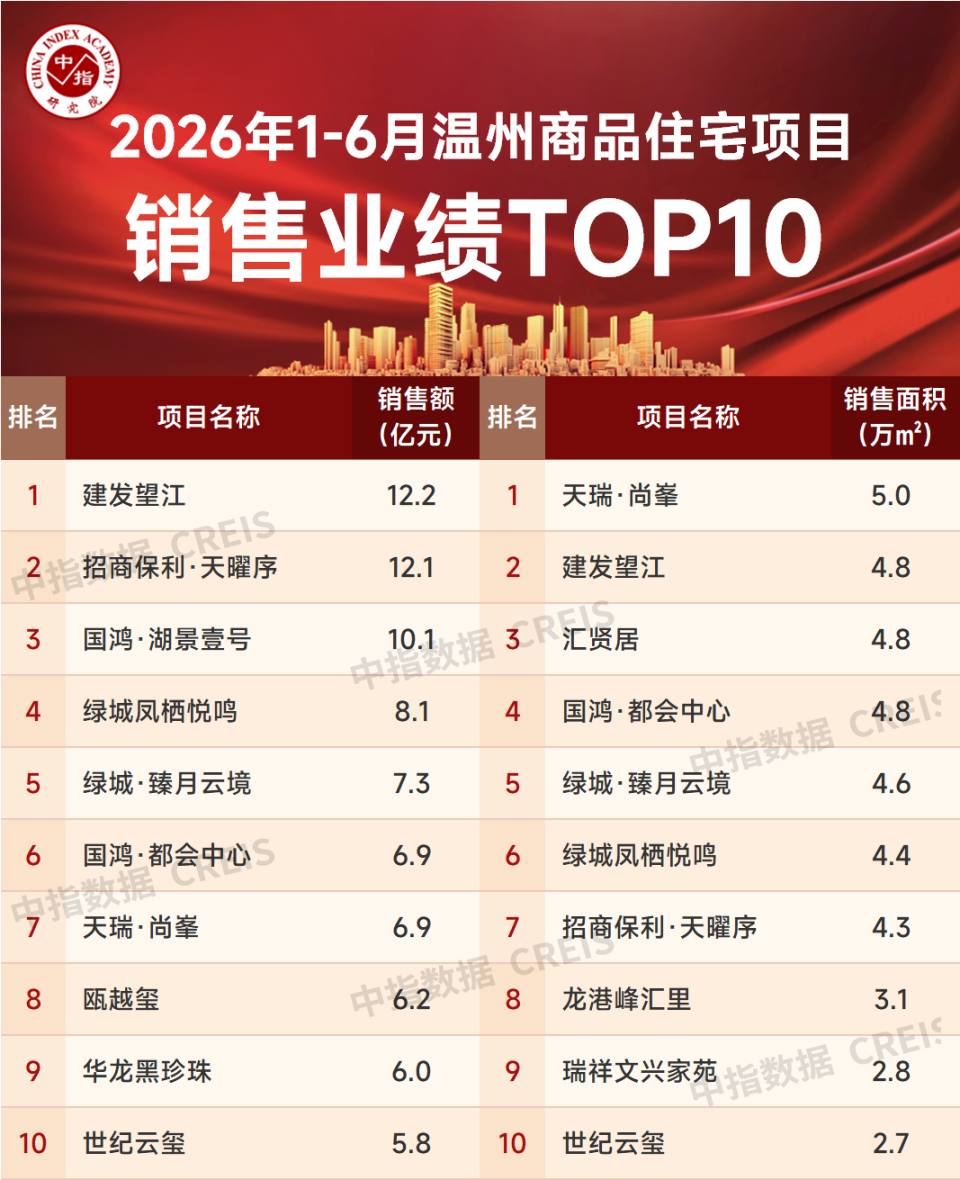
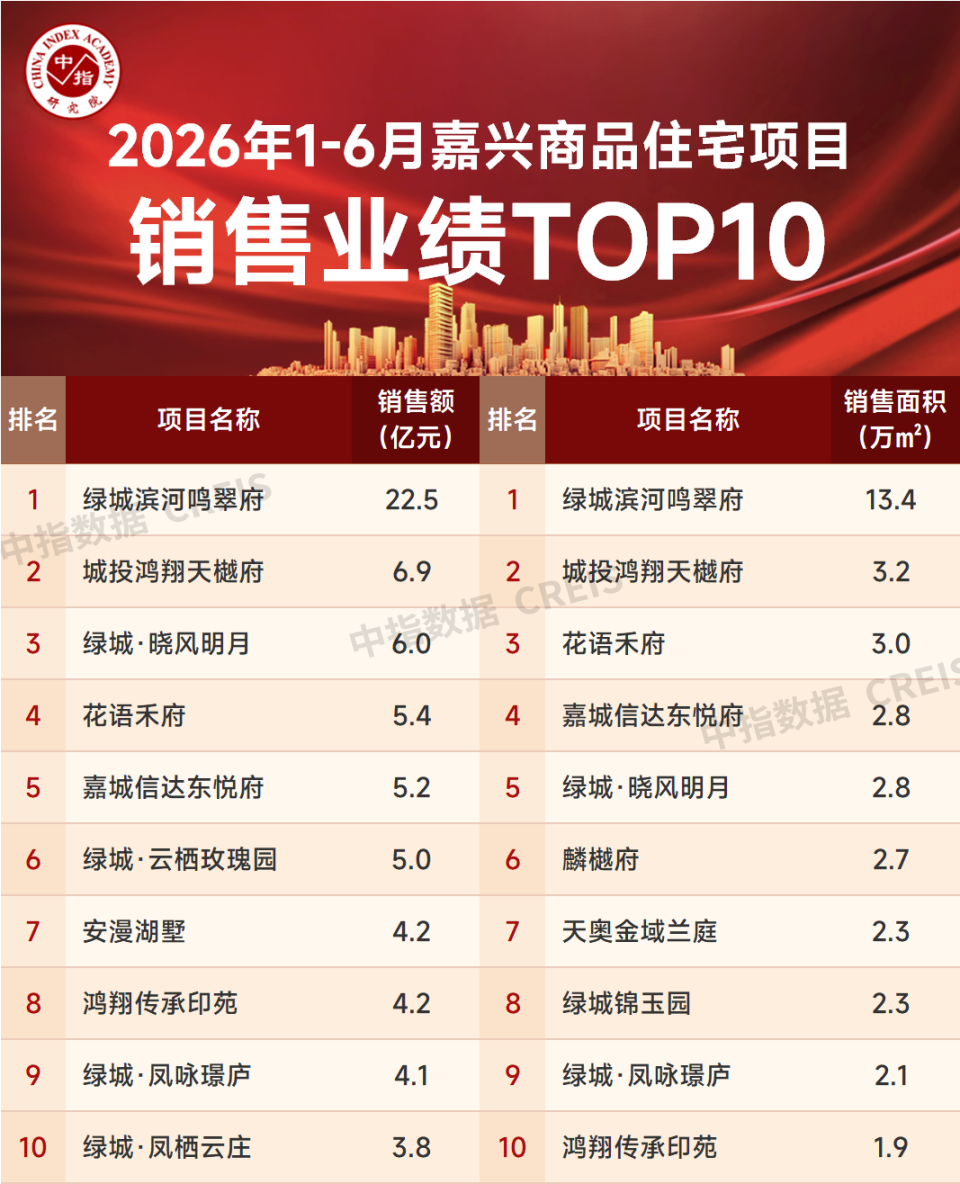
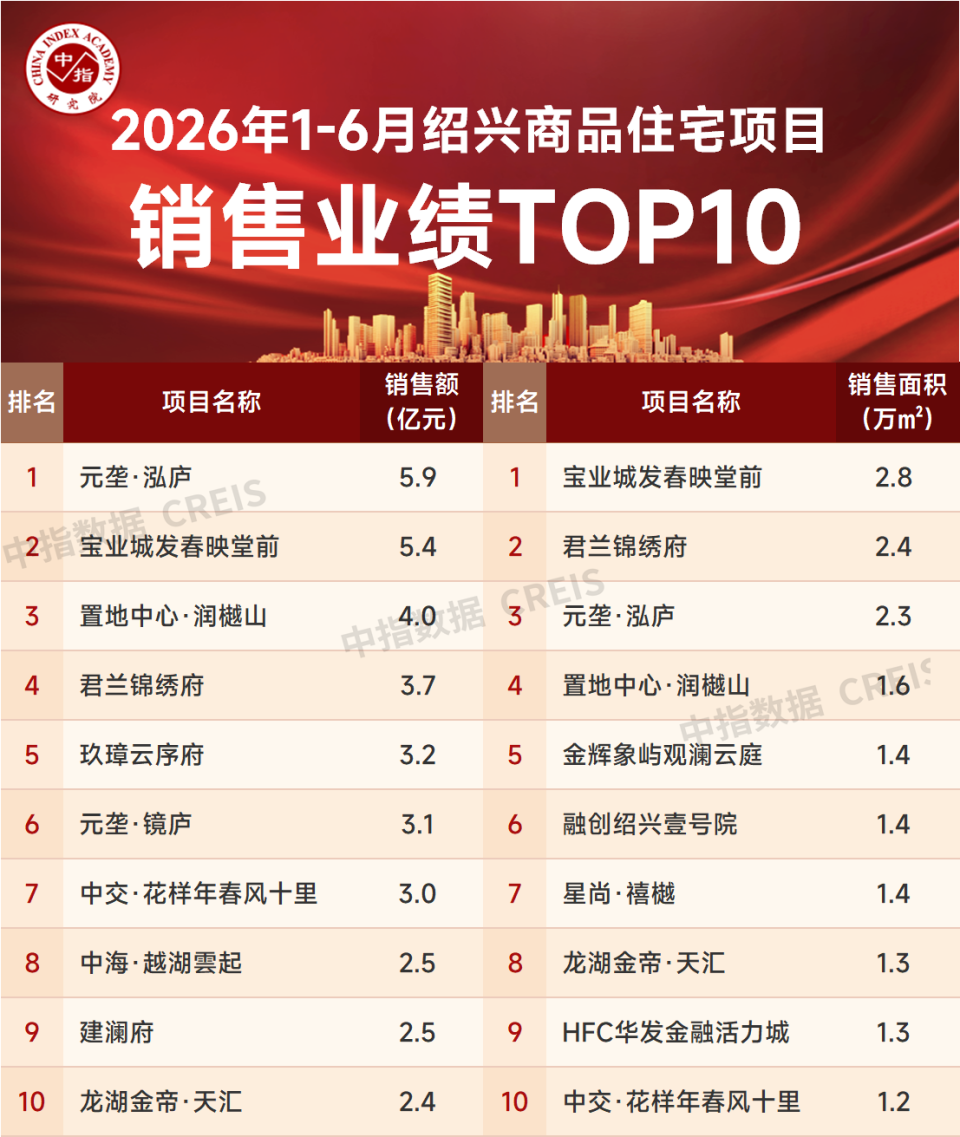
浙江省全局:杭州独大,断层已成
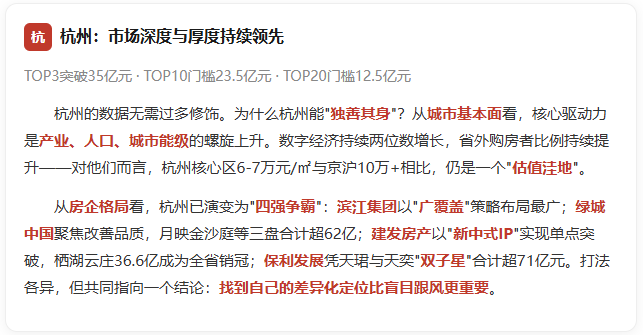
透过TOP20榜单,浙江楼市的"断层式分化"清晰可见——杭州一城独占八成席位,前三甲门槛高达35亿元,而省内其他城市仅宁波、嘉兴各有一两个项目入列。这种格局既是城市能级差距的直接投射,也预示着未来市场竞合格局的深刻演变。
▎杭州占榜单八席,城市层级分化持续加剧
2026上半年,浙江省商品住宅销售金额TOP20榜单呈现罕见的"超头部集中":杭州17个项目占85%席位,宁波2席、嘉兴1席,其余城市无一入围。前三甲全部来自杭州,均突破35亿元,TOP10门槛高达23.5亿元。
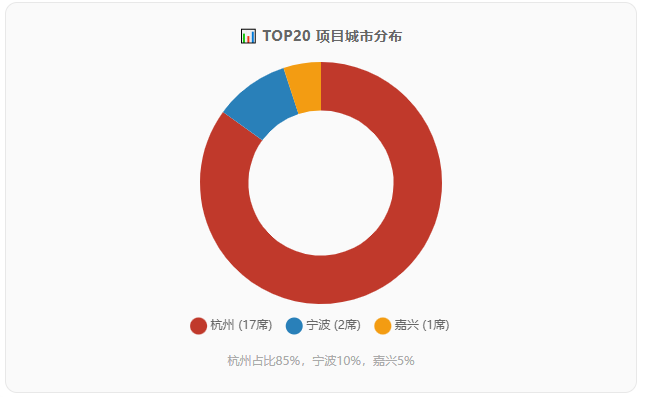
建发·栖湖云庄以36.6亿元问鼎全省销冠,超过部分地级市TOP10项目总和。其成功并非偶然——它折射的是高净值人群在资产荒背景下,对"稀缺地段+顶级产品=金融避险"这一等式的集体共识。保利天珺(36.4亿)与保利天奕(35.1亿)构成"双子星",合计超71.5亿元,相当于宁波TOP10项目总和的近七成,体现其精准卡位高端改善板块、以规模化开发对冲单盘风险的策略成效。
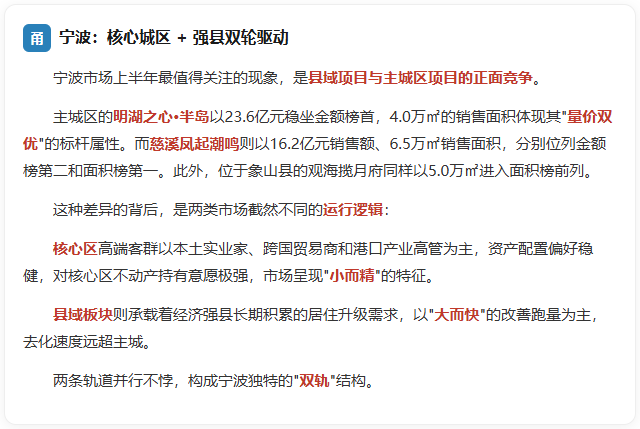
非杭州项目中,宁波明湖之心·半岛(23.6亿,第9位)和嘉兴绿城滨河鸣翠府(22.5亿,第11位)的入围,恰好揭示了浙江市场的另一个侧面:只要产品力足够突出,非省会城市同样能诞生省级标杆。
▎金额榜vs面积榜:同一市场的两副面孔
金额榜上杭州独领风骚,但切换到面积维度——全省冠军来自嘉兴的绿城滨河鸣翠府(13.4万㎡),且是唯一突破10万㎡的项目。销售额反映资金密度(杭州以超高均价碾压全省),销售面积反映市场流速(非省会城市同样能跑出可观去化)。两条维度如同市场的经纬线,缺一不可。
保利天奕值得特别关注——以35.1亿元位列金额榜第三,以9.8万㎡位列面积榜第二。在杭州高单价市场中实现"金额+面积"双维度突破,意味着项目在产品定位、客群覆盖、定价策略三个维度上均做到了精准平衡。它既非纯粹顶豪,也非刚需跑量盘,而是精准切入"改善型高端"这一最大客群池——这类项目在当前市场环境下往往拥有最好的抗风险能力。
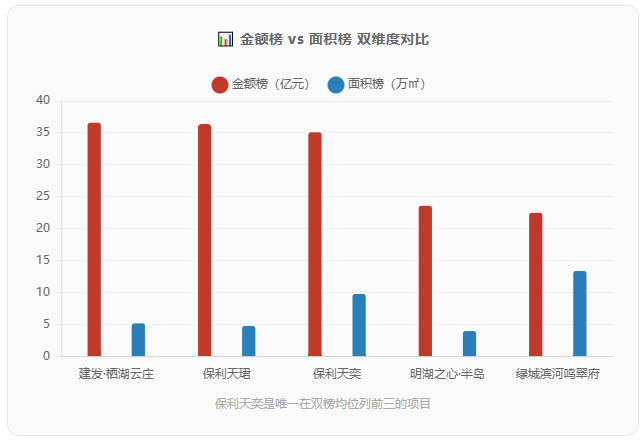
两套榜单的差异折射出一个更深层的市场结构:金额榜对应资产属性——高金额即高单价,购买此类项目的客群本质是在配置资产而非解决居住,定价逻辑脱离供需基本面,更多取决于宏观预期和资产配置偏好;面积榜对应居住属性——高面积即高流速,去化速度直接反映区域真实居住需求的旺盛程度。两条线索交织表明,浙江楼市已进入"二元市场"阶段,资产市场与居住市场并行运转,驱动因素和定价逻辑截然不同。
千万级高端市场:逆势走强,独立运行
将分析维度聚焦于总价1000万元以上的高端住宅时,一幅截然不同的图景浮现——这个细分市场与普宅市场几乎不存在竞争关系,它的定价逻辑、客群构成和发展节奏都自成一体。
建发·栖湖云庄以36.6亿元位居高端金额榜榜首,中海玖序上半年销售金额达29.3亿元位居第二,两大项目高端纯粹度达100%。这种纯粹的高端定位在当前市场具有特殊意义:当整体趋冷时,顶级资产反而因其稀缺性和避险属性被争抢,形成逆向走势。
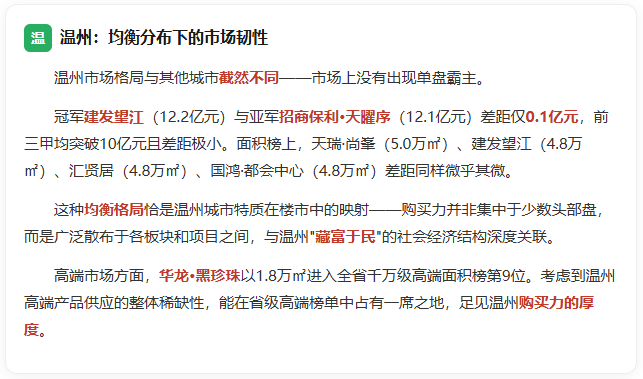
值得关注的是,宁波明湖之心·半岛(23.6亿,高端金额第六)和温州华龙·黑珍珠(1.8万㎡,高端面积第九)的入榜——说明高端购买力并非杭州独有,但其他城市的高端市场更多呈现"塔尖单点突破"的特征,而非杭州的"面上开花"。
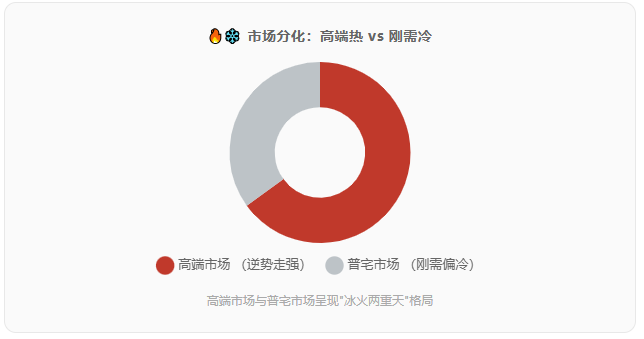
高端市场与大众市场"脱钩"的背后,是三个结构性因素的共同作用。第一,资产配置的避险需求——全球不确定性增加背景下,高净值人群将核心城市优质不动产视为"安全屋",购房从消费逻辑转变为资产配置逻辑,价格敏感度降低。第二,供应侧的天然稀缺——核心城市核心地段土地供应长期受控,"卖一块少一块"的预期本身就在推高价值。第三,购买力的结构性分化——高净值人群资产端持续增长,中低收入群体实际购买力受经济下行挤压,这种分化直接投射到房地产市场,形成高端热、刚需冷的"冰火两重天"格局。
城市观察:四城四法,各有逻辑
将视角下沉到城市维度,分化的图景更加立体。
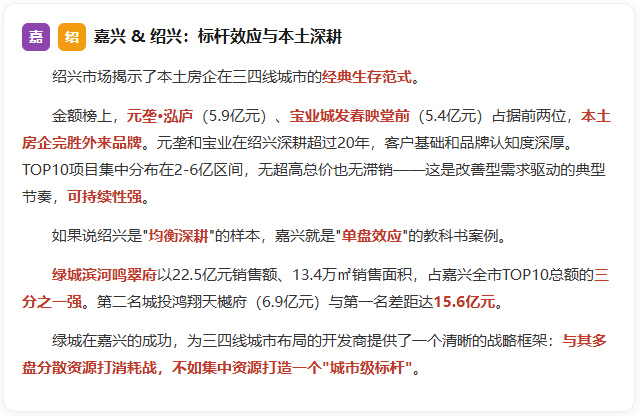
杭州以"资产逻辑"独领风骚,宁波走出"核心+县域"的双轨模式,温州以均衡分布展现市场韧性,嘉兴和绍兴分别以"单盘效应"和"均衡深耕"给出了三四线城市的两种突围路径。
四城四种截然不同的运行逻辑,共同拼出了浙江楼市的全貌。
趋势研判:分化定局,四重信号
从城市格局回到全省层面,四种市场逻辑的背后藏着几条贯穿性的线索——资产避险、产品力升级、城市内部分化、县域崛起。这些力量正在重塑浙江住宅市场的底层逻辑,也将主导下半年的走向:
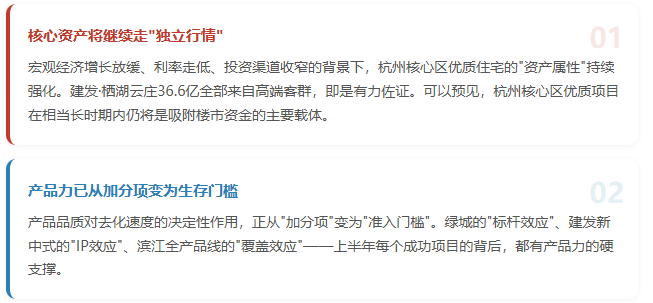
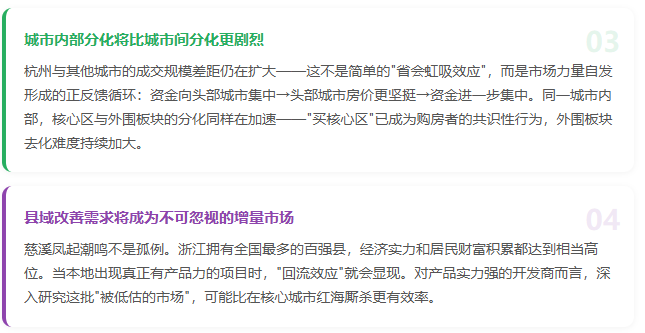
结语:2026年上半年浙江楼市项目榜单的启示不在于"谁卖了多少",而在于在分化的市场中找到差异化定位,比追逐规模更重要。杭州的"资产逻辑"、嘉兴的"标杆逻辑"、绍兴的"深耕逻辑"、温州的"均衡逻辑"——每个城市都有自己的生存法则。未来,随着市场环境的持续调整,能够在新一轮竞争中持续领先的,将是那些资金底盘稳固、区域聚焦清晰、产品力有辨识度的房企。
相关资讯
中指·每日要闻:郴州非住宅商品房可变更为商品住宅
中指云网讯: 点击查看房地产市场最新数据 今日看点: 郴州:非住宅商品房可变更为商品住宅 北京天恒置业:2024年第二期公司债更新至"已反馈" 广州城投集团:发行26.01亿元流花展贸中心CMBS 温州:温州瓯海经开建投底价15.97亿元摘得温州瓯海两宗涉宅地块 广州:知识城集团底价8.92亿元摘得广州黄浦区一宗地块 浦江中国发布2024H1业绩公告 【政策·市场】 郴州:近日,湖南省郴州市发布《郴州市人民政府办公室印发的通知》。通知显示,推进去库存。继续保持2023年存量房评税价格水平,促进存量房交易。同时,对已建未售的非住宅商品房,在满足消防结构及国家规范的前提下,经法定程序批准可变更为商品住宅。对变更后的商品住宅,鼓励房地产开发企业自持用作租赁住房和按适当比例改为保障性住房;支持国有企业收购用作保障性住房,保障新市民、青年人住房需求。在满足消防结构及国家规范的前提下,允许商铺根据实际情况重新分割办证。 【企业】 【1】北京天恒置业:8月30日,上海证券交易所信息披露显示,北京天恒置业集团有限公司计划在2024年向专业投资者非公开发行公司债券(第二期),项目状态已更新为"已反馈"。据了解,该债
来源: 中指研究院
2026年中国房地产市场展望
中指云网讯: 2025年,全国房地产市场整体延续调整态势。二季度以来新房销售边际转弱,二手房市场持续"以价换量",市场整体仍处于"止跌回稳"过程中。10月,《"十五五"规划建议》定调"推动房地产高质量发展",并强调清理住房消费不合理限制性措施。12月,中央经济工作会议进一步部署"着力稳定房地产市场",并围绕控增量、去库存、优供给等方面明确了具体任务方向。 2026年是"十五五"开局之年,也是稳地产的关键一年。市场回稳的核心在于信心恢复与预期改善。12月末,北京已率先优化楼市政策;财政部、税务总局联合发文,个人销售住房增值税征收率迎来下调。预计2026年相关政策将继续靠前发力,加快稳地产,进而推动经济实现质的有效提升和量的合理增长。 (1)市场供求:2025年,重点城市新房销售整体仍处调整阶段,一季度市场延续修复态势,二季度以来市场动能有所转弱,四季度在房企促销与改善项目入市带动下,核心城市仍保持一定成交规模,但由于上年同期基数较高,同比回落较明显。随着开工及上市规模持续缩量,上半年重点城市新房可售库存持续回落,但下半年下降趋势放缓,出清周期有所延长。二手房市场,部分房源"以价换量"带动需求释放,全
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号