
房企动态
2026年1-2月全国房地产企业拿地TOP100排行榜
重点房企拿地总额同比下降52.4%,土地供应缩量,点状高热持续
当月要点:
1、重点房企拿地总额同比下降52.4%,土地供应缩量,点状高热持续
2、多省市两会提出优化土地供应,推进城市更新
3、从住宅用地成交总价TOP10来看, 一线城市核心地块高热
01
重点房企拿地总额同比下降52.4%
土地供应缩量,点状高热持续
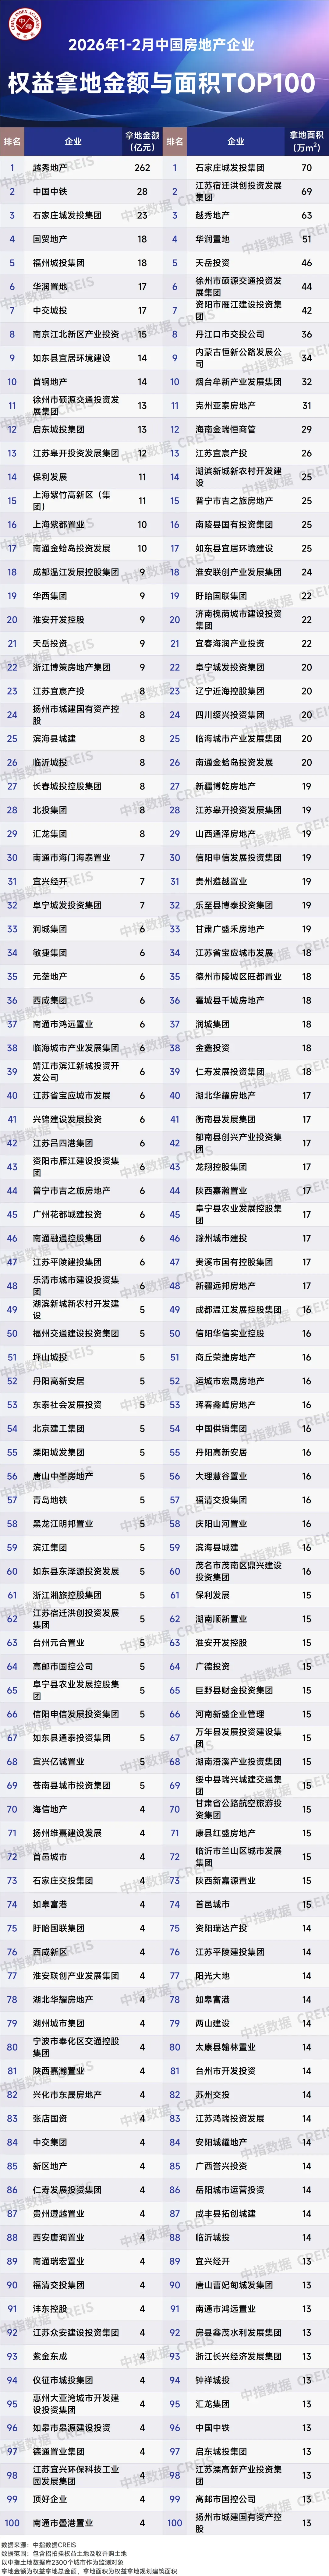
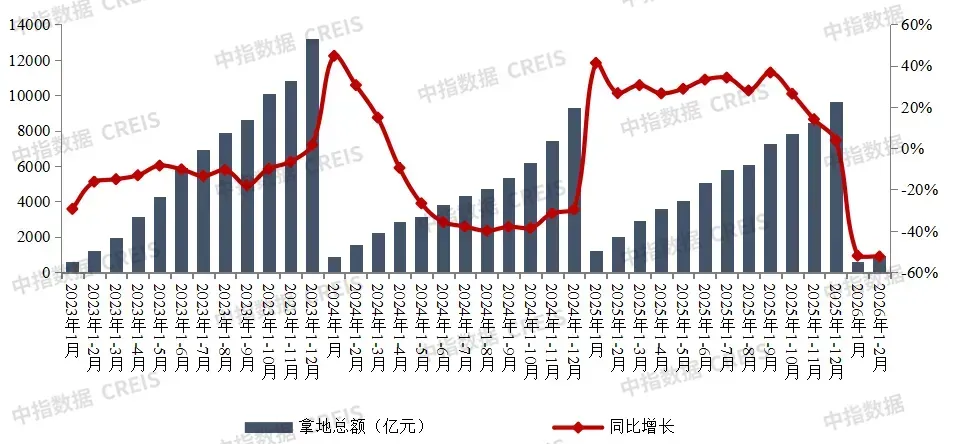
2026年1-2月,TOP100企业拿地总额950.4亿元,同比下降52.4%,降幅较上月基本持平。受春节假期影响,2月土地供应缩量,且上年基数较高,房企拿地规模同比未出现明显改善。从土地溢价率来看,2月全国300城住宅用地平均溢价率为11%,显著上升。核心城市优质地块高热,2月25日广州马场一期地块历经9小时,经过243轮竞价,被越秀以236.04亿元的价格竞得,溢价率26.6%,创广州住宅楼面地价新高;2月10日,成都锦江区牛沙路片区地块亦拍出23.03%的溢价率。从拿地企业来看,央国企仍然是主力,越秀地产、中国中铁、国贸地产、华润置地等大中型央国企拿地金额位居前列。
图:2023年-2026年2月TOP100房企累计拿地总额及同比
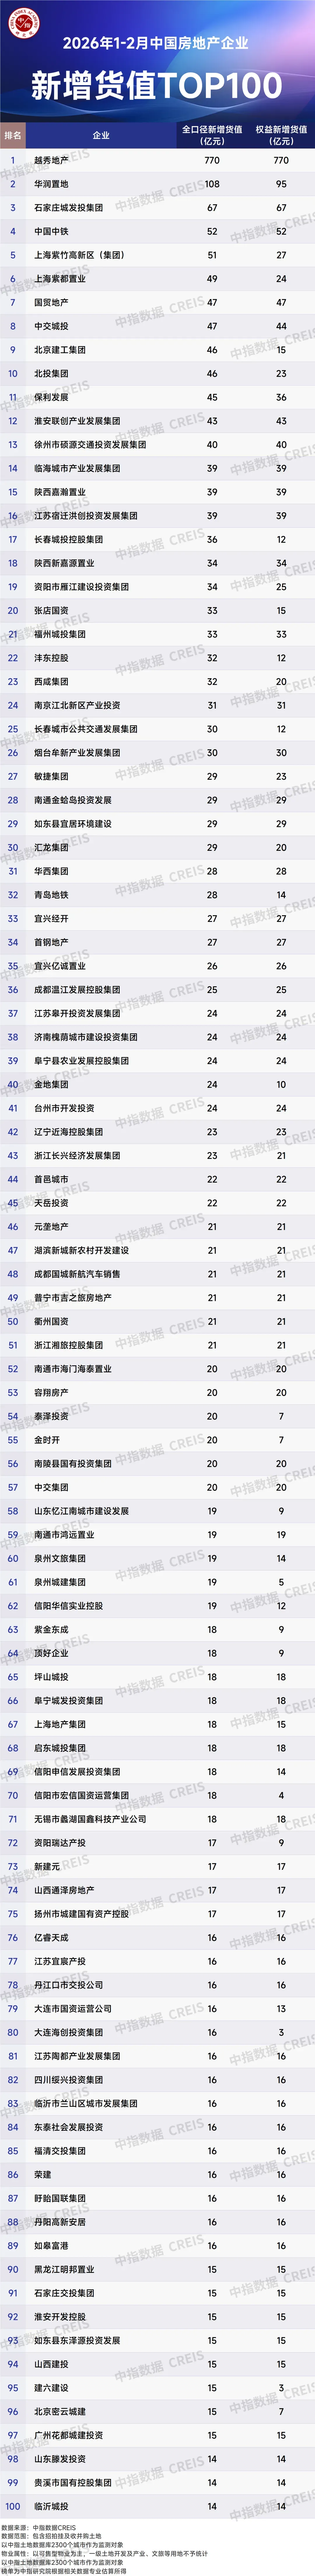
从新增货值来看,越秀地产、华润置地、石家庄城发投集团位列前三。2026年1-2月,越秀地产以770亿元新增货值位列第一,华润置地新增货值规模为108亿元,位列第二,石家庄城发投集团新增货值规模为67亿元,位列第三。TOP10企业2026年1-2月新增货值总额1282亿元,占TOP100企业的38.9%,新增货值门槛为14亿元。
02
多省市两会提出优化土地供应
推进城市更新
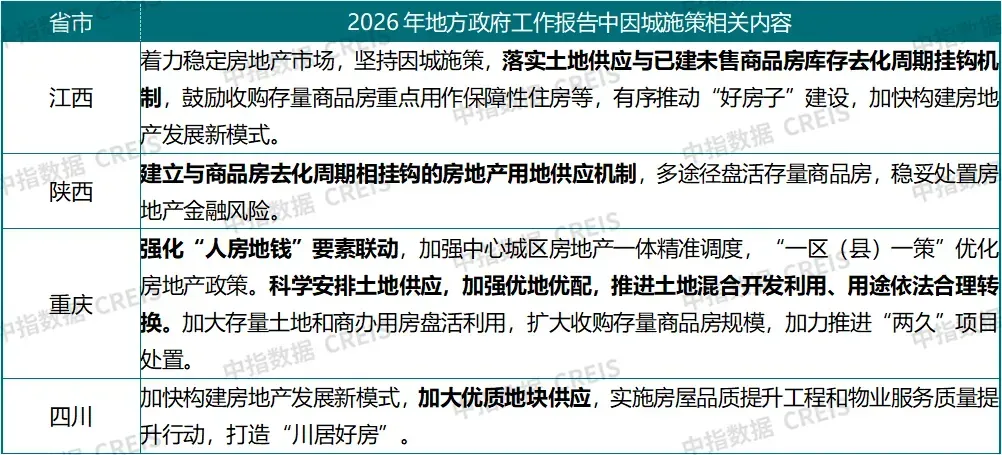
各省市政府工作报告中关于房地产的相关表述,整体延续了中央经济工作会议的基调,15个省市明确强调稳定房地产市场,各地根据自身实际情况部署房地产工作。其中,在“控增量”方面,江西、陕西提出“建立与商品房去化周期相挂钩的房地产用地供应机制”,四川提出“加大优质地块供应”,重庆提出“科学安排土地供应,加强优地优配,推进土地混合开发利用、用途依法合理转换”,预计各省市2026年住宅用地供应方面将延续2025年“提质缩量”的特点,更好满足居民的改善性住房需求。
表:2026年部分省市政府工作报告中“控增量”相关表述
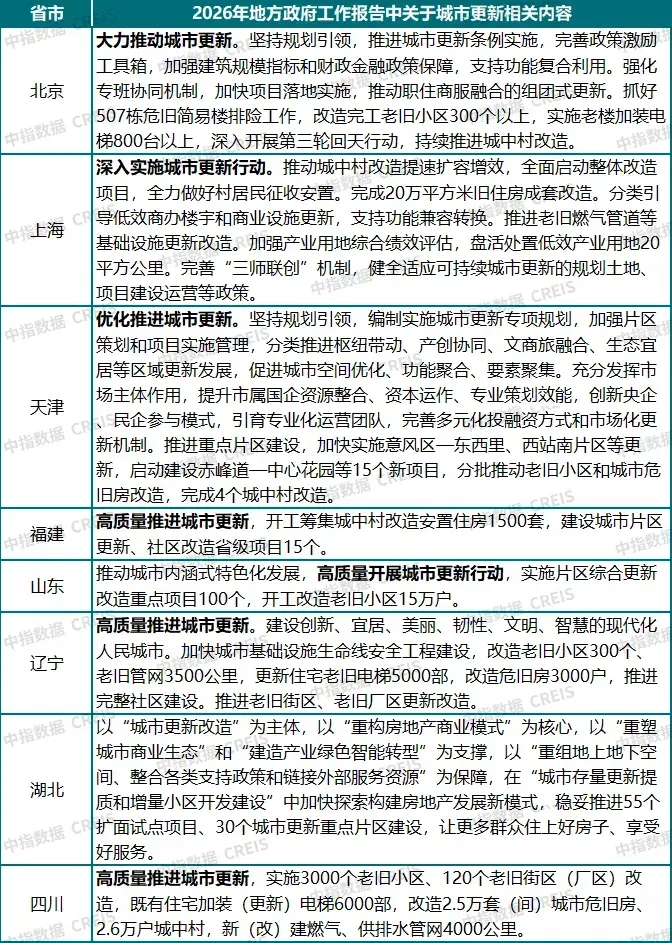
在城市更新方面,2026年,30个省市在政府工作报告中强调城市更新,提及相关内容省市数量较2025年增加2个,在各项工作中强调频次最高,大力推进、高质量推进、深入推进、有序推进等是关键词。多省市明确提出城市更新具体任务目标,如北京明确“抓好507栋危旧简易楼排险工作,改造完工老旧小区300个以上,实施老楼加装电梯800台以上”,天津明确“加快实施意风区—东西里、西站南片区等更新,启动建设赤峰道—中心花园等15个新项目”等。部分省市也指出完善配套政策工具,如北京指出“推进城市更新条例实施,完善政策激励工具箱,加强建筑规模指标和财政金融政策保障,支持功能复合利用。强化专班协同机制,加快项目落地实施,推动职住商服融合的组团式更新”,上海指出“分类引导低效商办楼宇和商业设施更新,支持功能兼容转换。推进老旧燃气管道等基础设施更新改造。加强产业用地综合绩效评估,……完善‘三师联创’机制,健全适应可持续城市更新的规划土地、项目建设运营等政策”。
表:2026年部分省市政府工作报告中关于城市更新相关内容表述
03
重点区域及城市房企拿地
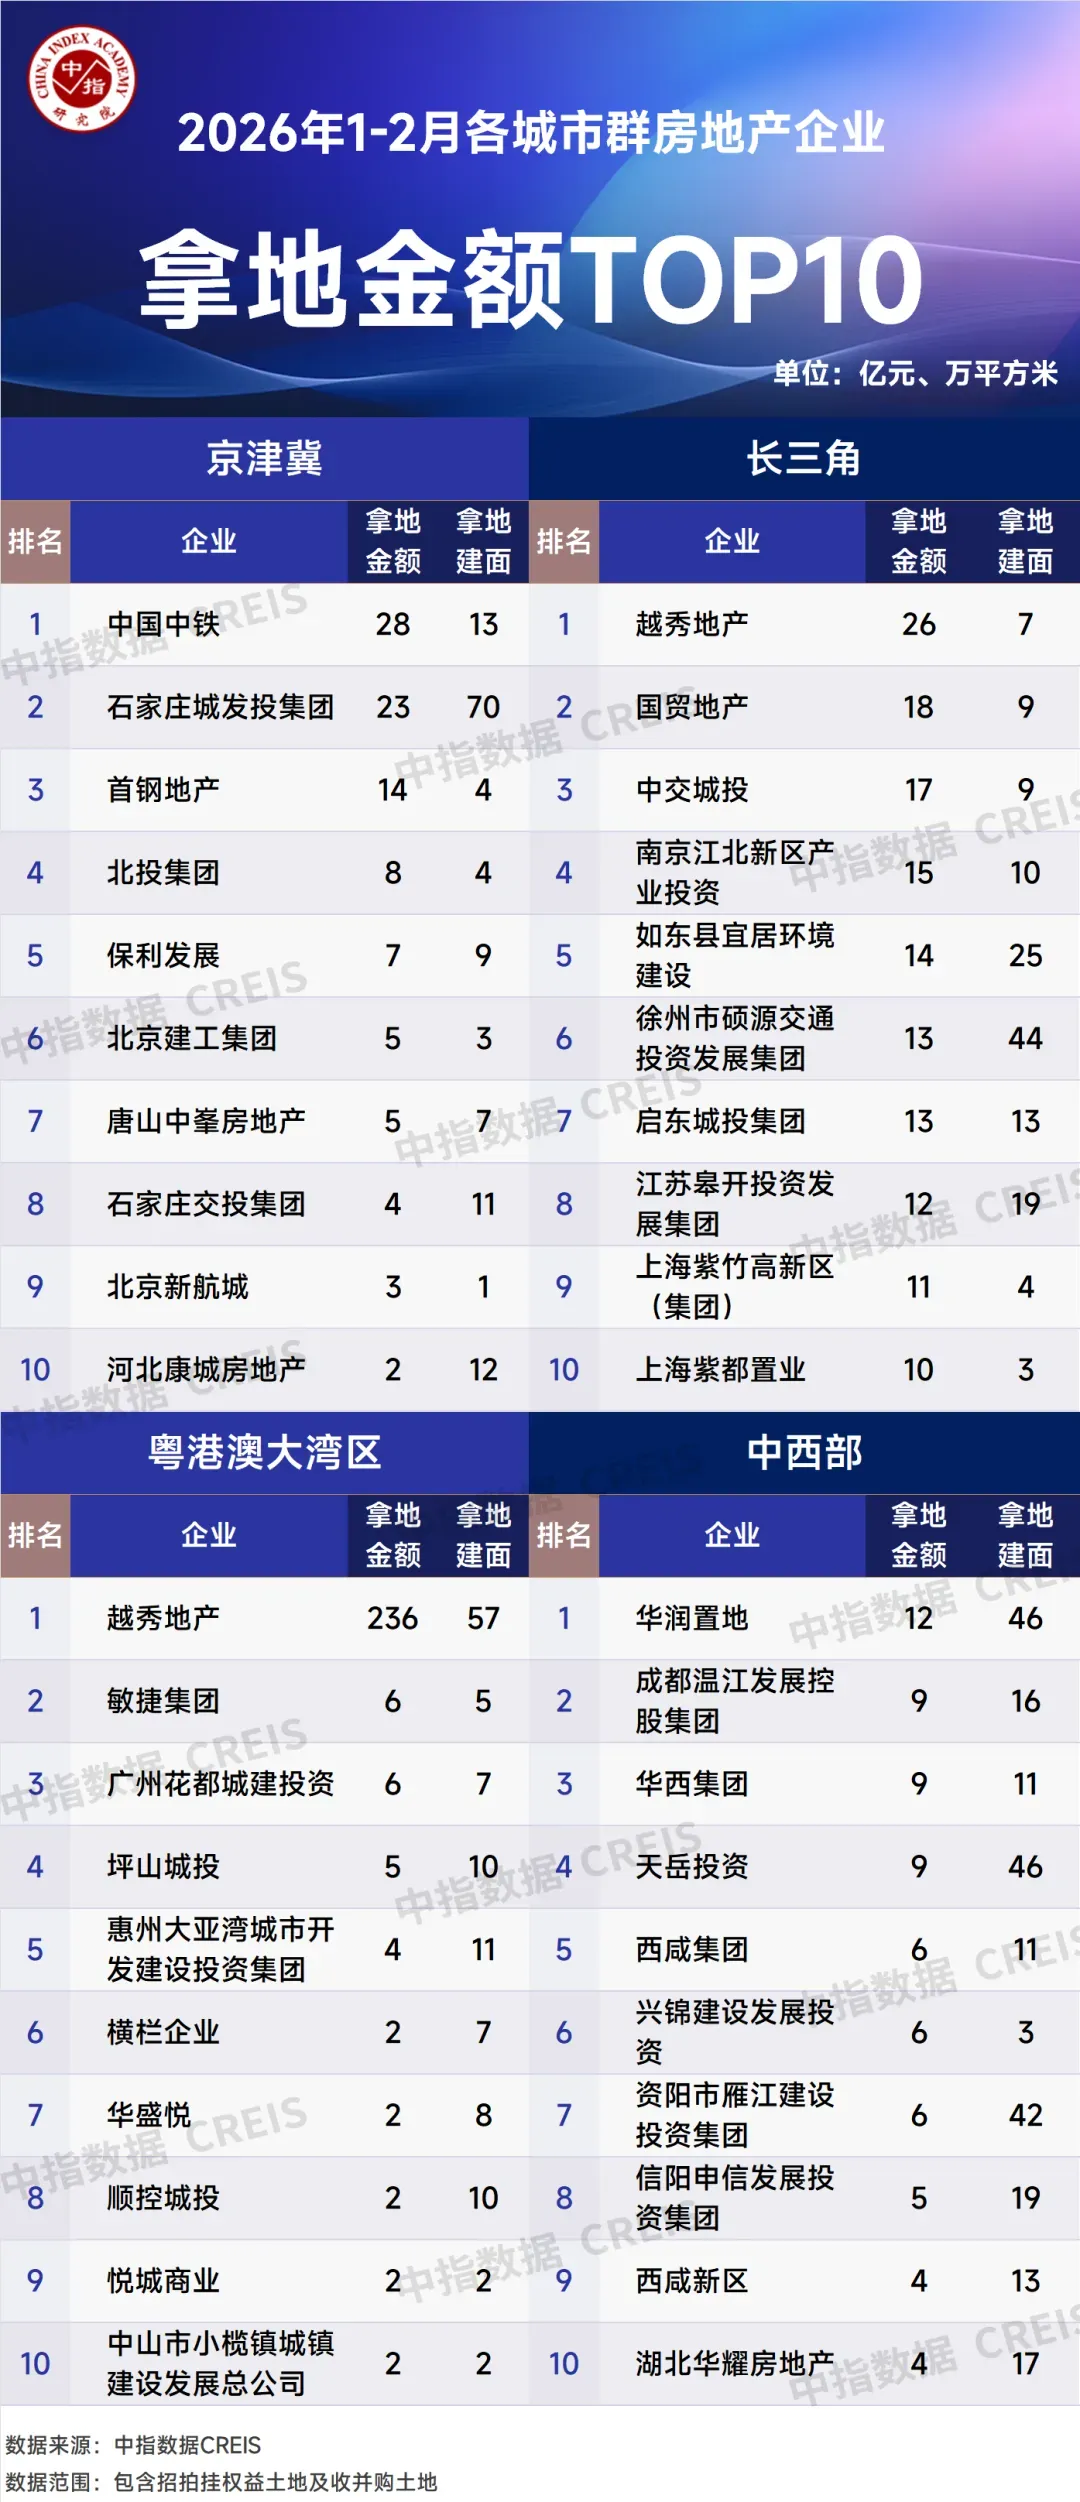
从各城市群拿地金额来看,粤港澳大湾区一枝独秀。2026年1-2 月,越秀地产在广州天河摘得236亿元优质地块,带动粤港澳大湾区领先全国,拿地TOP10企业拿地总额位列第一,成为开年市场亮点;长三角TOP10企业总额位列第二,越秀、国贸、中交城投等央国企集中布局,本土民企和地方国资亦有参与,市场参与主体多样;京津冀城市群位列第三,TOP10企业以地方国企和本土民企为主。
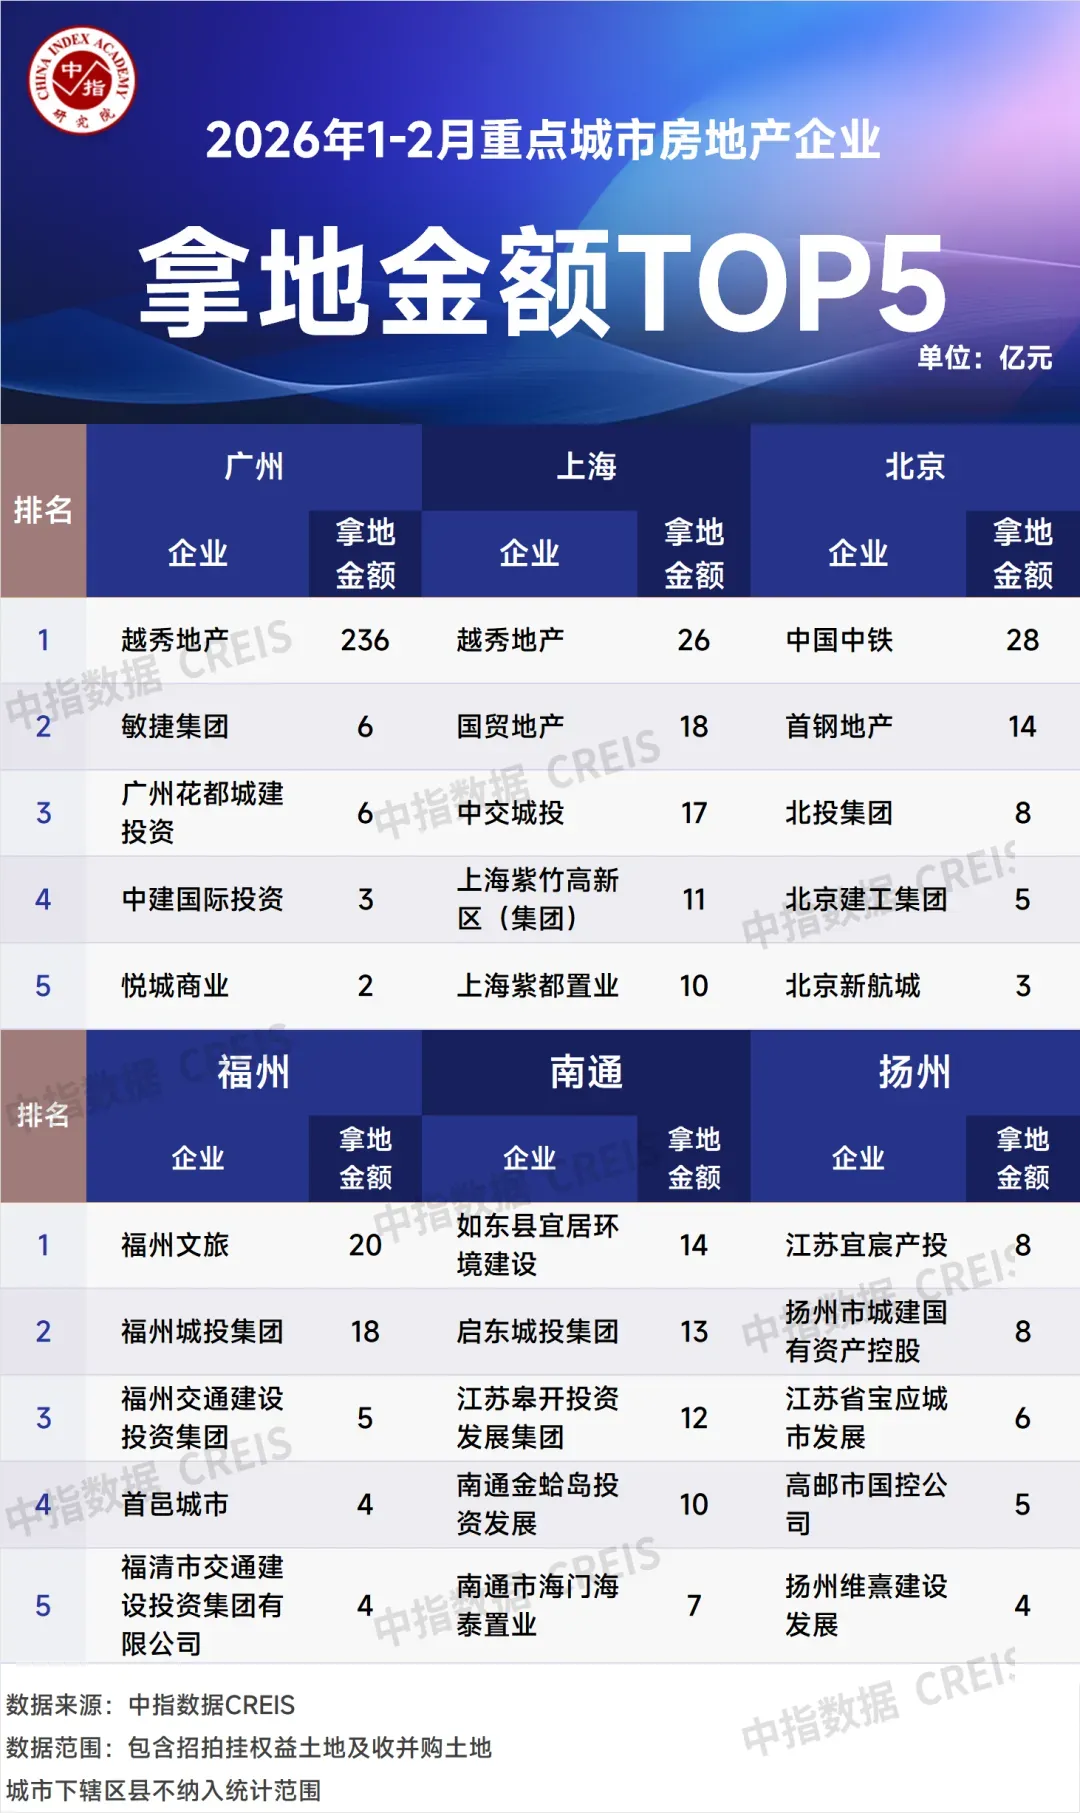
从重点城市拿地金额TOP5房企来看,全国性头部房企聚焦核心城市多点布局,民企和地方国资仅在深耕城市拓储。越秀地产位列广州、上海两个城市榜单前列,全国性头部房企跨区域拿地能力较强,越秀地产在广州以236亿元的拿地金额占据绝对优势,远超其他企业,反映其在本地市场的深耕能力与资金实力;敏捷、上海紫都置业等民企则聚焦深耕区域择机拓储,分别进入广州、上海两个城市榜单前列。福州、南通、扬州等二线、三四线城市中地方国资成为拿地绝对主力。
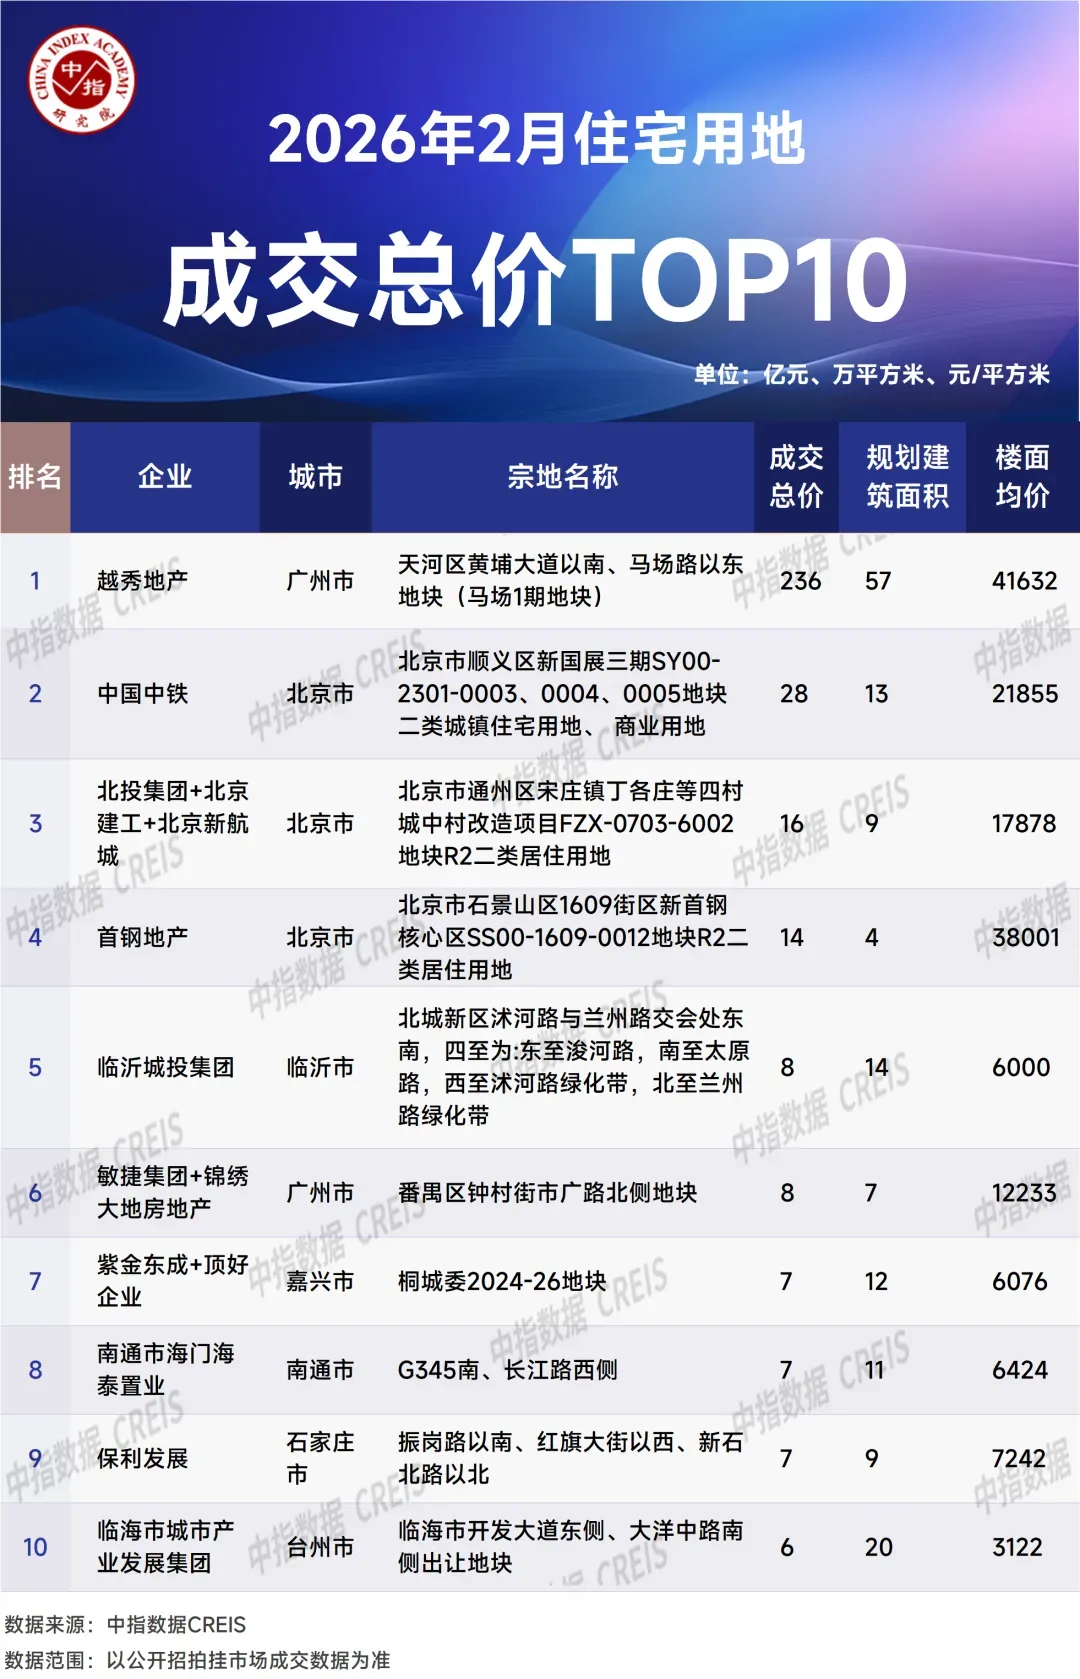
从全国住宅用地成交总价TOP10来看,2月高总价地块呈现一线核心高热、整体理性、央国企主导的特点,城市与板块分化显著。入榜地块中,北京和广州分别有2宗、3宗地入榜,其他地块多为二线、三四线城市地块。本月住宅用地整体成交规模偏小,但核心城市优质地块热度突出,广州天河马场地块以236亿元成交总价位居榜首,楼面价为41632元/㎡,均远高于其他地块,核心区资产稀缺性凸显;北京三宗地块平稳成交,石景山地块楼面价达38001元/㎡。拿地主体仍以央国企、地方国资为主,部分民营房企亦有参与。
数据时间:截至2026年2月28日18:00;
区域范畴:
京津冀:北京、天津、河北等15个重点城市;
长三角:上海、江苏、浙江、安徽等41个重点城市;
粤港澳大湾区:深圳、广州、珠海等9个重点城市;
中西部:武汉、长沙、南昌、西安等190个重点城市;
相关资讯
新政后首月房企拿地排行榜
中指云网讯: 2 026 年9月 房地产企业拿地排行榜 新政影响 下房企拿地 规模降幅扩大 , 部分房企仍积极拿地 新政影响下,房企投资拿地谨慎,拿地总规模下降。 根据中指研究院数据显示,2026年1-9月,100家房企拿地总额5785亿元,同比下降20.5%,在降幅连续六月收窄后,降幅再次扩大2.7个百分点。8月28日,住房城乡建设部、自然资源部、国家金融监督管理总局联合发布新政,对房地产开发、融资、销售制度进行改革完善,明确新出让土地项目优先实行现房销售,预售门槛提高至主体结构封顶。预售条件提高、回款节点后移,意味着项目从拿地到回款的资金占用周期明显拉长,房企拿地和开发的资金门槛随之抬升,土地市场的竞争逻辑面临重塑。因此,房企9月投资拿地趋于谨慎,导致拿地金额降幅扩大。从全国300城住宅用地成交来看,9月,300城住宅用地成交3750万平方米,同比下降34.6%;土地出让金1678亿元,同比下降19.7%。 央 国企 和地方国资 仍是拿 地主力, 个别民营 房企也在积极拿地。 2026年9月,拿地金额10亿以上的企业共31家,较去年同期减少16家。从31家企业性质来看,央国企仍然是主力,共14
来源: 中指研究院
9月代建月报:中小房企拿地意愿提升,代建机遇犹在
中指云网讯: 新签代建项目:9月,绿城管理、金地管理、而今管理等多企业新签约多个代建项目。 代建企业大事件:合生创展发布代建销售业绩,金地管理发布《委托方服务白皮书》2.0,旭辉建管南京河西南G116项目交付。 公开市场房地产代建招投标监测:9月,招标方面,住宅物业占比85%,浙江依旧是代建招标信息发布最多省份;中标方面,95%的项目由房地产开发企业中标,住宅物业占比达70%。 企业拿地结构:1-9月,地方国资拿地金额占比下降,但民营房企拿地金额有所提升,为代建持续提供发展机遇。 典型代建企业动态分析 1.典型代建企业新签代建项目 表:2025年9月典型代建企业新签项目一览 2.典型代建企业重大事件梳理 合生创展:前8月代建销售42.36亿元 9月11日,合生创展集团有限公司披露了截至2025年8月31日止8个月未经审核的营运数据。截至2025年8月31日止8个月,合生创展及其合营公司及联营公司以"合生"品牌代建管理的非自投物业(合生代建管理物业)总合约销售面积为约47591平方米,合约销售金额为约人民币42.36亿元。 金地管理:《委托方服务白皮书》2.0全新发布 金地管理升级《委托方服务白皮书
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号