
房企动态
2026年1-9月中国房企投资拿地榜
重点房企拿地总额同比下降20.5%,降幅略有扩大
1、重点房企拿地总额同比下降20.5%,降幅略有扩大
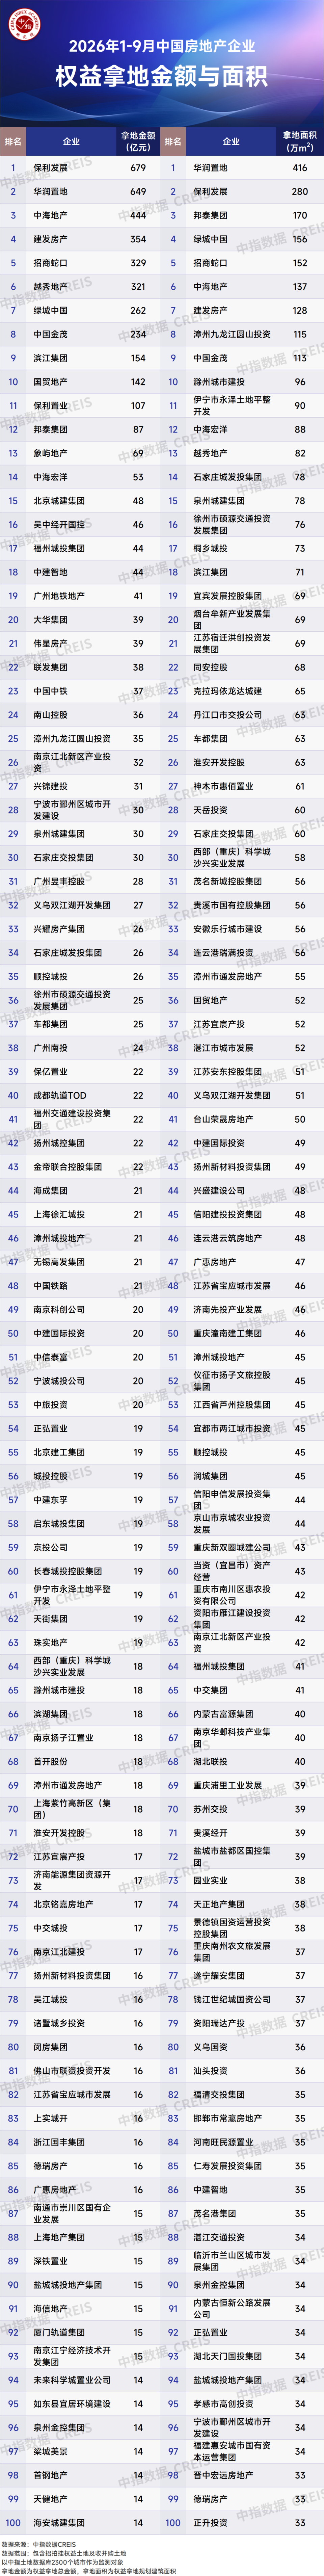
2、头部房企拿地强度保持稳定,TOP30民营房企拿地力度减弱
3、住宅用地高总价地块主要集中在一线城市,其中4宗联合体拿地均位于上海
重点房企拿地总额同比下降20.5%,降幅略有扩大
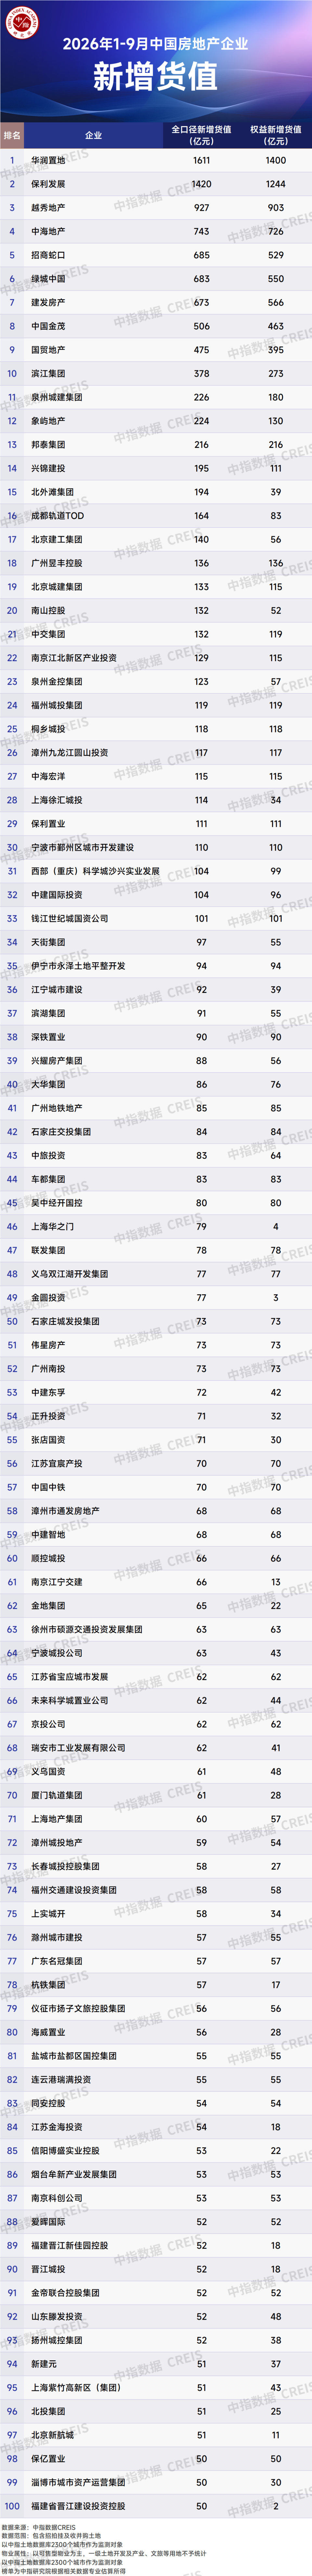
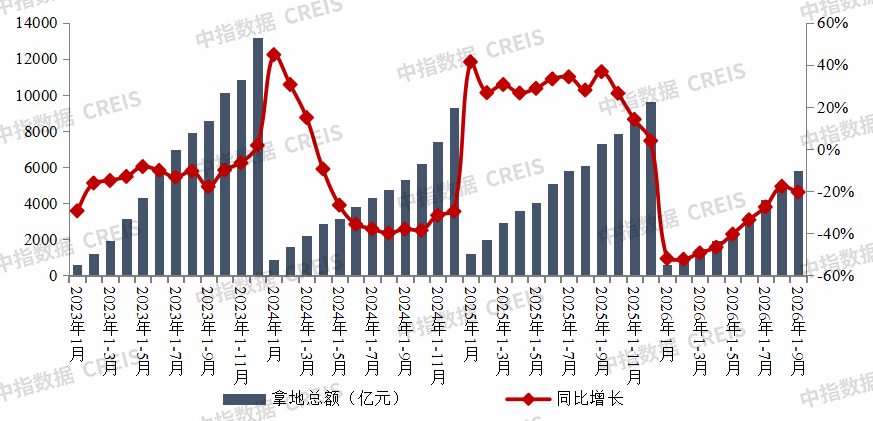
2026年1-9月,100家房企拿地总额5785亿元,同比下降20.5%,降幅较1-8月扩大2.7个百分点。8月28日,住房城乡建设部、自然资源部、国家金融监督管理总局联合发布《关于完善商品住房销售制度的通知》,对房地产开发、融资、销售制度进行改革完善,明确新出让土地项目优先实行现房销售,预售门槛提高至主体结构封顶。预售条件提高、回款节点后移,意味着项目从拿地到回款的资金占用周期明显拉长,房企拿地和开发的资金门槛随之抬升,土地市场的竞争逻辑面临重塑。因此,房企9月投资拿地趋于谨慎,导致拿地金额降幅扩大。2026年1-9月,100家房企全口径新增货值同比下降12.5%。
图:2023年-2026年9月100家房企累计拿地总额及同比
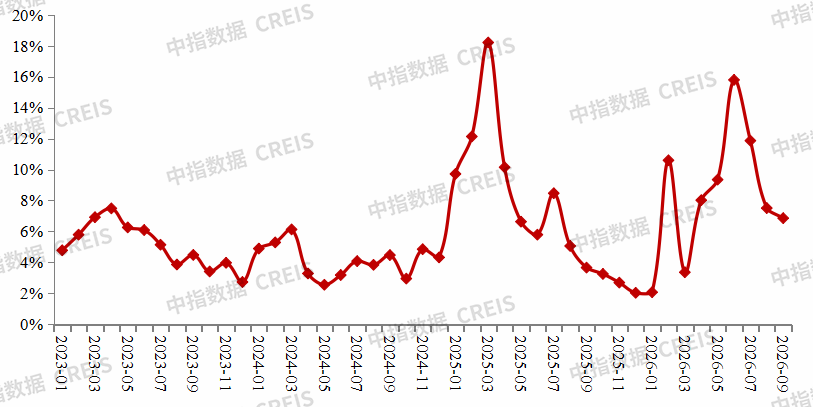
2026年9月,全国300城平均溢价率仅为6.9%,较8月进一步下降。三季度,300城宅地平均溢价率自年内高点逐月回落,一是二季度末核心城市集中推地,基数相对较高;二是8·28新政后项目资金占用周期拉长,房企报价更趋谨慎,高价追地现象明显减少。但也需看到,溢价率回落更多体现在普通城市及非核心地块上,核心城市优质地块竞拍热度仍在。如9月10日,深圳福田香蜜湖地块为区域时隔近十年再度供应的纯商品住宅用地,起始楼面价相对较低,吸引中海、华润置地、招商蛇口等7家房企参拍,经257轮竞价以125%的溢价率成交。
图:2023年-2026年9月全国300城住宅用地平均溢价率
头部房企拿地强度保持稳定,TOP30民营房企拿地力度减弱
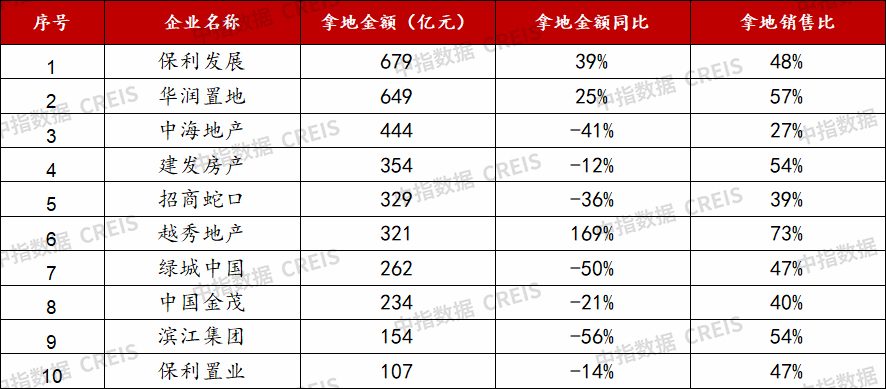
从拿地企业性质方面看,央国企仍为拿地主力,但拿地有所分化。保利发展、华润置地、越秀地产拿地金额同比增长明显,拿地销售比也较高,投资拿地力度较大。头部房企1-9月拿地销售比均值为48%,较1-8月增加1个百分点,拿地强度保持稳定。
表:2026年1-9月重点企业拿地情况
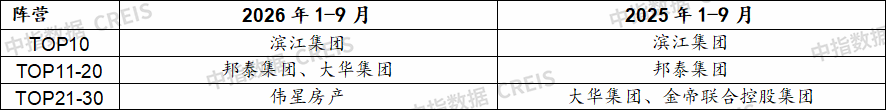
TOP30民营房企拿地企业数量虽较去年同期持平,但较1-8月减少2家。具体来看,TOP10中有1家民企,为滨江集团;TOP11-20 中有2家民企,为邦泰集团和大华集团,比去年同期增加1家;TOP21-30中有1家民企,较去年减少1家。从拿地规模来看,2025年1-9月,TOP30中民企拿地总额约557亿元,2026年1-9月为319亿元,拿地规模有所减少。
表:2025年-2026年1-9月TOP30民企拿地情况
重点区域及城市房企拿地
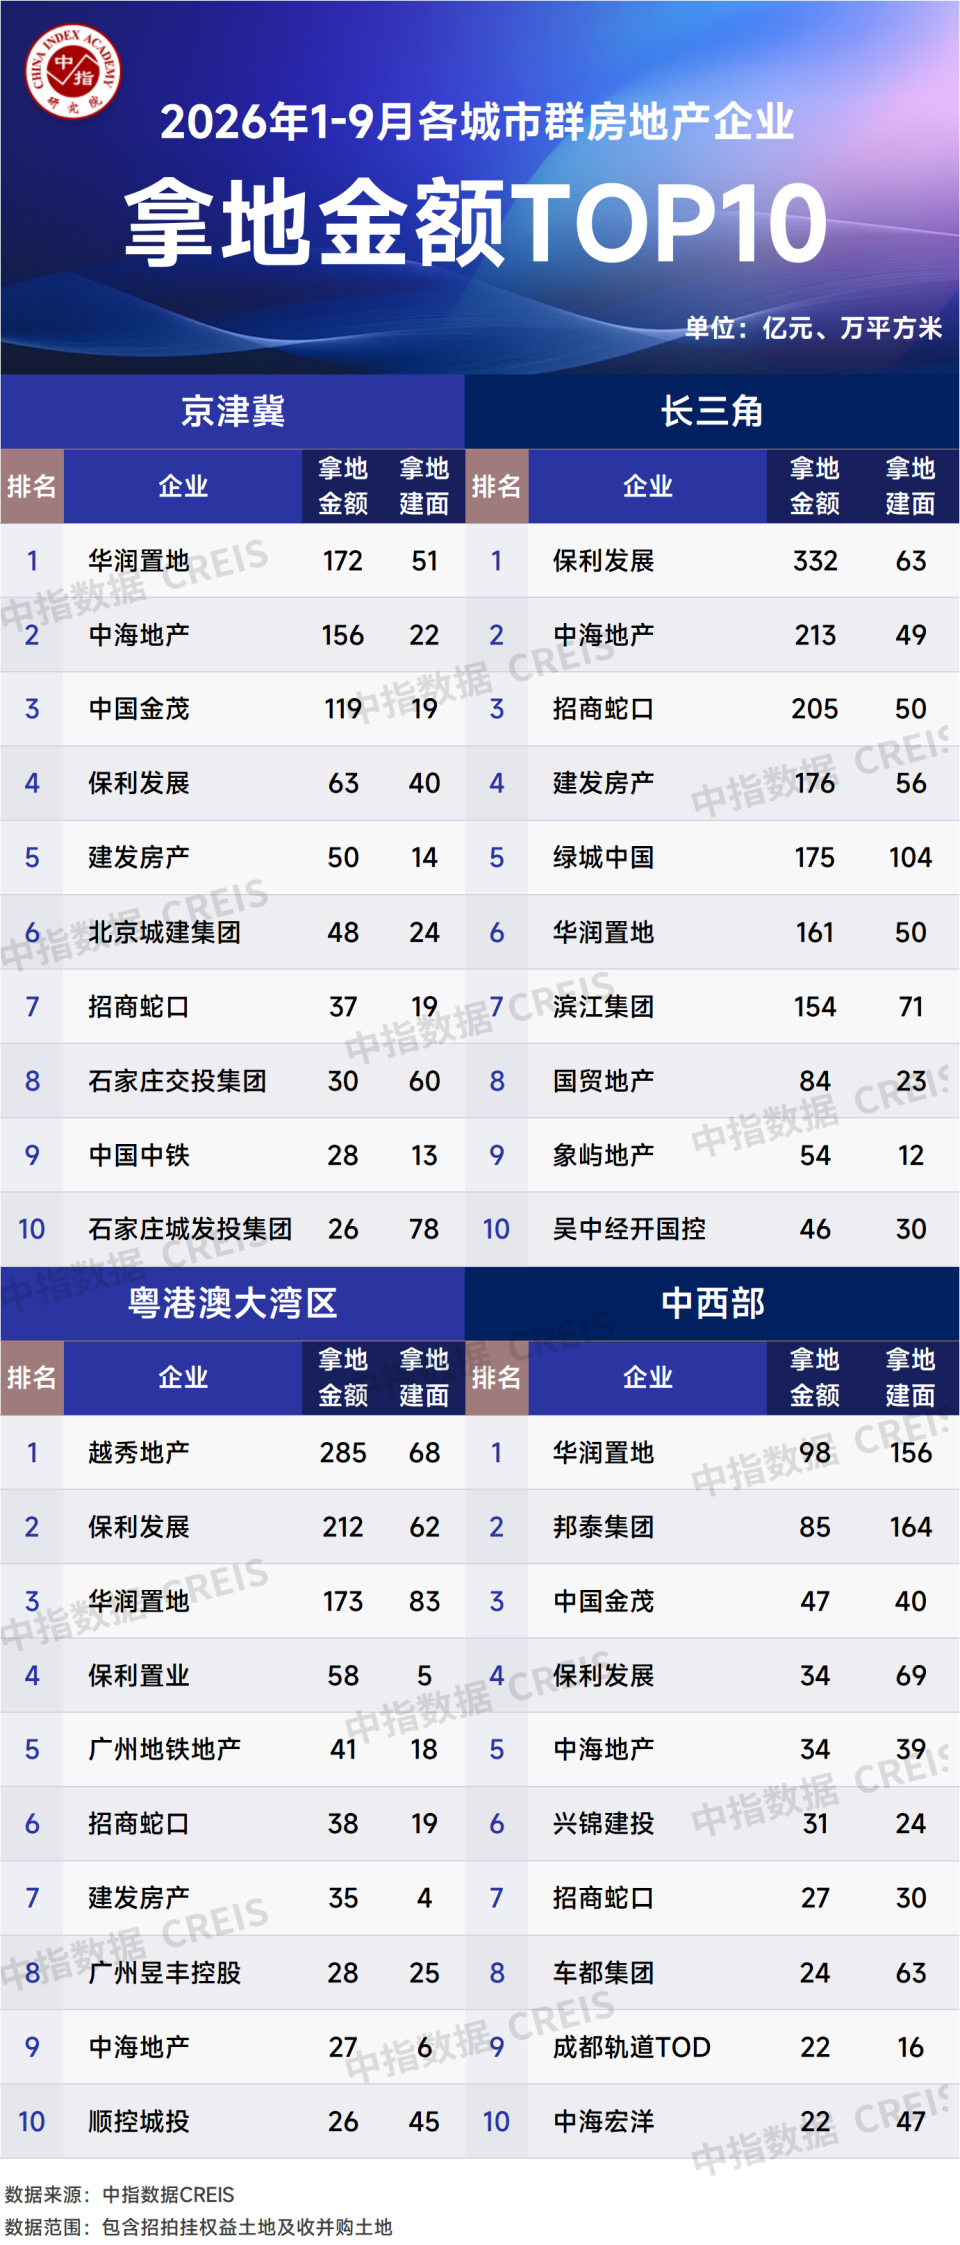
各城市群分化明显,央国企仍是拿地主力,民营房企聚焦深耕区域拿地。从拿地金额与建面配比看,京津冀、长三角、粤港澳城市群企业拿地普遍呈现高金额、相对低建面的特征,而中西部城市群则多为低金额、高建面,整体呈现“核心区高单价拿地、非核心区靠面积支撑”的格局,各城市群分化明显。从拿地企业性质来看,央国企仍占据主导地位。地方城投拿地普遍呈现高建面、低金额的特征。部分民营房企聚焦深耕区域拿地,如滨江集团聚焦长三角拿地,邦泰集团聚焦中西部拿地。
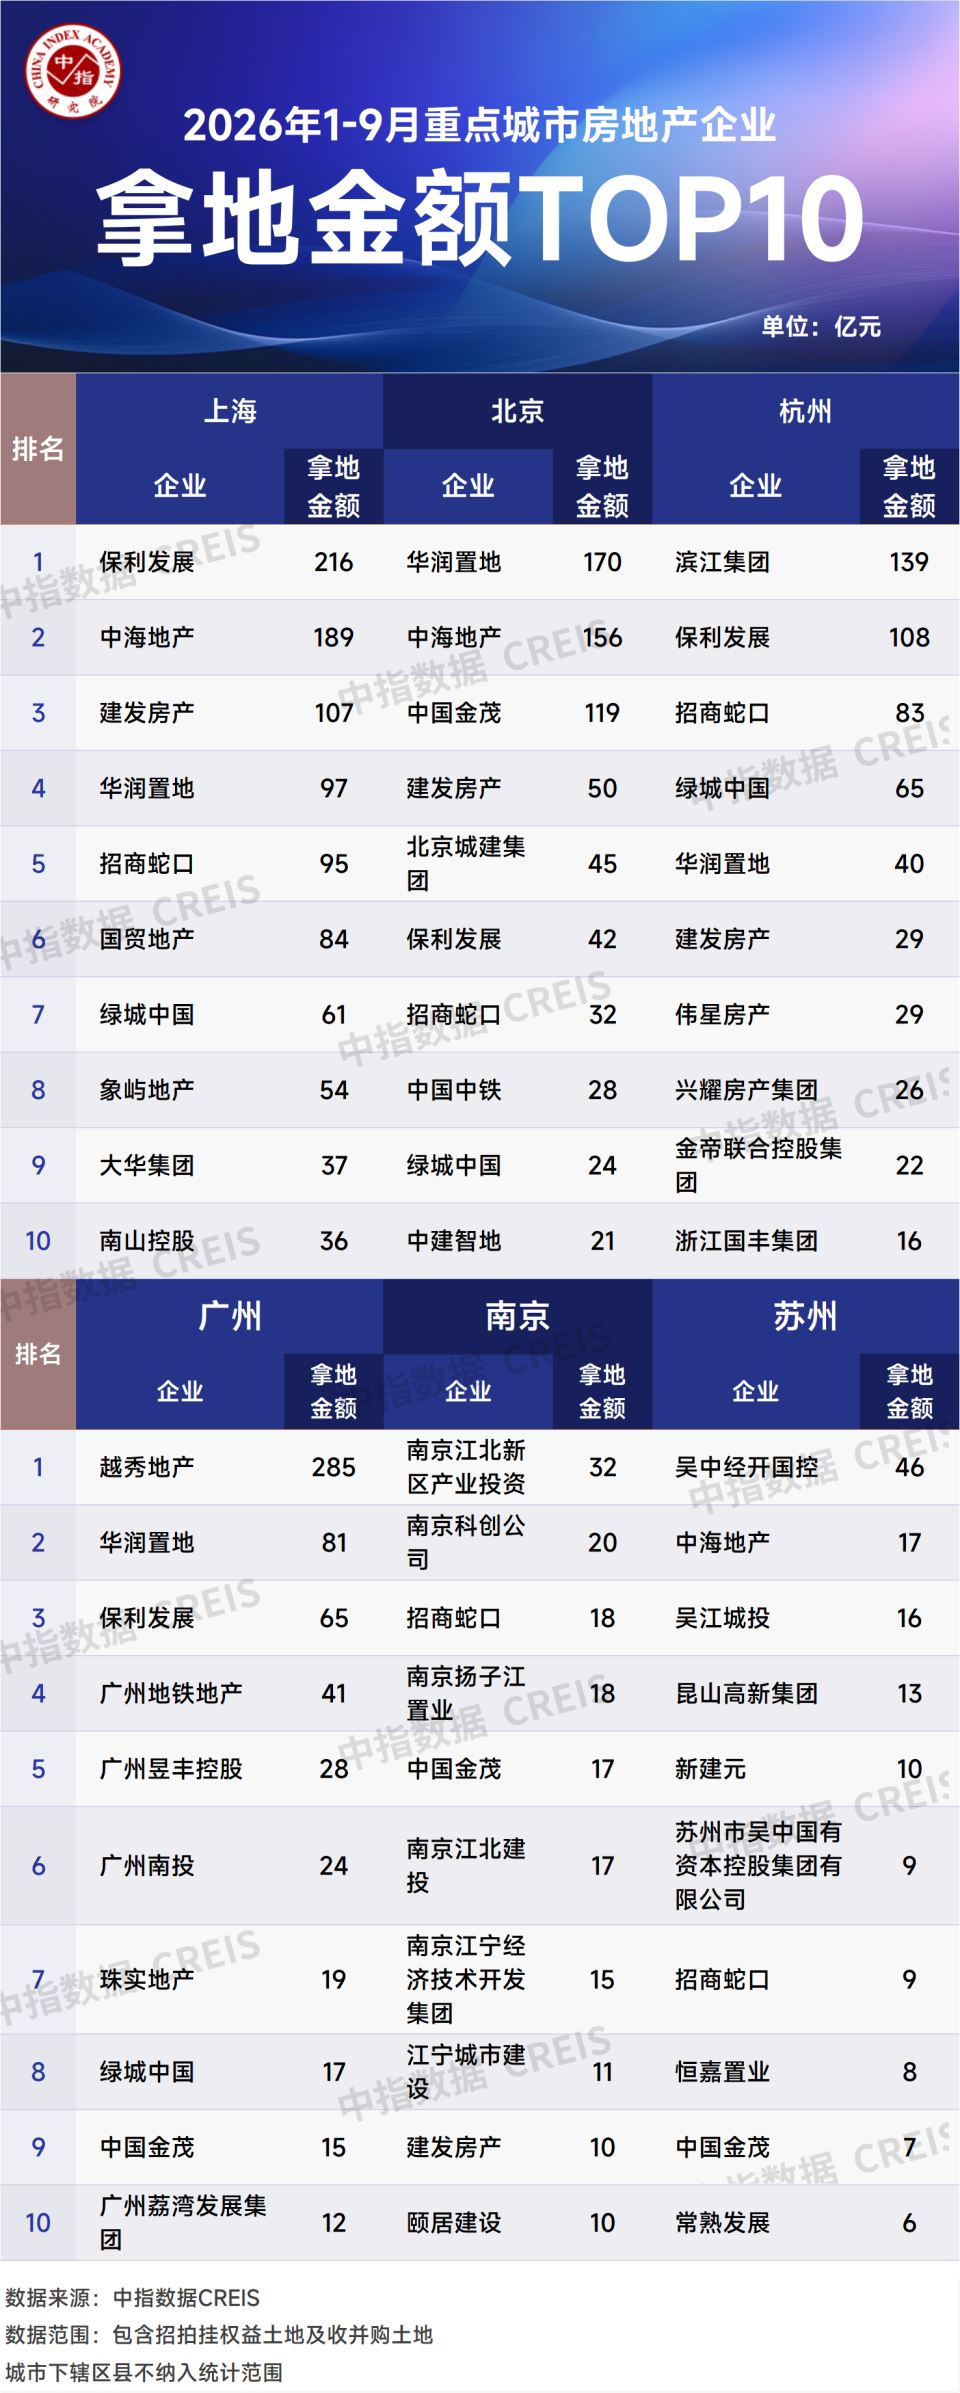
从重点城市拿地金额TOP10房企来看,头部央国企投资布局呈现单城重仓与跨区域均衡拿地特征,民营房企持续聚焦深耕城市拿地。头部企业普遍将资金集中投向少数高确定性核心城市,单城拿地金额体量大,投资策略从广撒网转向精准深耕,同时,这些企业依托资金优势,在多个核心城市同步布局,形成跨城市群均衡配置,如保利发展在4个城市均有拿地。部分民企持续聚焦深耕城市,滨江集团在杭州独占鳌头,伟星房产、兴耀房产集团、金帝联合控股集团也位居杭州前十,民营房企在杭州拿地金额TOP10房企中占据4席。
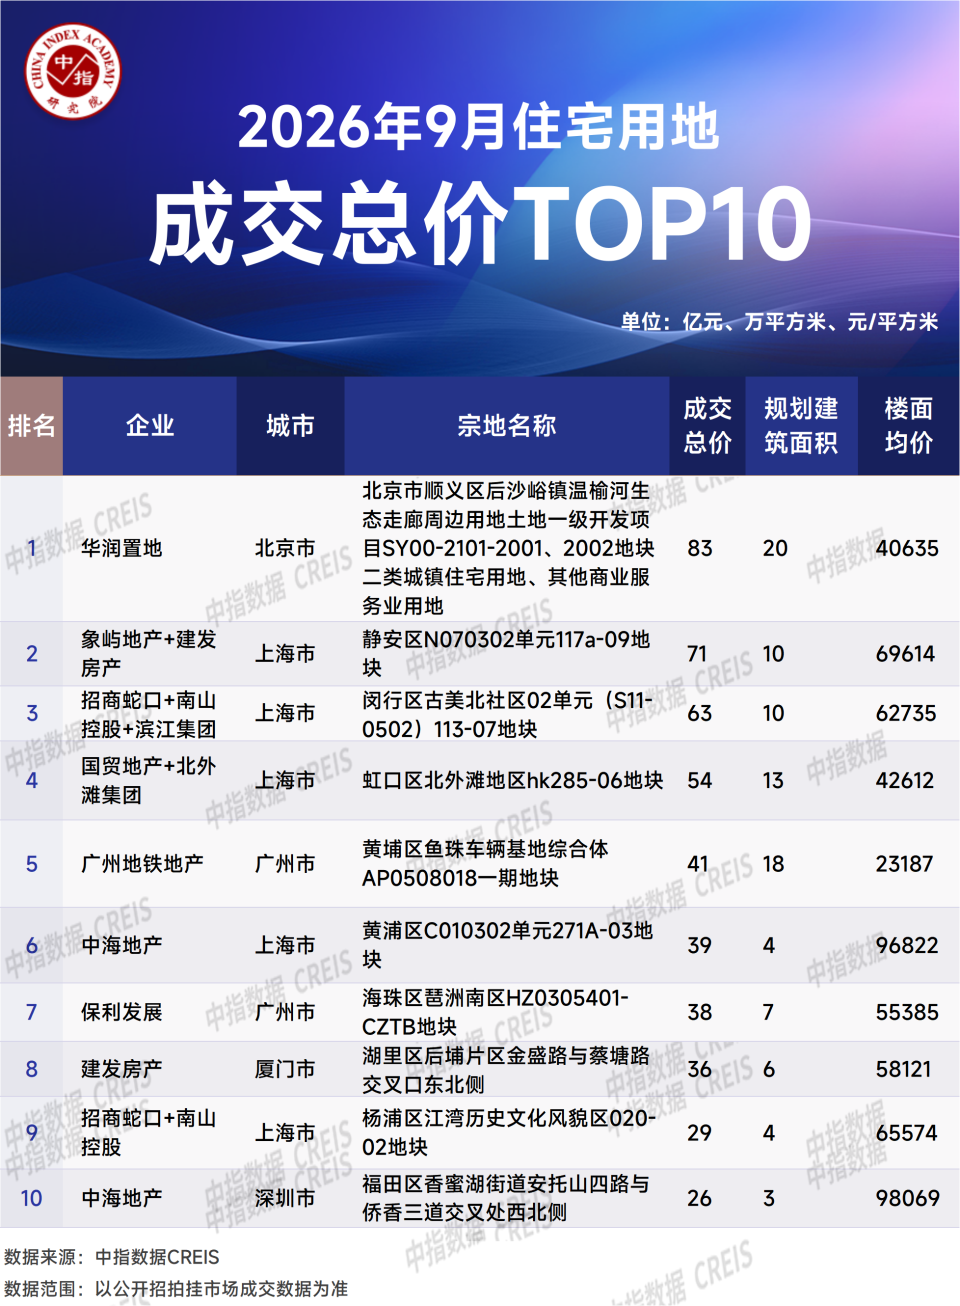
从全国住宅用地成交总价TOP10来看,主要集中在一线城市,4宗联合体拿地均位于上海。入榜地块中,上海有5宗地,总价达256亿元。广州有2宗地,北京、深圳、厦门各1宗,厦门是唯一个非一线城市。其中,北京市顺义区后沙峪镇温榆河生态走廊周边用地土地一级开发项目SY00-2101-2001、2002地块二类城镇住宅用地、其他商业服务业用地地块由华润置地以83亿元竞得,溢价率17.37%。10宗地块中,有4宗为联合体拿地,且均位于上海。
数据时间:截至2026年9月30日18:00;
区域范畴:
京津冀:北京、天津、河北等15个重点城市;
长三角:上海、江苏、浙江、安徽等41个重点城市;
粤港澳大湾区:深圳、广州、珠海等9个重点城市;
中西部:武汉、长沙、南昌、西安等190个重点城市;
相关资讯
2026中国房地产开发上市公司TOP10研究报告
中指云网讯: 中国房地产开发上市公司整体发展状况分析 2025年,房地产上市公司收入连续下滑,净利润连续四年为负,超过六成企业亏损,流动性压力仍在,股东回报下滑。未来核心城市将率先复苏,行业将加速风险出清、格局重塑,布局核心城市、打造"好房子"和运营服务能力突出的房地产上市公司将更具发展韧性。 (1)经营规模:总资产连续四年收缩,存货和货币资金加速下滑,或将继续萎缩 2025年房地产上市公司总资产均值及增长率 2025年,房地产上市公司总资产规模连续四年负增长,降幅连续扩大。房地产上市公司总资产均值为1351.8亿元,较上年下降12.0%,降幅较上年扩大0.6个百分点;净资产均值为304.3亿元,较上年下降8.7%,降幅较上年收窄3.9个百分点。受年内多家上市公司重组成功影响,净资产降幅有所收窄。总体来看,上市房企发展普遍遇到困难,仍处于调整优化过程中,资产负债表在收缩。 从总资产结构来看,竣工结转叠加存货减值,存货规模继续减少,代表企业已完工物业占比升高,当前市场仍在调整,叠加优质地块持续推出、规划条件持续优化、"好房子"建设加速等因素影响,上市房企存货面临较大贬值压力和去化压力。销售下滑、筹资
来源: 中指研究院
2026中国房地产品牌价值研究报告
中指云网讯: 2026年初以来,"稳楼市"信号持续释放,3月《政府工作报告》明确了"控增量、去库存、优供给"的政策方向,加速推进存量资产盘活,支持城市更新相关政策陆续出台。8月28日,住建部、自然资源部等多部门密集发布多项重磅文件,对房地产开发、融资、销售等基础制度进行整体重构,意味着房地产旧的发展模式谢幕,以存量时代为背景、以高质量发展为导向的房地产发展新模式正加速构建。另外,国务院国资委发布《关于新时代中央企业高质量推进品牌建设的意见》指出:加强品牌战略制定,充分认识品牌战略是企业核心竞争战略,把品牌建设作为长期性、战略性重要任务。加强品牌传播管理,有效借助行业知名展会等平台,提升品牌知名度、美誉度。加强组织推动,中央企业要将品牌工作作为"一把手"工程,推进品牌建设专业化、体系化发展。在此背景下,房地产品牌企业充分认识到品牌建设的重要性,聚焦打造"安全、舒适、绿色、智慧"的"好房子"产品,以产品夯实核心竞争力;紧抓存量盘活、城市更新等新机遇,做好城市综合运营,深耕代建、住房租赁和商业轻资产运营等,沉淀口碑,将服务运营能力转化为品牌资产,提升品牌价值。新形势下,企业秉持品牌建设的长期主义,持续构
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号