
住宅市场
8·28新政后土拍跟踪⑨|超七成宅地来自9月公告,市场低温延续
11月以来(截至12日),300城住宅用地成交规划建面2292万平方米、土地出让金926亿元,成交仍主要集中于三四线城市,平均溢价率1.87%,延续低位,且超七成成交地块来自9月公告。房企投资更趋审慎,溢价地块多集中于起始价10亿元以下的小体量、低总价、低密地块及房企深耕板块,总价较高地块多由头部央
摘要
土拍表现:11月以来(1-12日),300城住宅用地成交规划建面2292万平方米,土地出让金926亿元,仍主要集中于三四线城市,且超七成成交地块来自9月公告,平均溢价率为1.87%,延续低位水平。
溢价地块:总价可控与销售确定性仍是房企投资决策的重要考量。核心城市溢价地块起始价普遍在10亿元以下,低总价、低密地块及房企深耕板块更受青睐。
11月下旬待拍土地:当前供应储备仍能对年末土地成交形成一定支撑,但各城市供地结构存在差异。截至11月13日,北京、苏州、南京待拍金额领先。
11月以来成交宅地超7成来自9月公告,溢价率延续低位
图:300城住宅用地平均溢价率月度走势(11月截至12日)
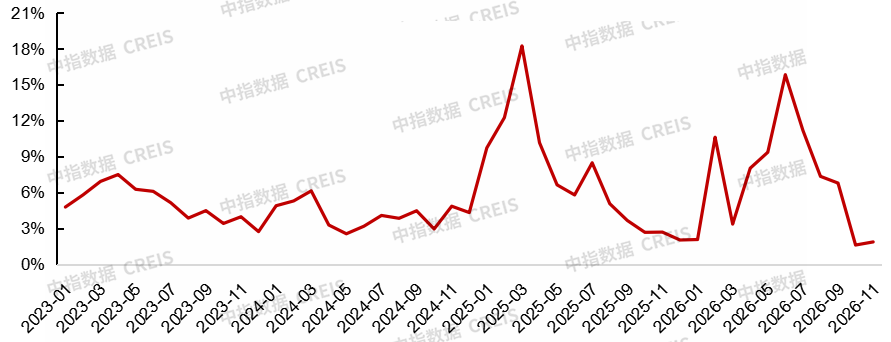
11月以来,土地市场整体仍低位运行,成交仍集中于三四线城市。根据中指数据,11月截至12日,300城住宅用地成交规划建面2292万平方米,土地出让金926亿元。其中,一线城市成交规划建面15万平方米,出让金42亿元;二线城市分别为799万平方米、404亿元;三四线城市分别为1478万平方米、480亿元。溢价率方面,11月截至12日,300城宅地平均溢价率为1.87%,仍延续低位水平。
图:300城住宅用地推出及成交规划建面、出让金月度走势
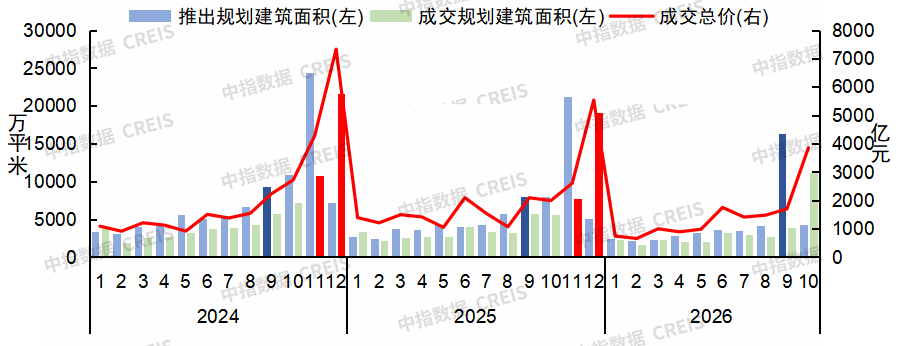
从成交结构看,11月成交宅地超7成来自9月供应。根据中指数据,11月截至12日,300城宅地成交的389宗住宅用地中,278宗来自9月公告,占比达71%。9月部分城市阶段性加快推地,300城宅地推出规划建面同比增长106%,其中三四线增长120%,推动10月成交结构明显下沉,成交规模靠前城市多为9月供地放量的三四线城市,多为地方国资获取。10月,300城宅地推出规划建面已明显回落,同比下降46%,11月截至12日,300城宅地推出规划建面2694万平方米,同比下降66%,前期供应放量对年末成交的支撑预计逐步减弱,年末三四线城市供应缩量仍将延续。
房企出价更趋审慎,溢价集中于小体量、低总价地块
表:11月以来重点城市宅地溢价情况(截至11月12日)
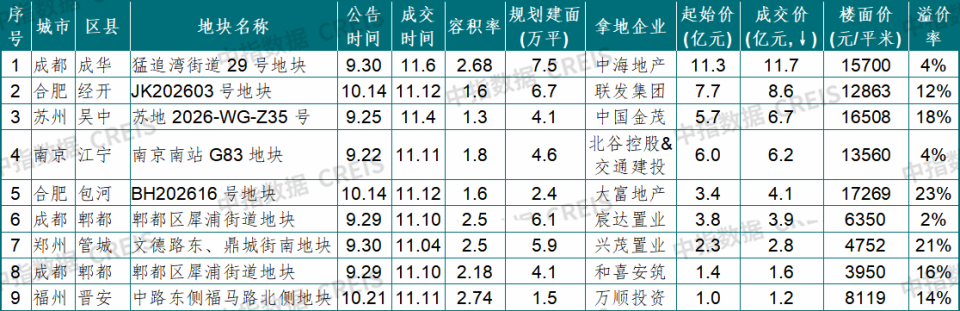
房企投资仍以总价可控、去化确定性较强的地块为主。11月以来重点城市溢价成交地块中,地块起始价普遍在10亿元以下。其中,苏州吴中苏地2026-WG-Z35地块容积率1.3,由金茂以6.71亿元、溢价率17.91%竞得,低密属性和总价水平契合当前改善型产品的开发方向;成都郫都两宗地块成交总价分别为3.9亿元和1.6亿元,低总价地块继续受到企业关注。整体看,区位条件、产品空间与资金占用的综合平衡,仍是房企参拍决策的重要依据。
总价较高的地块多由头部央国企或联合体竞得,民企则更多依托区域深耕和合作开发参与竞争。北谷控股加仓南京南站板块,郑州兴茂置业以不足3亿元总价获取管城金岱地块,均体现出在熟悉市场控制单宗投入、稳步补充土储的投资取向。值得注意的是,“8·28”新政后,商品住房销售制度改革持续推进,销售回款节点后移、预售资金监管要求提高,房企对开发周期和资金占用的测算更趋严格。土地价款分期缴纳、分期开发验收等政策安排有助于缓解企业资金压力,但短期内房企投资整体保持审慎。
11月下旬待拍土地:北京、苏州、南京待拍金额领先
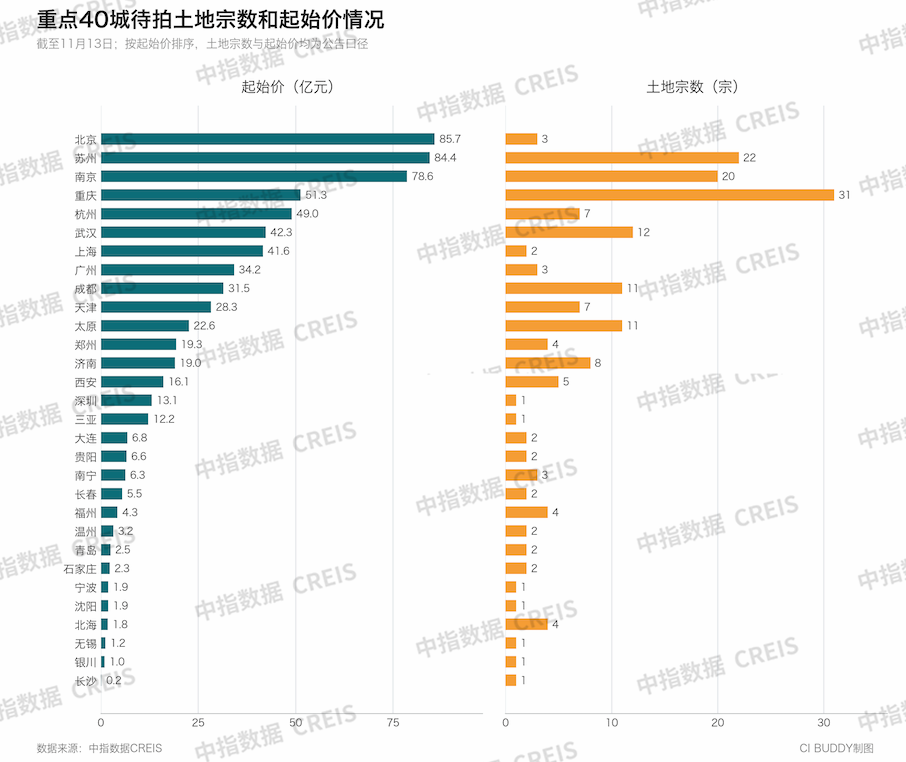
根据中指监测,截至11月13日,重点40城待拍涉宅用地中,北京待拍金额约86亿元;苏州、南京待拍金额均接近80亿元,宗数均在20宗以上;重庆待拍地块31宗,宗数居前,但待拍总价约51亿元,单宗规模相对有限,供地以分散型地块为主。整体看,当前供应储备仍能对年末土地成交形成一定支撑,各城市供地规模和结构有所差异,后续成交表现或进一步分化。
结语
总体看,近期土地市场延续低温运行态势,结构性分化特征明显。核心城市优质地块入市对成交形成一定支撑,但整体热度不高,房企投资持续谨慎,拿地继续向总价可控、去化确定性较强的项目集中;三四线城市成交规模有限,主要由地方国资获取。从节奏上看,当期成交规模较大程度上受前期供地节奏影响,市场修复仍在推进过程中。另外,11月以来,重庆、金华、绍兴、荆门等地继续发布商品住房销售制度改革实施细则,海南以省域为单位跟进,已落地城市(省份)增至24个。各地细则总体延续新老划断、分类衔接的基本思路,在预售资金监管、现售定金、土地价款缴纳等方面作出具体安排。
展望年末,核心城市优质地块仍有望获得企业关注,但整体市场热度预计维持低位,不同城市、不同板块及不同出让条件地块的成交表现将进一步分化。一方面,年末部分城市或加快优质地块供应节奏,土地质量提升或带动局部市场活跃度回升;另一方面,随着“8·28”新政后按新规则出让的地块陆续入市,房企对新出让模式下的利润空间、资金占用和销售节奏仍在评估之中,底价成交、低溢价率或仍将是土地市场的主基调。后续新政地块的竞拍表现,将成为观察供地政策调整成效和房企投资意愿变化的重要窗口。
中指研究院将持续跟踪重点城市土地市场动态及企业投资策略变化。
相关资讯
7月百城二手房价格延续下行态势,房地产政策重在落实
中指云网讯: 根据中国房地产指数系统百城价格指数对全国100个城市新建、二手住宅销售市场及50个城市租赁市场的调查数据:7月,百城新建住宅均价为16877元/平方米,在部分核心城市优质改善项目入市带动下,环比结构性上涨0.18%,同比上涨2.64%。二手房方面,挂牌量持续高位下,"以价换量"现象持续主导市场,7月百城二手住宅均价为13585元/平方米,环比下跌0.77%,同比下跌7.32%。租赁住宅方面,在毕业季租住需求支撑下,7月重点城市住宅平均租金环比跌幅有所收窄,7月50个城市住宅平均租金为34.93元/平方米/月,环比下跌0.07%,同比下跌3.81%。 图:2021年1月至2025年7月百城新建住宅价格及环比变化 图:2021年1月至2025年7月百城二手住宅价格及环比变化 图:2021年7月至2025年7月50城住宅平均租金及环比变化 分梯队看,新建住宅方面,7月,一线城市新房价格环比上涨0.36%,二线城市在杭州招商蛇口杭序府、锦上万象府,成都龙湖泊萃、华润天宸上院等优质改善项目带动下,新房价格环比上涨0.23%,三四线城市新房价格环比下跌0.19%。 二手住宅方面,7月,核心城市二
来源: 中指研究院
中指·每日要闻:广州印发自持物业转售规则,明确地价评估与土地出让金计收
中指云网讯: 点击获取更多房地产市场数据 今日看点: 【1】广州:印发自持物业转售规则,明确地价评估与土地出让金计收 【2】南通:江苏师山置业3.6亿元竞得海门区53.8亩宅地 【3】深业物业运营集团中标深圳皇岗口岸新联检楼管养服务项目 【政策·市场】 【1】广州:近日,广州市规划和自然资源局正式印发《广州市自持物业转为可销售物业项目地价评估和土地出让金计收规则》与《广州市工商业用地使用权续期管理试点方案》两份配套文件,为自持物业转为可销售物业建立了系统性操作路径。新规适配"定自持项目"与"竞自持项目"两类自持项目。自持商品住房转为可销售住房,需满足项目所在行政区及所属板块一手住宅去化周期均低于18个月的前提条件。 各区可根据去化周期动态变化和中高风险企业纾困需要,研判入市影响后报请市土地管理委员会同意实施。 【土地】 【1】南通:近日,南通市海门区成功出让一宗住宅用地,编号为HM-CR26008。该地块由本土国企江苏师山置业有限公司以总价3.6亿元竞得,成交楼面价6691元/㎡。该地块位于海门老城核心板块,具体位置为江海路东、解放中路南侧,占地面积35873㎡(约53.8亩),容积率1.30-1
来源: 中指研究院
中指动态
更多..-
CI Buddy让数据从“看得到”走向“用得好”
2026-11-16 10:24:59 -
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号