
中指动态
2026年1-10月广州房地产企业销售业绩TOP20
10月作为“银十”叠加购房补贴政策,广州新房网签5337套、58.2万㎡,环比上升8.5%,市场成交氛围有所回升;1-10月网签面积551.0万㎡,同比微增0.5%,楼市整体处于筑底回稳阶段。房企销售方面,保利发展以370.1亿元流量金额和311.9亿元权益金额夺得双榜冠军,越秀地产位列第二,广州地铁
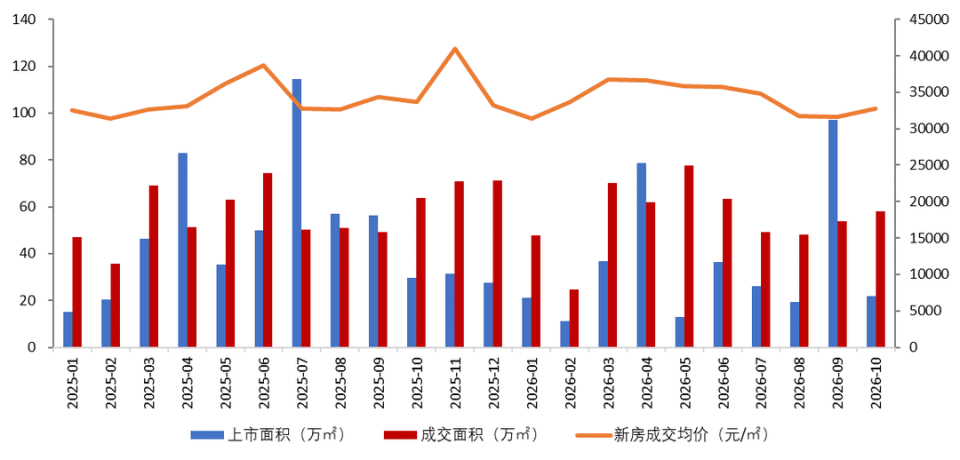
10月作为传统楼市“银十”营销旺季,叠加国庆前夕中央出台购房补贴政策,助力刚需购房入市,开发商借助国庆“黄金周”加大推货力度,市场整体成交氛围有所回升。从具体网签数据来看,广州10月份新房网签套数5337套,网签面积58.2万㎡,环比上升8.5%;从累计数据来看,1-10月网签面积达551.0万㎡,同比微增0.5%。当前,广州楼市整体处于筑底回稳阶段,市场复苏仍呈结构性分化趋势。
▌房地产市场概况
图:广州2025年1月-2026年10月商品住宅成交走势
数据来源:中指数据CREIS,截至10月31日
那么1-10月广州各大房地产企业及项目的销售业绩表现如何?下面让我们随榜单进一步了解。
▌2026年1-10月广州房地产企业销售金额top20
数据来源:中指数据CREIS、企业填报
数据说明:流量销售金额统计范畴为企业在广州范围内操盘项目的销售金额,占股未操盘项目不纳入统计范畴;权益销售金额统计范畴为企业在广州范围内投资的房地产项目按权益占比计算的销售金额
特别声明:房地产企业销售数据统计是以2026年1月1日-10月31日期间销售的商品房为统计口径,包括商品住宅、写字楼、公寓、商业全口径,主要依据中指数据CREIS(点击查看)在广州市域范围的销售监测数据,并参考当期总体经营情况和推盘去化情况进行分析统计;对于少数没有在监测范围内的企业和项目,由企业提供相关文件,经审核,也纳入统计范围。本报告仅供参考,不对使用报告及其内容所引发的任何直接或间接损失承担责任。
中指点评:
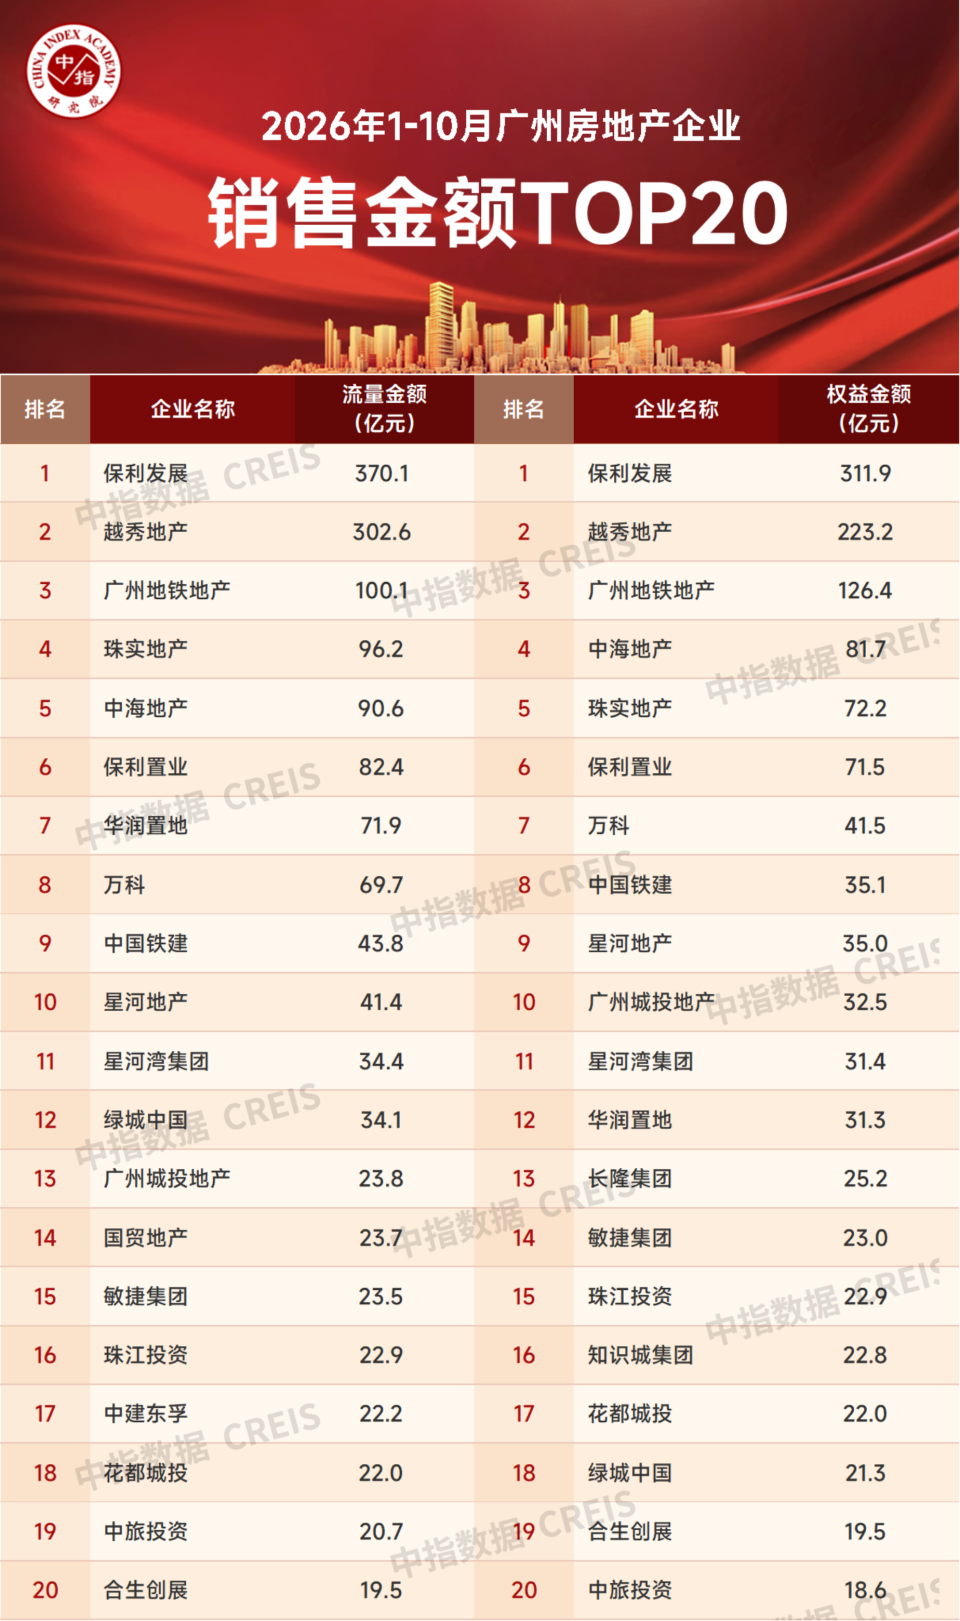
2026年1-10月广州房企销售金额流量榜单TOP20房企总销售额为1515.4亿元,前20门槛值为19.5亿元。权益销售金额榜单TOP20房企总销售额为1268.7亿元,门槛值为18.6亿元。
头部房企:保利发展凭借保利玥玺湾、保利天曜、保利海韵、保利天奕等多个热销项目的优异表现,夺得广州2026年1-10月房企流量金额及权益金额排行榜双料冠军,流量销售金额及权益销售额分别为370.1亿元、311.9亿元。
越秀地产凭借越秀·阅璟台、越秀·万博和臻等项目的热销,在1-10月广州房企流量金额及权益金额排行榜中均位列第二,流量金额达302.6亿元,权益金额为223.2亿元。
广州地铁地产以100.1亿元的流量金额和126.4亿元的权益金额位列双榜单第三,珠实地产夺得流量金额榜第四,流量金额为96.2亿元,中海地产夺得权益金额榜第四,权益金额为81.7亿元。
房企阵营:按企业流量销售额分四大阵营,其中第一阵营(300亿以上)共2家,合计销售金额672.7亿元;占TOP20销售额44.4%;第二阵营(50-200亿)6家,合计销售金额510.8亿元;占TOP20销售额33.7%;第三阵营(30-50亿)共4家,合计销售金额153.7亿元;占TOP20销售额10.1%;第四阵营(30亿以下)共8家,合计销售金额178.2亿元;占TOP20销售额11.8%。
▌2026年1-10月广州房地产企业销售面积top20
数据来源:中指数据CREIS、企业填报
数据说明:流量销售面积统计范畴为企业在广州范围内操盘项目的销售金额,占股未操盘项目不纳入统计范畴;权益销售面积统计范畴为企业在广州范围内投资的房地产项目按权益占比计算的销售面积。
特别声明:房地产企业销售数据统计是以2026年1月1日-10月31日期间销售的商品房为统计口径,包括商品住宅、写字楼、公寓、商业全口径,主要依据中指数据CREIS(点击查看)在广州市域范围的销售监测数据,并参考当期总体经营情况和推盘去化情况进行分析统计;对于少数没有在监测范围内的企业和项目,由企业提供相关文件,经审核,也纳入统计范围。本报告仅供参考,不对使用报告及其内容所引发的任何直接或间接损失承担责任。
中指点评:
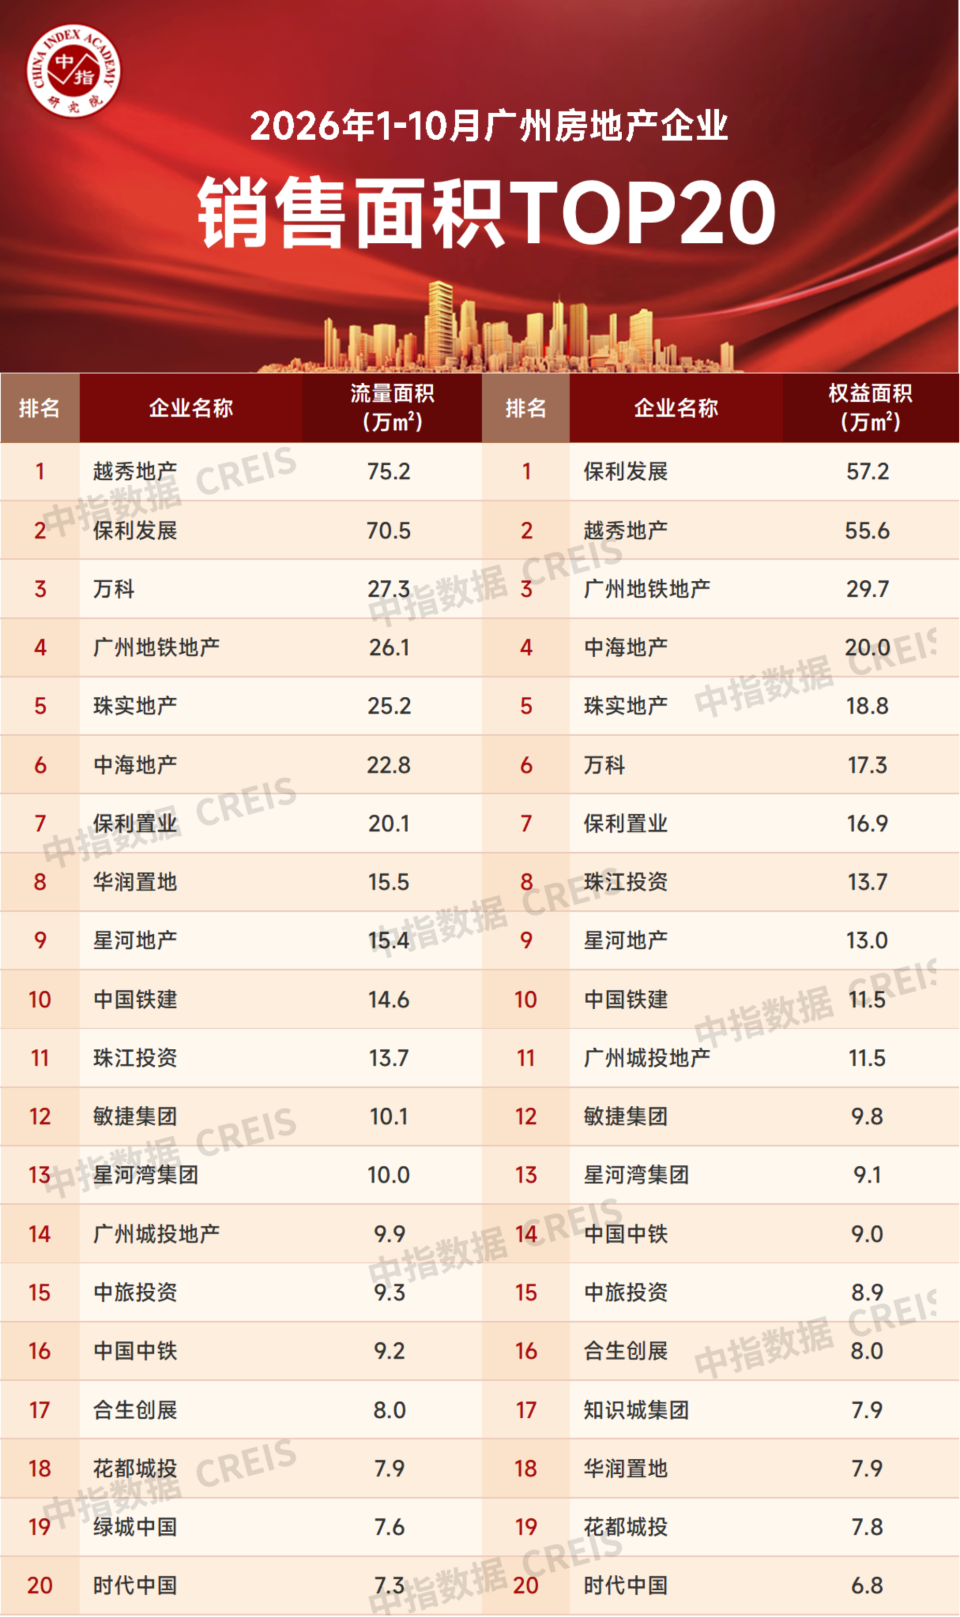
2026年1-10月广州TOP20房企流量面积门槛值为7.3万㎡,前20房企总流量面积为405.5万㎡。
权益销售面积榜单中,进入1-10月TOP20门槛值为6.8万㎡,权益销售面积榜单前20房企总销售面积为340.5万㎡。
头部房企:流量面积榜单中,越秀地产以75.2万㎡夺得流量面积榜单第一,保利发展以70.5万㎡位居第二,万科以27.3万㎡位居榜单第三。权益面积榜单中,保利发展以57.2万㎡位居榜首,越秀地产以55.6万㎡位居第二,广州地铁地产以29.7万㎡位居第三。
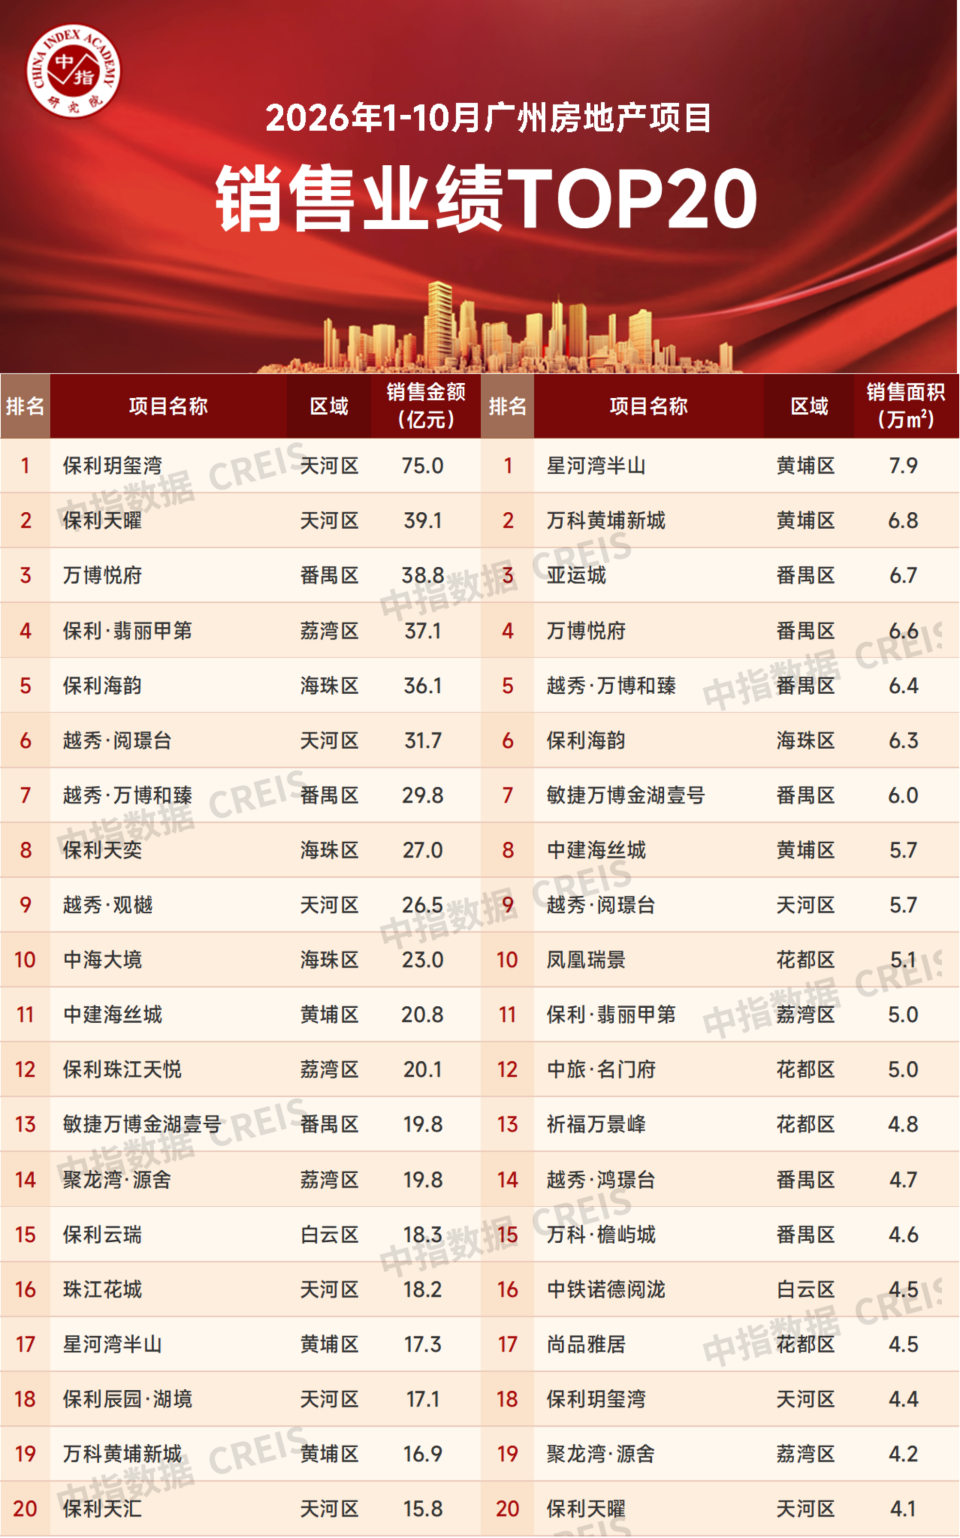
图:2026年1-10月广州房地产项目销售业绩top20
特别声明:房地产项目销售数据统计是以2026年1月1日-10月31日期间销售的商品住宅为统计口径,主要依据中指数据CREIS(点击查看)在广州市域范围的销售监测数据,对于监测不全的项目数据,由企业提供相关文件并审核,也纳入统计范围。本报告仅供参考,不对使用报告及其内容所引发的任何直接或间接损失承担责任。
中指点评
2026年1-10月广州房地产项目销售金额前20门槛值为15.8亿元。其中天河区豪宅项目保利玥玺湾以75.0亿元遥遥领先;天河区改善项目保利天曜以39.1亿元的网签金额位居榜单第二;番禺区热销楼盘万博悦府以38.8亿元位居榜单第三。
从销售面积来看,1-10月广州房地产项目销售面积前20门槛值为4.1万㎡。其中星河湾半山以7.9万㎡位居榜首,黄埔区的万科黄埔新城以6.8万㎡位居第二,番禺区热销大盘亚运城以6.7万㎡的销售面积位居第三。
中指研究院官网·中指云平台
www.cih-index.com
为行业提供:
●4万+房地产报告每日更新,涵盖住宅市场、房企研究、土地市场、物业研究、政策解读、指数研究等诸多领域;
●?2300个城市地产数据、225万宗土地的推出成交信息、40万个住宅项目和5万栋商用物业的交易数据;
●中国城市投资吸引力排名,百城房价,查城市、查房企、查地产数据、查房地产政策;
●京津冀、长三角、珠三角、成渝、长江中游等核心城市群集中供地、土地拍卖快讯。
相关资讯
2025年主要省市房地产市场地位领先企业
中指云网讯: 2025年,房地产仍在筑底过程中,部分城市房地产政策持续发力,推动行业向高质量发展方向迈进。10月,"十五五规划建议"提出加快构建房地产发展新模式,推动房地产高质量发展,为中长期改革路径指明方向。当前,"建设好房子、提供好服务"成为房地产企业竞争核心,轻重并举成为行业发展方向。中指研究院基于企业的经营能力、发展潜力、品牌影响力等关键性指标,对全国主要省市重点房地产开发企业经营状况进行深入研究,评价出中国主要省市房地产市场地位领先企业。 重点区域房地产市场领先企业 领先房企聚焦重点城市群与高能级城市,持续区域深耕,做深做熟优势市场,通过精细化运营、产品创新与客户体验优化,显著提升市场竞争力与品牌影响力。以稳健布局优化资源配置,有效增强企业韧性,为高质量发展筑牢根基,持续推动区域经济繁荣与城市品质升级。2025年,高速地产集团在长三角地区展现出卓越的产品力与战略执行力。上海项目安高·海印华庭以创新的叠墅与小高层组合打破常规,树立区域标杆;合肥高速·壹品和高速·壹品森境则进一步巩固高端市场的领先地位。通过沪皖两地的精准布局与产品创新,高速地产集团以"品质+创新"双轮驱动,实现高质量发展。北
来源: 中指研究院
2026年中国房地产市场展望
中指云网讯: 2025年,全国房地产市场整体延续调整态势。二季度以来新房销售边际转弱,二手房市场持续"以价换量",市场整体仍处于"止跌回稳"过程中。10月,《"十五五"规划建议》定调"推动房地产高质量发展",并强调清理住房消费不合理限制性措施。12月,中央经济工作会议进一步部署"着力稳定房地产市场",并围绕控增量、去库存、优供给等方面明确了具体任务方向。 2026年是"十五五"开局之年,也是稳地产的关键一年。市场回稳的核心在于信心恢复与预期改善。12月末,北京已率先优化楼市政策;财政部、税务总局联合发文,个人销售住房增值税征收率迎来下调。预计2026年相关政策将继续靠前发力,加快稳地产,进而推动经济实现质的有效提升和量的合理增长。 (1)市场供求:2025年,重点城市新房销售整体仍处调整阶段,一季度市场延续修复态势,二季度以来市场动能有所转弱,四季度在房企促销与改善项目入市带动下,核心城市仍保持一定成交规模,但由于上年同期基数较高,同比回落较明显。随着开工及上市规模持续缩量,上半年重点城市新房可售库存持续回落,但下半年下降趋势放缓,出清周期有所延长。二手房市场,部分房源"以价换量"带动需求释放,全
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号