
政策解读
专项债最新进展:城市更新超2500亿元,土储专项债约3438亿元
1-9月,全国共发行新增专项债券35608亿元
10月23日,财政部召开2026年前三季度财政收支情况新闻发布会,介绍地方政府专项债券发行使用情况:1-9月,全国共发行新增专项债券35608亿元,发行进度81%,其中9月发行6339亿元、较去年同期增加2148亿元,发行明显提速;14个“自审自发”试点地区项目储备与债券发行衔接更加紧密,1-9月发行27087亿元,占全国发行额的76%;资金使用更加聚焦,重点投向市政和产业园区、交通、保障性安居工程及城市更新等基础设施和民生领域。经国务院同意,近期安排使用地方政府债务结存限额5500亿元,其中专项债务结存限额2500亿元,分配给四季度有实际项目资金需求的地区并向经济大省倾斜,新建项目聚焦“六张网”建设等重点领域;财政部同时表示,将抓紧提前下达2027年部分新增地方政府债务限额,确保明年1月尽早启动债券发行。
根据中指研究院监测,2026年前三季度新增地方政府专项债中与房地产相关的专项债券发行超6000亿元,在新增专项债券中占比约17%,其中土地储备和城市更新等领域专项债发行规模较大。
总体情况:新增专项债发行进度超八成,房地产相关专项债规模保持较高水平
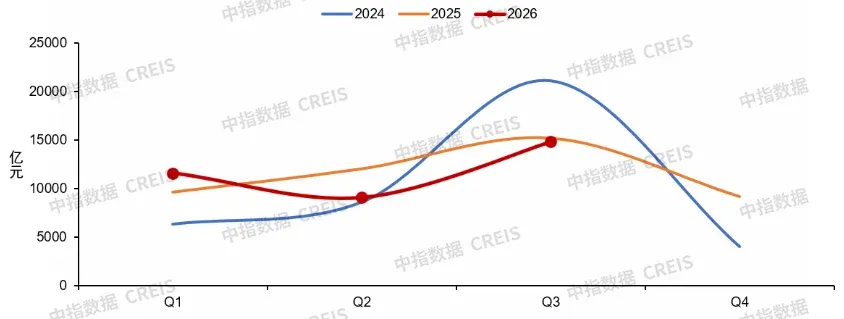
2026年前三季度新增地方政府专项债券累计发行35608亿元,完成全年4.4万亿元额度的81%。分季度看,一季度发行11599.5亿元,同比增长20.8%,为近三年同期最高水平;二季度、三季度分别发行9067.9亿元、14940.6亿元,同比分别下降24.5%、1.5%。
图:2024年以来各季度新增地方政府专项债券发行规模走势
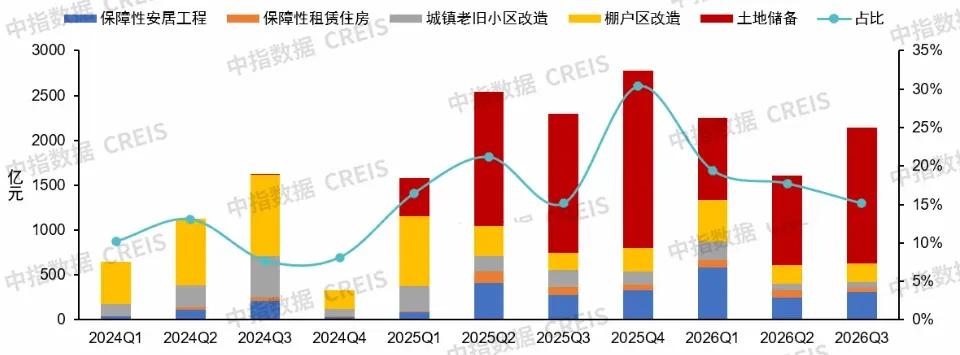
在新增专项债投向上,与房地产相关的领域主要涉及保障性安居工程、保障性租赁住房、棚户区改造、城镇老旧小区改造、城中村改造、土地储备等。近两年,房地产相关的专项债券发行规模整体呈扩大趋势,2025年以来在新增专项债券中的占比稳定在15%以上。
根据中指不完全统计,2025年二季度以来,投向房地产相关领域的专项债券季度发行规模基本保持在1500亿元以上,多数季度超2000亿元。2026年前三季度,房地产相关专项债券累计发行超6000亿元,在同期新增专项债券中占比约17%,占比保持较高水平。
从投向结构看,土地储备是2026年房地产相关专项债的第一大投向,前三季度发行接近3500亿元,占比超50%;保障性安居工程发行超1100亿元,约占19%,同比增长48%,增幅较大;棚户区改造、城镇老旧小区改造发行规模占比分别为14%、5.5%。与上年同期相比,土地储备、保障性安居工程占比分别提高2.3个、6.8个百分点,是今年以来房地产领域专项债券投放的重点方向。
图:2024年以来各季度房地产相关专项债券发行规模及占同期新增专项债券的比重
城市更新:前三季度专项债发行超2500亿元,其中城中村改造专项债发行规模同比增长超20%
今年以来,城市更新重要性持续提升,三季度中央对城市更新多次定调并部署相关工作。7月15日,习近平总书记在上海考察时强调,高质量推进城市更新是城市现代化建设的重要抓手,要坚持问需于民、问计于民、问效于民,做深做细做实城市更新各项工作;8月28日,金融监管总局、住建部联合印发《城市更新项目贷款管理办法(试行)》,明确城市更新项目贷款的用途、三项原则和项目准入条件,为信贷资金合规进入城市更新提供制度依据;9月8日,国务院以“高质量推进城市更新、促进城市内涵式发展”为主题进行第二十一次专题学习,将城市更新定位为现阶段城市工作的重要抓手、改善居住条件增进民生福祉的重要途径、扩大内需加快动能转换的重要载体,并要求加大政府投入力度、加强要素资源保障、统筹用好各类政策性资金、强化财政金融协同;9月18日,住建部在新闻发布会上再次明确“十五五”时期城市更新量化任务,包括新开工改造11.5万个城镇老旧小区、更新和加装住宅电梯57.5万台、实施1500个老旧街区厂区改造提升、建设改造城市地下管网约77万公里等。10月20日,住建部、财政部等六部门联合印发《关于推进老旧街区厂区改造提升的指导意见》,从投融资机制上提出统筹用好各类相关资金资源、规范实施政府和社会资本合作新机制、支持符合条件的项目发行基础设施REITs。老旧街区厂区改造以存量空间功能转换和业态升级为主,将为城市更新专项债券提供新的项目储备。
进一步聚焦城市更新、城中村改造相关专项债发行情况,根据中指不完全统计,2026年前三季度,城市更新相关专项债券发行超2500亿元,其中一季度发行1374亿元、同比增长24.2%,二季度回落,三季度小幅回升至650亿元以上。其中城中村改造相关专项债券发行约1009亿元,同比增长23.0%,占城市更新相关专项债的比重提高到接近40%。从各省市中,北京、重庆、四川、广东发行城中村改造相关专项债券规模保持较高水平。
土地储备:前三季度发行约3438亿元,占房地产相关专项债的比重超50%
2025年一季度土地储备专项债券在停发多年后正式恢复发行,发行规模迅速走高,运用专项债券收购存量闲置土地也成为各地收储去库存工作的重要资金来源,具体来看:
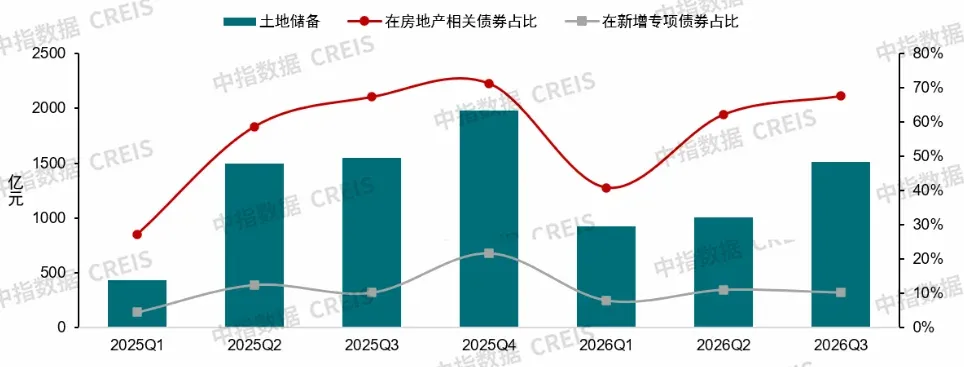
根据中指不完全统计,2026年前三季度,土地储备专项债券发行3438亿元,在房地产相关专项债券中占比超50%,在同期新增专项债券中占比接近10%,其中三季度发行超1500亿元,高于一季度和二季度,发行有所提速。
图:2025年以来各季度土地储备专项债券规模及占比情况
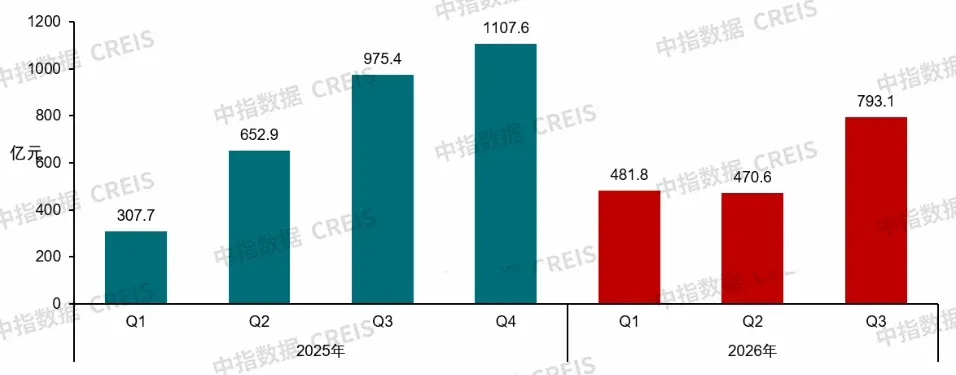
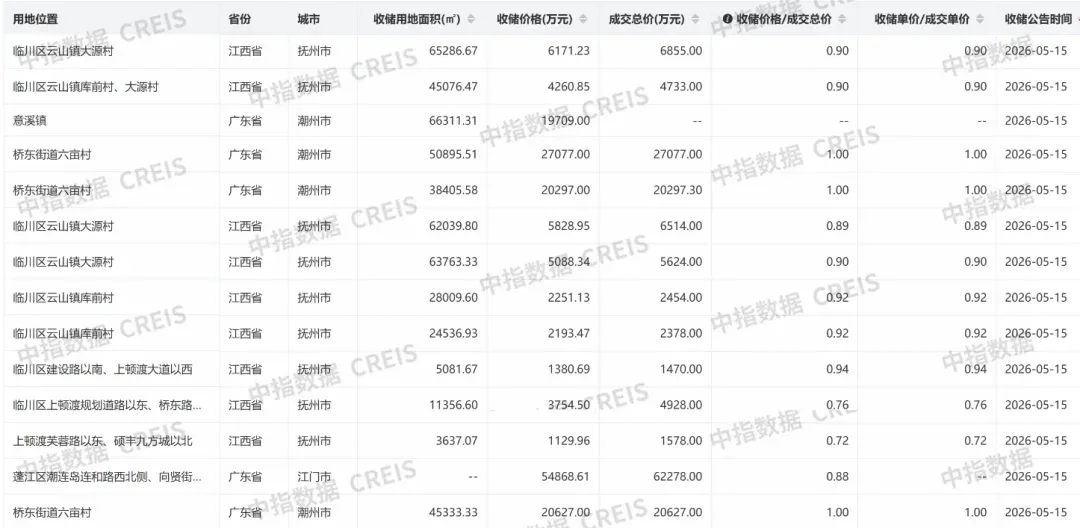
土地储备专项债涉及新增土地储备、收回收购存量闲置土地两类,2025年以来收回收购存量闲置土地的专项债券占比普遍在50%左右,成为各地去化库存、盘活存量土地的重要方式。收储存量土地的专项债券今年以来保持较高发行规模,根据中指不完全统计,2026年前三季度,用于收回收购存量闲置土地的专项债券发行超1750亿元,占同期土地储备专项债券的50.8%。其中重庆、广东发行超300亿元,福建、安徽发行超200亿元,上述四省市合计占全国发行规模的66.9%。
表:各季度收储存量土地专项债券发行情况(截至9月30日)
收购存量房:收购存量商品房的专项债券发行较去年略有提速,但规模仍偏低
近两年,收购存量商品房用作保障性住房成为各地去化库存的重要着力点,各地持续落地相关政策推进收购工作。2025年末广州安居集团发布公告指出常态化收购存量商品房用作保障性住房,2026年2月,广州南沙区拟收购约20000平方米新房用作安置房源;重庆鼓励收购存量商品房,按收购存量商品房总金额的1%给予收购主体补贴。今年以来,河南、湖南、重庆等地强调“推进利用专项债收购存量商品房用作保障性住房”,专项债券已成为收储存量商品房的重要资金来源之一。
根据中指不完全统计,2025年5月以来,全国多省市相继发行专项债券收购存量商品房,截至2026年9月30日,全国累计发行用于收购存量商品房的专项债券超135亿元,收购存量商品房超2.3万套,建筑面积超190万平方米,2026年以来相关专项债券发行略有提速,前三季度累计发行76亿元,其中湖南、广东今年发行均超20亿元。
今年以来,《城市更新“十五五”规划》出台,9月国务院常务会议明确“加快各类债券发行使用进度”,10月财政部在前三季度财政收支情况发布会中再度强调加快地方政府债券发行节奏,并指出今年安排使用地方政府债务结存限额规模为5500亿元,其中2500亿元为专项债结存限额,分配给第四季度有实际项目资金需求的地区,并向经济大省倾斜,新建项目聚焦“六张网”建设等重点领域,预计四季度房地产相关专项债券发行也有望提速。
相关资讯
2026年三季度中国房地产市场总结与趋势展望
中指云网讯: 三季度以来,房地产市场总体延续筑底态势,分化特征仍较明显。新房销售仍处低位,一线城市表现相对较好;二手房成交持续增长,在住房交易中的占比进一步提升,市场进入存量时代。价格方面,二手房价格延续调整态势,核心城市优质项目对新房均价形成一定支撑。土地市场延续缩量,房企拿地进一步向核心城市和高确定性项目集中。政策方面,8月28日商品住房销售制度改革落地,9月末地方细则开始出台,房地产发展模式加快调整。展望四季度,市场预计延续既有筑底态势,新政影响自2027年起将进一步显现。 第一部分:2026年三季度中国房地产市场形势总结 (一)市场供求:前三季度100城新房成交面积同比下降约10%,三季度同比下降约5%;前三季度20城二手房成交量同比增长约6%,二季度增长15%,三季度增幅收窄,刚需仍为成交主力,挂牌量整体趋稳 2026年以来,新房与二手房交易总量整体平稳,结构上新房销售继续回落,二手房交易保持增长,市场分化特征延续。从住房交易总量来看,根据国家统计局和住建部数据,1-8月份,全国新建商品房销售面积49880万平方米,同比下降12.1%,二手房交易网签面积54923万平方米,同比增长10.
来源: 中指研究院
2025年三季度中国房地产市场总结与趋势展望
中指云网讯: 自去年9.26政治局会议提出"要促进房地产市场止跌回稳"一年来,在多项政策支持下市场出现一定恢复,核心城市优质楼盘实现较好去化,二手房成交量保持增长。但二季度以来市场复苏动能边际转弱,房地产整体仍处于"止跌回稳"过程中。8月国务院会议重申要"采取有力措施巩固房地产市场止跌回稳态势",释放积极信号,随后北上深等核心城市相继优化楼市政策,带动9月市场略有修复。短期看,房企上半年在核心城市竞得的地块预计将在四季度逐步入市,供应改善有望为新房销售提供一定支撑,但市场分化趋势仍将延续。当前稳市场的关键在于稳预期,而稳预期核心在于稳房价,市场止跌回稳仍需政策持续协同加力。 (1)市场供求:2025年以来新房市场整体运行平稳,但二季度以来销售有所转弱,7-8月受预期偏弱及淡季因素影响,市场较为平淡,9月供应改善带动销售略有修复。二手房市场持续"以价换量",前三季度重点城市二手住宅成交套数累计同比保持增长,其中经过6-8月阶段性降温后,9月二手房成交量同环比均出现回升。 (2)房价:1-8月百城二手房价格累计下跌5.08%,二季度各月环比跌幅呈扩大态势,三季度跌幅维持低位,"以价换量"仍是市场主流。
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号