
中指动态
2026年三季度中国写字楼租金指数研究报告
2026年三季度,全国重点城市主要商圈写字楼平均租金为4.44元/平方米/天,环比下跌1.07%,前三季度累计下跌2.07%,近九成监测商圈租金环比下跌。宏观上经济总体平稳但内需偏弱,写字楼市场整体承压,以价换量仍是主要策略,业主方转向精装交付与灵活运营。大宗交易市场活跃度同比提升,但高基数下交易金额同比下降47%......
写字楼租金指数运行分析
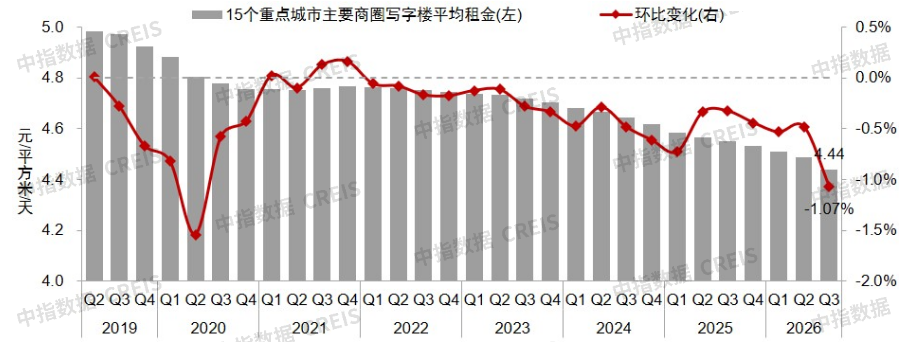
根据中国房地产指数系统写字楼租金指数对全国重点城市主要商圈写字楼租赁样本的调查数据,2026年三季度,全国重点城市主要商圈写字楼平均租金为4.44元/平方米/天,环比下跌1.07%,前三季度累计下跌2.07%。从不同商圈表现来看,三季度写字楼租金环比下跌的商圈共70个,较二季度增加4个,占比88%;6个商圈租金环比上涨,较二季度减少6个,占比8%;4个商圈租金环比持平,占比5%。
从行业宏观环境来看,2026年前三季度,我国GDP达107.1万亿元,同比增长4.6%,三季度单季同比增长4.5%,增速较二季度加快0.2个百分点,经济动能有所修复,但恢复基础尚不稳固。消费整体平稳,前三季度,社会消费商品和服务零售总额同比增长2.6%,增速较1-8月加快0.1个百分点,服务消费保持较快增长。投资持续下降,前三季度全国固定资产投资(不含农户)同比下降7.2%,降幅较上半年扩大1.5个百分点,房地产开发投资同比下降20.6%,继续对投资形成拖累。出口增长较快,前三季度出口总额(以人民币计价)同比增长16.4%,其中9月同比增长29.6%。
服务业经济平稳增长,新动能活力加快释放。前三季度,服务业增加值同比增长5.2%,较GDP增速高0.6个百分点,信息技术、商务服务等现代服务业增长较快。但服务业景气度整体偏弱,企业扩张动力不足。三季度服务业商务活动指数均值仅为49.6%,7月、8月均在荣枯线以下,房地产、批发、零售、资本市场服务等行业景气度回落。
整体来看,2026年前三季度,我国经济运行总体平稳,外贸保持增长势头,产业升级和新动能增长仍是重要支撑。但外部环境不利影响加深,国内供强需弱矛盾突出,经济稳中向好的基础还需巩固。部分企业生产经营困难,写字楼市场整体承压,租金跌幅扩大,多数商圈租金延续下行态势。
1.租金表现:2026年三季度重点城市写字楼租金环比下跌1.07%,前三季度累计下跌2.07%
图:2019-2026年全国重点城市主要商圈写字楼平均租金及环比变化
数据来源:中国房地产指数系统
2026年三季度,重点城市写字楼租赁需求仍以搬迁、续租、扩租为主,新增需求有限。其中,一线城市以及杭州、成都等城市,科技企业仍是需求主力,但逐渐由互联网企业转向人工智能、芯片半导体、机器人等新兴产业;南京等部分二线城市,需求则以传统金融、专业服务业为主。从城市内部来看,一线城市需求呈现出从核心商圈向次核心商圈、新兴商圈优质楼宇外溢的特征,部分二线城市需求向新兴的商务园区/产业园区转移。
业主方策略由单一的租金折让转向精装交付、灵活空间改造和精细化运营。但以价换量仍是主要策略,重点城市写字楼租金延续下行态势,超半数商圈租金跌幅扩大。根据全国重点城市主要商圈写字楼租赁样本的调查数据,2026年三季度,全国重点城市主要商圈写字楼平均租金为4.44元/平方米/天,环比下跌1.07%,跌幅较二季度扩大0.58个百分点,前三季度累计下跌2.07%。
2.商圈表现:近九成监测商圈租金环比下跌,武汉金融港、重庆加州新牌坊等跌幅相对较大
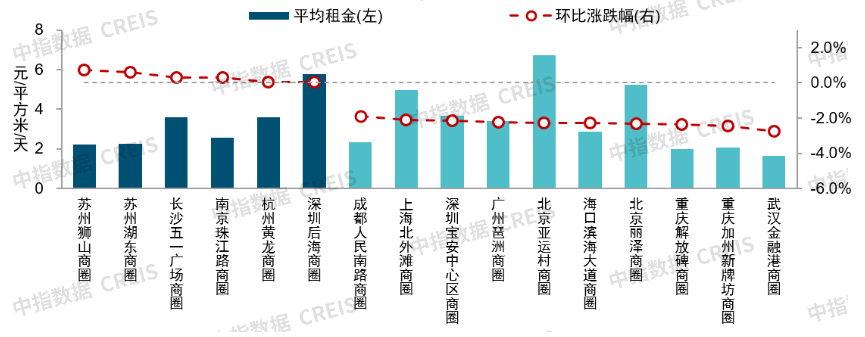
2026年三季度,一线城市样本中,34个商圈写字楼租金环比下跌,占比94%,2个商圈租金企稳。二线城市样本中,36个商圈写字楼租金环比下跌,占比82%,5个商圈租金环比上涨,占比11%,3个商圈租金环比持平,占比7%。
图:2026年三季度写字楼租金环比涨跌幅较大的商圈
数据来源:中国房地产指数系统
2026年三季度,70个样本商圈写字楼租金环比下跌,占比88%,数量较二季度增加4个。其中,武汉金融港、重庆加州新牌坊、重庆解放碑、北京丽泽等9个商圈租金环比跌幅在2.0%以上,成都人民南路、重庆江北嘴、深圳车公庙、北京燕莎商圈等23个商圈租金环比跌幅在1.0%-2.0%之间,北京中关村、重庆杨家坪、重庆南坪、深圳龙岗中心城等23个商圈租金环比跌幅在0.5%-1.0%之间,上海张江、深圳地王、杭州申花、上海淮海中路等15个商圈租金环比跌幅在0.5%以内。
6个商圈写字楼租金环比上涨,占比8%,较二季度减少6个。具体来看,苏州狮山、湖东商圈写字楼租金环比涨幅在0.5%以上,长沙五一广场商圈、南京珠江路商圈租金环比涨幅在0.3%左右,杭州黄龙商圈、深圳后海商圈租金环比涨幅在0.1%以内。此外,广州环市东、天津小白楼街、天津友谊路、青岛中央商务区4个商圈租金环比持平。
3.租金趋势:写字楼市场或延续下行态势,部分核心城市租金跌幅有望逐渐收窄
展望四季度,宏观政策预计将继续保持积极取向,经济预计延续温和修复态势,但修复基础仍需进一步巩固,内需改善仍需时间。写字楼市场或继续处于筑底阶段,企业办公空间扩张意愿或偏谨慎,人工智能等新兴产业有望产生增量需求,但对市场整体的拉动作用有限,且从产业增长传导至租赁需求落地仍需时间。写字楼租金预计将继续下行,但部分核心城市租金跌幅有望逐渐收窄。?
重点城市大宗交易市场表现
1.交易总量:市场活跃度较上年同期有所提升,但高基数下交易金额较上年同期下降
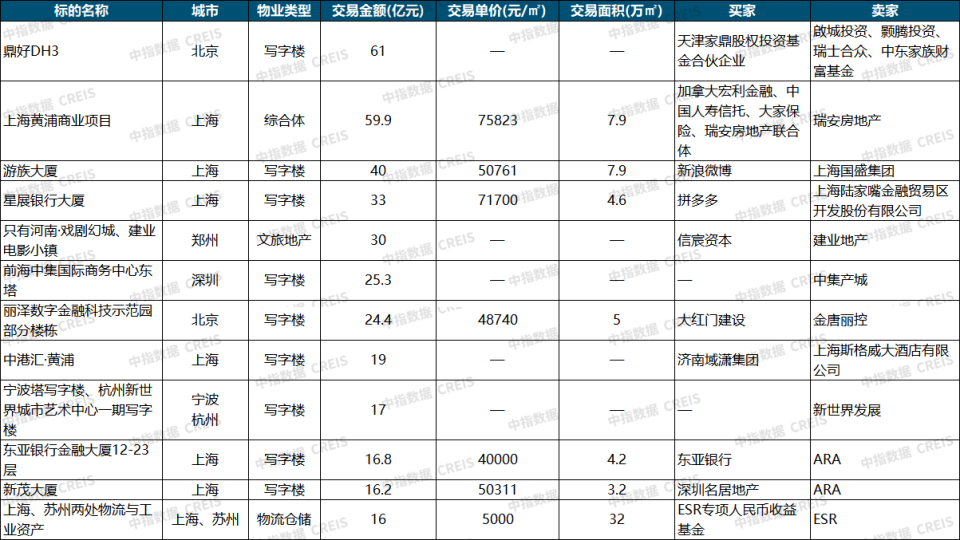
表:2026年前三季度季度重点城市大宗交易案例(部分)
数据来源:中指数据CREIS
大宗交易市场活跃度较上年同期有所提升。2026年前三季度,中指数据共监测到大宗交易*170宗,较上年同期增加26宗。涉及一线城市的交易宗数为83宗,占比48%,其中上海交易宗数为45宗,深圳、北京合计33宗,广州5宗。涉及二线城市的交易宗数为53宗,占比31%,其中重庆、武汉、杭州、苏州交易宗数在5宗(含)以上。涉及三四线城市的交易宗数为37宗,占比21%,发生交易的城市包含惠州、嘉兴、衢州、金华等近30个城市。
*本报告所统计的大宗交易标的资产的物业类型包含写字楼、商业、酒店、综合体、工业厂房、产业园区、公寓等,不含地块、住宅。此外,不含交易金额在1亿元以内的交易,不含关联交易等非市场化行为产生的交易。部分资产包类交易,其内含资产分布在不同城市,故在按城市统计交易笔数时存在重复计算。
2026年前三季度,以披露交易金额的交易计算,中指数据共监测到大宗交易776亿元,高基数下(如48个万达广场打包出售等),同比下降47%。一线城市交易金额约531亿元,占比69%,上海交易金额超过300亿元,北京、深圳成交金额分别为121亿元、65亿元,广州约9亿元。二线城市交易金额约168亿元,占比22%,郑州交易金额最高,为30亿元。三四线城市交易金额约76亿元,占比10%,其中泉州、珠海、衢州等城市交易金额相对较高。
▌2.交易特征:写字楼交易金额占比近五成,出险房企酒店资产密集法拍;机构投资者、科技企业交易金额相对较高
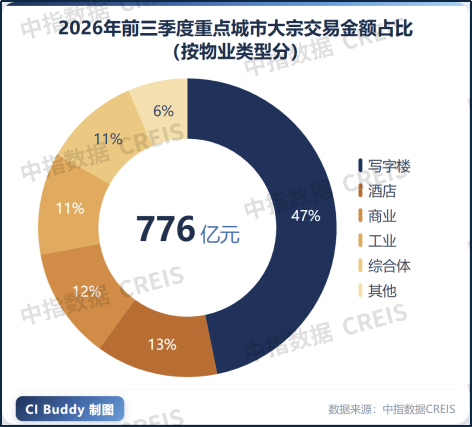
分物业类型来看,优质办公、零售物业交易金额占比合计近七成。具体来看,2026年前三季度,以写字楼为标的的交易共39宗,交易金额364亿元,同比小幅下降,占比47%,自用型买家交易活跃,如拼多多收购星展银行大厦及晶耀虹桥T5。以商业、综合体为标的的交易共44宗,合计交易金额176亿元,上年高基数下同比降幅近八成,合计占比23%。
酒店资产交易宗数共38宗,交易金额103亿元,同比增长62%,占比13%。2025年四季度以来,富力地产等出险房企旗下的酒店资产密集法拍,这是带动酒店资产交易金额增长的原因之一。工业资产交易宗数共35宗,以工业厂房为主,交易金额82亿元,同比下降15%,占比11%。其他标的类型交易金额约50亿元,占比6%。
从买家特征来看,机构投资者、科技企业自用买家交易金额较大。2026年前三季度,以披露买家的交易计算,机构投资者、地方国企、科技企业、制造业企业收购行为相对活跃,交易宗数合计占比近六成;以全部交易计算,买家为机构投资者的交易金额占比约34%,科技企业交易金额占比约14%。
从卖家特征来看,房企、机构投资者是主要卖家。以披露卖家的交易计算,内资、外资房地产相关企业交易宗数占比超五成;以全部交易计算,交易金额占比近六成。此外,卖家为机构投资者的交易金额占比约15%,主要目的为优化资产配置。?
中指研究院官网·中指云平台
www.cih-index.com
为行业提供:
●4万+房地产报告每日更新,涵盖住宅市场、房企研究、土地市场、物业研究、政策解读、指数研究等诸多领域;
●?2300个城市地产数据、225万宗土地的推出成交信息、40万个住宅项目和5万栋商用物业的交易数据;
●中国城市投资吸引力排名,百城房价,查城市、查房企、查地产数据、查房地产政策;
●京津冀、长三角、珠三角、成渝、长江中游等核心城市群集中供地、土地拍卖快讯。
相关资讯
7月百城二手房价格延续下行态势,房地产政策重在落实
中指云网讯: 根据中国房地产指数系统百城价格指数对全国100个城市新建、二手住宅销售市场及50个城市租赁市场的调查数据:7月,百城新建住宅均价为16877元/平方米,在部分核心城市优质改善项目入市带动下,环比结构性上涨0.18%,同比上涨2.64%。二手房方面,挂牌量持续高位下,"以价换量"现象持续主导市场,7月百城二手住宅均价为13585元/平方米,环比下跌0.77%,同比下跌7.32%。租赁住宅方面,在毕业季租住需求支撑下,7月重点城市住宅平均租金环比跌幅有所收窄,7月50个城市住宅平均租金为34.93元/平方米/月,环比下跌0.07%,同比下跌3.81%。 图:2021年1月至2025年7月百城新建住宅价格及环比变化 图:2021年1月至2025年7月百城二手住宅价格及环比变化 图:2021年7月至2025年7月50城住宅平均租金及环比变化 分梯队看,新建住宅方面,7月,一线城市新房价格环比上涨0.36%,二线城市在杭州招商蛇口杭序府、锦上万象府,成都龙湖泊萃、华润天宸上院等优质改善项目带动下,新房价格环比上涨0.23%,三四线城市新房价格环比下跌0.19%。 二手住宅方面,7月,核心城市二
来源: 中指研究院
中指·每日要闻:北京不断优化房地产政策 持续推进房地产市场回稳向好
中指云网讯: 点击获取更多房地产市场数据 今日看点: 北京:不断优化房地产政策 持续推进房地产市场回稳向好 厦门国贸:2025年度第一期中期票据完成发行 规模8亿元 越秀集团:发行15亿公司债 分为10年期和20年期双品种 杭州:滨江集团27.98亿竞得杭州萧山北干西单元1宗宅地 溢价率61.91% 杭州:中冠地产11.92亿竞得杭州钱江世纪城1宗宅地 溢价率45.91% 融信服务私有化法院聆讯时间公布 【政策·市场】 【1】北京:1月14日,北京市第十六届人民代表大会第三次会议在北京会议中心开幕,市长殷勇在会上作政府工作报告。报告提出,更好满足城乡居民住房需求。不断优化房地产政策,持续推进房地产市场回稳向好。完善"保障+市场"住房供应体系,优先向轨道交通站点和就业密集地区供应住宅用地,建设筹集保障性租赁住房5万套、竣工各类保障房8万套。加大新开发居住区配套设施补短板力度,建设适应群众高品质生活的"好房子",构建房地产发展新模式。 【企业】 【1】厦门国贸:1月14日,厦门国贸控股集团有限公司公布2025年度第一期中期票据发行情况。该期债券名称为"25厦国贸控MTN001",债券代码1025801
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号