
中指动态
现房销售下,房企投资拿地新策略
“8·28新政”推动房企经营逻辑从融资与周转的杠杆驱动转向资金实力、项目管控、产品品质与客户经营的内生驱动,融资、资金管理、扩张模式均发生根本变化。新政下房企投资更加谨慎,TOP100房企拿地金额降幅扩大,土地投资呈现偏好中小体量、总价可控地块,联合体拿地常态化的特征。投资拿地策略转向以销定投,精准
“8?28 新政”推动了房企经营逻辑的深层重构,企业竞争从融资与周转的杠杆驱动,转向资金实力、项目管控、产品品质与客户经营的内生驱动。由于投资容错率降低,竞争格局分化加剧,新政后的投资模型需要重建。房企投资更加谨慎,中小体量地块更受企业青睐,并且资金占用周期成为投资拿地的重要参考标准。
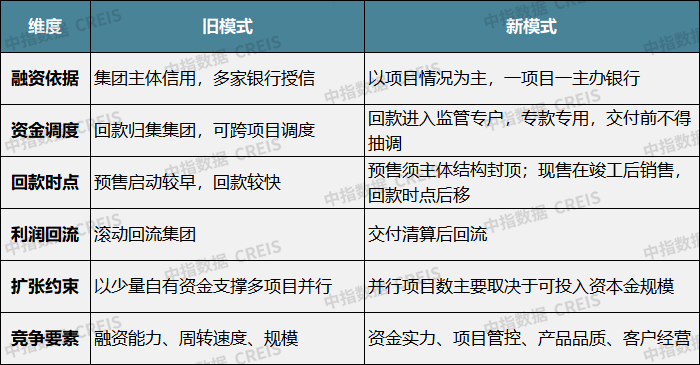
“8.28 新政”将对房企的投资、销售、融资、利润、资金流等方面产生巨大影响,推动开发业务经营逻辑重构。在融资端,房企融资由 “集团信用” 转向 “项目制”;资金管理上,资金调度从集团跨项目调度转为专款专用,回款时点显著后移,利润回流也从滚动回流转为清算后回流;扩张模式上,由多项目并行转向项目数量严重受限。因此,开发业务的竞争逻辑从依托融资能力、周转速度、规模的杠杆驱动转为依托资金实力、项目管控、产品品质、客户经营的内生驱动。随着新模式推进,行业仍将持续洗牌,资金实力较强、项目管控和产品能力较好的企业更具竞争力。
表:新旧模式开发业务经营逻辑对比
新政重塑房企投资拿地逻辑:土拍呈现投资趋谨慎、偏好中小体量地块的特征
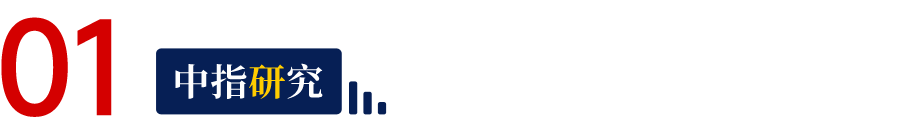
“8·28新政”预售条件提高、回款节点后移,使项目从拿地到回款的资金占用周期明显拉长,去化风险显著提高,房企拿地风险显著上升。一旦地块选择失误,将形成巨额资本金沉淀。在投资模型上,随着去化节点、回款节点等测算假设变化,项目资金流重塑,投资测算模型需要重建。在拿地城市方面,房企投资逻辑将进一步聚焦地块去化确定性,拿地收敛至核心城市核心区域、小体量、低总价、可快竣备、低容积率地块。竞争格局上,头部央国企、区域深耕型民企拥有较强的低融资成本能力、产品兑现能力,市场份额有望进一步提升。地块溢价率中枢下移,但核心地块仍将维持高溢价,因此,聚焦核心城市核心地块可能面临溢价率升高、成本增加的风险,反向要求产品溢价能力。拿地方式方面,联合体拿地逐步常态化,尤其集中于总价较高、体量较大的地块。
图:新政后投资拿地逻辑变化
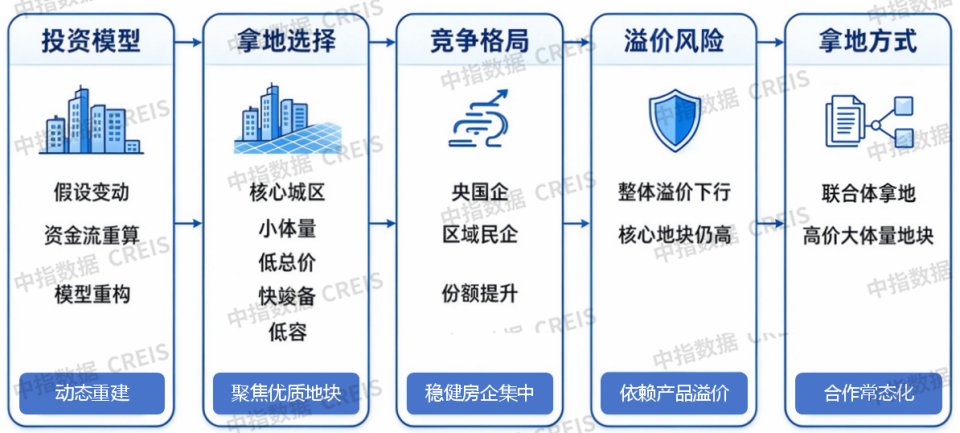
新政后,房企投资更加谨慎,TOP100房企拿地金额降幅扩大。新政影响下,房企投资更加谨慎,TOP100企业拿地金额降幅扩大。2026年1-9月,100家房企拿地总额5785亿元,同比下降20.5%,在降幅连续六月收窄后,降幅再次扩大2.7个百分点。8.28新政实施,房企拿地和开发的资金门槛随之抬升,9月房企投资拿地更加谨慎,导致拿地金额降幅扩大。
图:2023年-2026年9月100家房企累计拿地总额及同比
头部房企拿地强度保持稳定。1-9月,TOP10房企拿地销售比均值为48%,较1-8月增加1个百分点,拿地强度保持稳定。其中,保利发展、华润置地、越秀地产拿地金额同比增长明显,拿地销售比也较高,投资拿地力度较强。
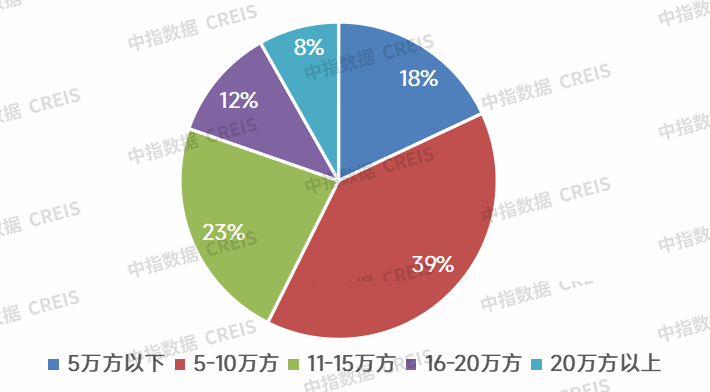
房企拿地倾向于中小体量、总价可控地块,大体量或高总价地块更多联合体拿地。9月拿地金额10亿以上企业31家,规划建筑面积在5方以下的地块宗数占比18%;5-10万方地块宗数占比最多为39%,更受房企青睐;11-15万方的地块宗数占比23%。上海出让的地块由于总价较高,多为联合体拿地,静安大宁地块由建发房产与象屿地产以70.50亿元竞得,闵行古美地块由招商蛇口、南山控股和滨江集团以64.16亿元联合竞得。
图:2026年9月31家房企拿地各面积段拿地宗数占比
投资拿地策略:以销定投,精准选择城市,选择“短、小、快、确定”的地块
▌1. 拿地节奏:总量克制,用“以销定投”替代“以钱定投”
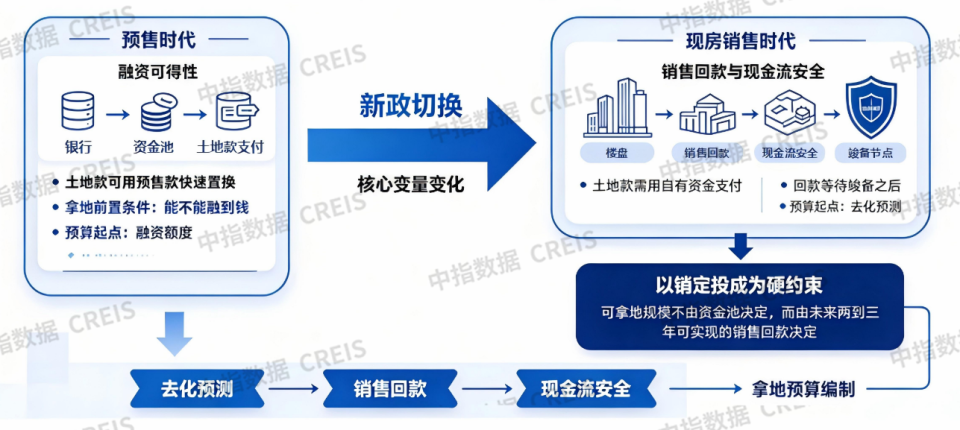
新政后拿地节奏的核心变量已从“融资可得性”切换为“销售回款与现金流安全”。预售时代土地款可用预售款快速置换,拿地的前置条件是能不能融到钱;现房销售时代土地款必须用自有资金支付,回款要等到竣备之后。这使“以销定投”从管理口号变成硬约束:可拿地规模不由资金池决定,而由未来两到三年可实现的销售回款决定,预算编制的起点是去化预测而非融资额度。
图:新政后拿地节奏核心变量切换
▌2. 城市布局:以“1个根据地加N个机会城市”替代广撒网
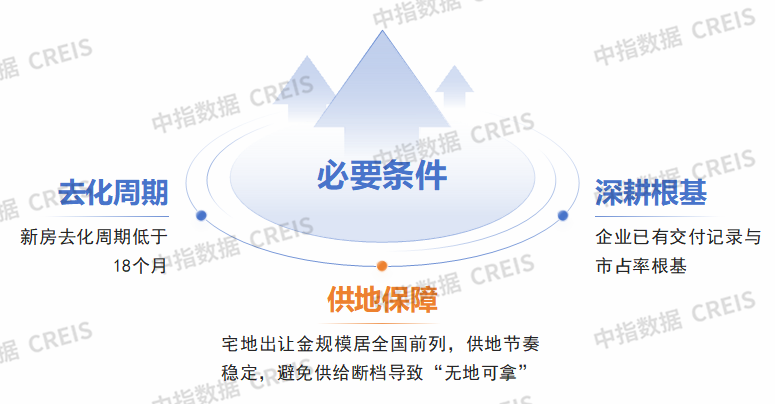
根据地城市须同时满足三个条件:首先是新房去化周期低于18个月;其次是宅地出让金规模居全国前列且供地节奏稳定,避免供给断档导致“无地可拿”;然后是企业已有交付记录与市占率根基。按2026年的结构,上海、杭州、北京、成都、深圳在出让金规模与溢价率两个维度均居前列,构成主要候选池,其中出让金领先而溢价率可控者性价比更高。
图:根据地城市筛选逻辑
选城标准要关注住房总需求。1-9月全国二手房网签61746万平方米、同比增长10.7%,多地二手住宅网签量已超过新建商品住宅。部分城市新房下滑并非需求消失,而是需求转入存量房。现房的“所见即所得”对置换客群有天然吸引力,但新房定价必须与同板块二手房形成合理比价,依靠限价红利的定价空间不复存在。
▌3. 地块选择:用“短、小、快、确定”四原则重写拿地测算
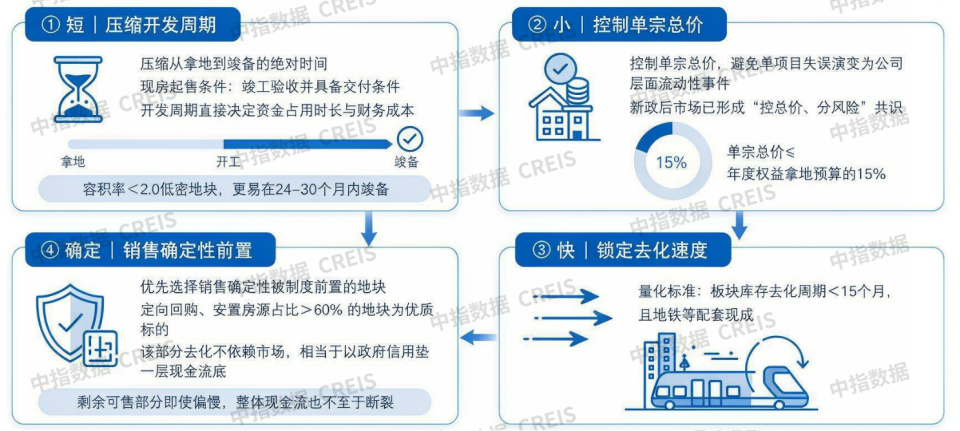
地块选择的第一原则是“短”,压缩从拿地到竣备的绝对时间。现房起售条件是竣工验收并具备交付条件,开发周期直接决定资金占用时长与财务成本。容积率低于2.0的低密地块具有结构性优势,更容易在24至30个月内竣备。第二原则是“小”,即控制单宗总价。新政后市场已形成“控总价、分风险”的共识;单宗总价控制在年度权益拿地预算的15%以内,可避免单个项目失误演变为公司层面的流动性事件。第三原则是“快”,即锁定去化速度。量化标准是板块库存去化周期低于15个月且地铁等配套现成。第四原则是“确定”,优先选择销售确定性被制度前置的地块。定向回购、安置房源占比超过60%的地块属于优质标的:这部分去化不依赖市场,相当于用政府信用垫一层现金流底,剩余可售部分即使偏慢也不至于让整体现金流断裂。
图:地块选择四原则
▌4. 风险防控:重点关注五类风险,防止风险沿资金链传导
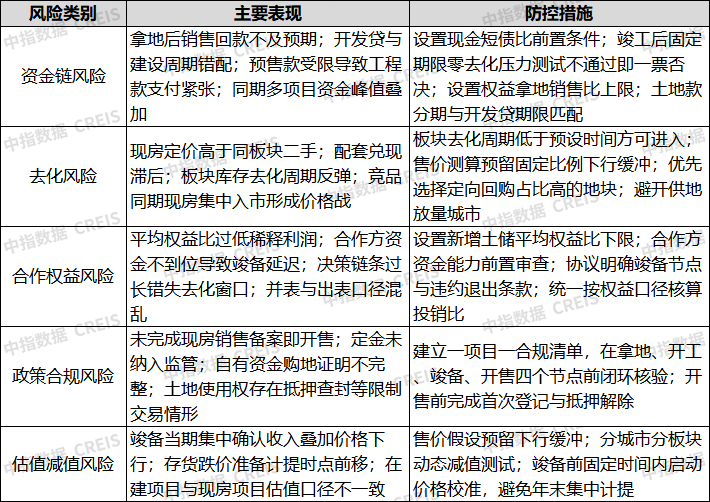
现房模式下的风险不再是单点的,而是沿资金链传导的。同一笔资金在拿地、开工、竣备、现售四个节点被反复占用,任一节点延迟都会向后放大。防控重点不是识别更多风险,而是识别传导路径,把风险按来源分类、按影响定级、按节点设卡,不能用综合评分掩盖结构性问题。
表:现房销售下投资拿地重点关注五类风险
相关资讯
中指·每日要闻:上海调整新出让商品住房用地建筑面积标准和比例
中指云网讯: 点击查看房地产市场最新数据 今日看点: 上海:调整新出让商品住房用地建筑面积标准和比例 上海金茂投资:成功发行20亿中期票据,期限3年 宁波建工:成功发行5亿元中期票据,利率2.33% 镇江:镇江城投底价摘得镇江多宗地块 贵阳:贵州达丰康瑞置业3亿元竞得贵阳清镇市一宗宅地 中海物业发布中期业绩 建业新生活发布中期业绩 【政策·市场】 上海:8月27日,上海市发布关于优化本市新出让商品住房用地套型供应结构的通知,包括优化新出让商品住房用地中小套型住房建筑面积标准、优化新出让商品住房用地中小套型住房供应比例、加强新出让商品住房用地套型结构的区域统筹等措施。 【企业】 【1】上海金茂投资:8月26日,上海金茂投资管理集团有限公司成功发行了2024年度第二期中期票据。此次债券发行的起息日定于8月26日,期限为3年,计划与实际发行总额均为20亿人民币。 【2】宁波建工:8月26日,宁波建工股份有限公司成功发行了2024年度第一期中期票据,债券简称为"24宁波建工MTN001",债券代码为102483741。该期票据的期限为3年,计划与实际发行总额均为5亿人民币,发行利率为2.33%。 【土地】
来源: 中指研究院
中指·每日要闻:郴州非住宅商品房可变更为商品住宅
中指云网讯: 点击查看房地产市场最新数据 今日看点: 郴州:非住宅商品房可变更为商品住宅 北京天恒置业:2024年第二期公司债更新至"已反馈" 广州城投集团:发行26.01亿元流花展贸中心CMBS 温州:温州瓯海经开建投底价15.97亿元摘得温州瓯海两宗涉宅地块 广州:知识城集团底价8.92亿元摘得广州黄浦区一宗地块 浦江中国发布2024H1业绩公告 【政策·市场】 郴州:近日,湖南省郴州市发布《郴州市人民政府办公室印发的通知》。通知显示,推进去库存。继续保持2023年存量房评税价格水平,促进存量房交易。同时,对已建未售的非住宅商品房,在满足消防结构及国家规范的前提下,经法定程序批准可变更为商品住宅。对变更后的商品住宅,鼓励房地产开发企业自持用作租赁住房和按适当比例改为保障性住房;支持国有企业收购用作保障性住房,保障新市民、青年人住房需求。在满足消防结构及国家规范的前提下,允许商铺根据实际情况重新分割办证。 【企业】 【1】北京天恒置业:8月30日,上海证券交易所信息披露显示,北京天恒置业集团有限公司计划在2024年向专业投资者非公开发行公司债券(第二期),项目状态已更新为"已反馈"。据了解,该债
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号