
住宅市场
2026年1-8月房地产市场:新房销售仍在筑底,二手房交易保持增长
国家统计局数据显示,2026年1-8月全国新建商品房销售面积同比下降12.1%,销售额下降13.0%,房地产开发投资和新开工面积降幅扩大。8月末商品房待售面积连续6个月同比下降,库存继续回落。同期全国二手房交易网签面积同比增长10.6%,成交量保持增长。8月28日多部委密集发文完善房地产销售、信贷及
9月15日,国家统计局发布《2026年1-8月份全国房地产市场基本情况》。数据显示,1-8月全国新建商品房销售面积同比下降12.1%,降幅较1-7月扩大0.3个百分点;销售额同比下降13.0%,降幅收窄0.1个百分点。房地产开发投资和房屋新开工面积分别下降19.9%和24.8%,降幅均有所扩大。8月末商品房待售面积连续6个月同比下降,待售库存继续回落。值得关注的是,此次统计局新列二手房交易网签面积数据,1-8月全国二手房交易网签面积5.49亿平方米,同比增长10.6%,二手房成交量继续保持增长。
政策方面,8月28日,多部委同日密集发文,围绕商品住房销售制度、房地产信贷管理、资本市场融资等关键领域完善制度安排,房地产发展模式迎来历史性变革。短期来看,新规对需求端的直接影响偏中性,但房企可能根据预售条件、资金回笼节奏等变化调整项目推售安排,进而对新房销售形成一定影响。对房企而言,销售制度调整对现金流和开发模式的影响更为直接,项目开发和投资决策将更加关注资金平衡与销售确定性。中长期来看,随着现房销售逐步推进,叠加房企投资和开发决策趋于审慎,新房供应规模将有所下降,房企资金组织、投资决策和项目开发模式也将逐步重构,行业竞争更加依赖资金管理、产品品质和项目运营能力。
市场方面,9月进入传统营销旺季,房企在核心城市仍保持一定推盘规模,叠加前期需求端政策效应持续释放,市场整体平稳。土地方面,8.28新政后核心城市仍有部分宅地实现高溢价成交,但整体房企拿地态度更趋审慎,区位价值与销售确定性仍是投资决策的重要考量。
展望下阶段,新房市场或延续筑底修复态势,核心城市优质项目保持较好去化;二手房成交有望保持一定活跃度,价格仍将以小幅波动为主;土地市场整体延续审慎格局,当前市场仍处于新政认知和政策衔接阶段,部分地方细则及执行口径尚待明确,新政影响仍需结合各地细则及市场供需结构观察。
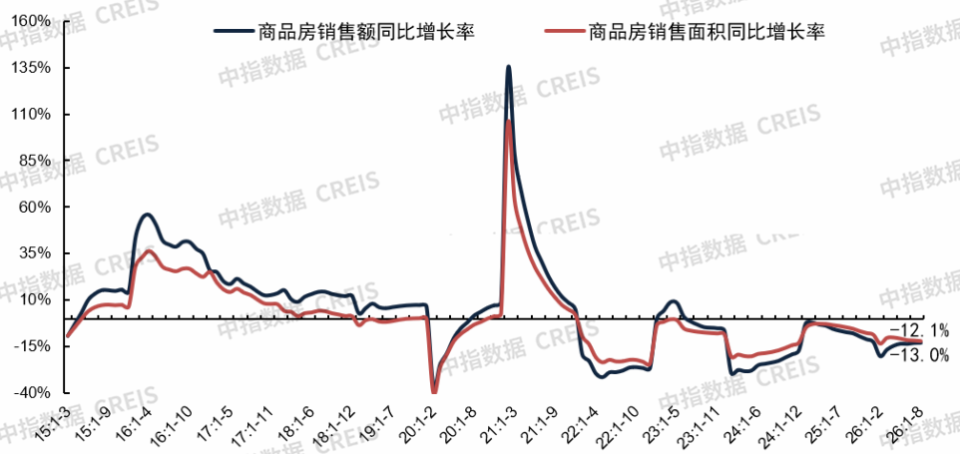
需求:1-8月全国新建商品房销售面积同比下降12.1%,销售额下降13.0%
新房销售面积:根据国家统计局数据,2026年1-8月,全国新建商品房销售面积4.99亿平方米,同比下降12.1%,较1-7月扩大0.3个百分点;住宅销售面积4.15亿平米,同比下降13.0%,较1-7月扩大0.3个百分点。
新房销售额:2026年1-8月,全国新建商品房销售额4.75万亿元,同比下降13.0%,较1-7月收窄0.1个百分点;其中住宅销售额4.18万亿元,同比下降13.1%,较1-7月收窄0.1个百分点。
图:全国新建商品房累计销售面积以及销售额同比增速
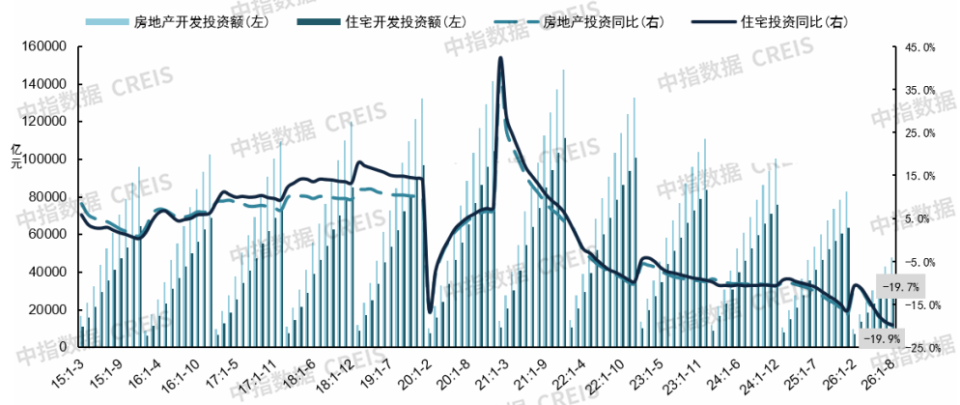
供应:1-8月房地产开发投资额同比下降19.9%
房地产开发投资额:1-8月,全国房地产开发投资额为4.80万亿元,同比下降19.9%,降幅较1-7月扩大0.7个百分点;其中,住宅开发投资额3.70万亿元,同比下降19.7%。
图:全国房地产和住宅累计开发投资及其同比增速
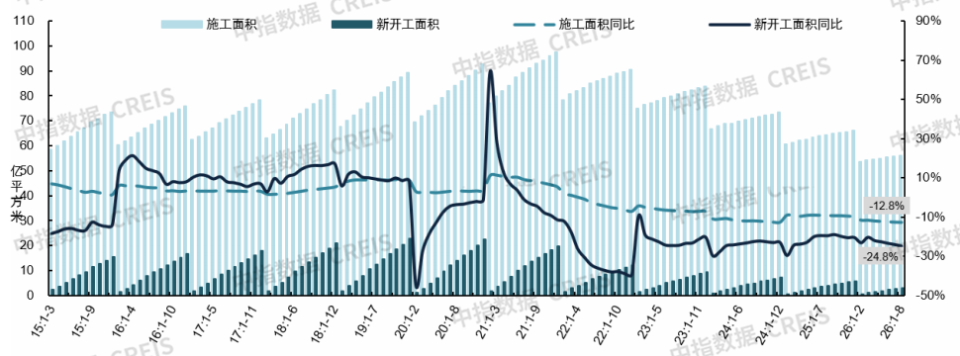
房屋施工面积:1-8月,全国房屋施工面积为56.08亿平方米,同比下降12.8%,降幅较1-7月扩大0.1个百分点;其中,住宅施工面积为38.93亿平方米,同比下降13.2%。
房屋新开工面积:1-8月,全国房屋新开工面积为2.99亿平方米,同比下降24.8%,降幅较1-7月扩大0.8个百分点;其中,住宅新开工面积2.18亿平方米,同比下降25.4%。
房屋竣工面积:1-8月,全国房屋竣工面积为2.11亿平方米,同比下降23.7%,降幅较1-7月扩大0.5个百分点;其中,住宅竣工面积为1.48亿平方米,同比下降25.4%。
图:全国房屋累计新开工和施工面积及其同比增速
库存:8月待售面积同比继续回落,同比下降1.1%
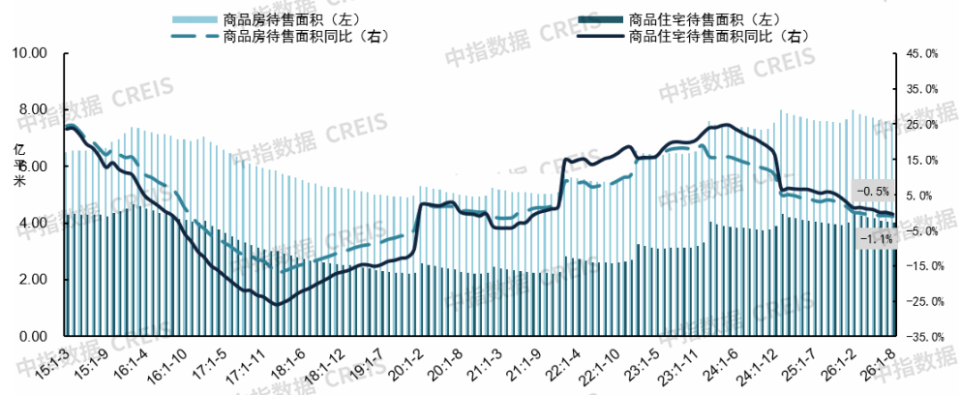
新房待售面积:2026年8月末,商品房待售面积为7.53亿平方米,同比下降1.1%,降幅较上月扩大0.3个百分点,已连续6个月同比下降。其中待售3年以下面积5.48亿平方米,同比下降4.2%。商品住宅待售面积4.01亿平方米,同比下降0.5%。
全国商品房和住宅待售面积及累计同比增速
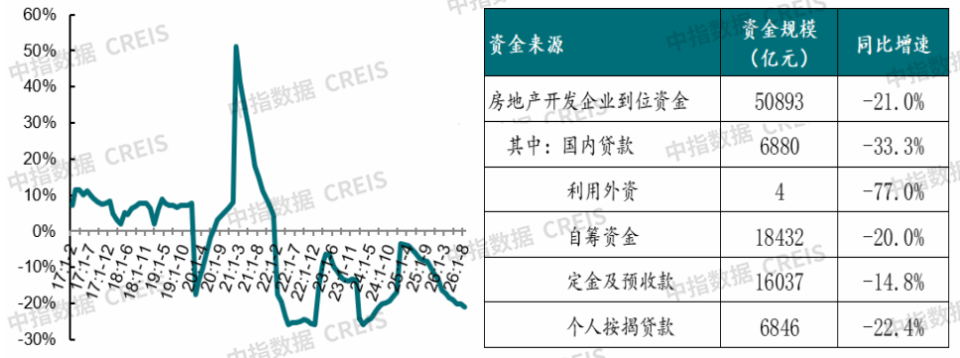
资金来源:1-8月,房企到位资金5.09万亿元,同比下降21.0%
房地产开发企业到位资金:1-8月,房地产开发企业到位资金额为5.09万亿元,同比下降21.0%。
国内贷款:1-8月,国内贷款为6880亿元,同比下降33.3%,占比为13.5%。
自筹资金:1-8月,自筹资金为1.84万亿元,同比下降20.0%,占比为36.2%。
定金及预收款:1-8月,定金及预收款为1.60万亿元,同比下降14.8%,占比为31.5%。
个人按揭贷款:1-8月,个人按揭贷款为6846亿元,同比下降22.4%,占比为13.5%。
图:房企到位资金同比增速及各项资金来源同比增速对比
8月房地产政策动态
政策方面,8月18日,国务院印发《国务院关于修改〈住房公积金管理条例〉的决定》,进一步完善住房公积金制度,更好满足多样化住房需求。28日,住建部、自然资源部、金融监管总局发布《关于完善商品住房销售制度的通知》,提出各地要完善商品住房预售管理,明确各地要有力有序推行商品住房现房销售,要求各地要同步完善相关配套政策措施,强化政策协同和衔接。同日,央行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,围绕房地产开发、建设、销售、运营全链条,改进优化房地产信贷体系。证监会发布《关于资本市场支持构建房地产发展新模式的意见》,优化房企股票、债券、资产支持证券和不动产投资信托基金等融资制度。上述政策从住房销售、银行信贷和资本市场融资等方面协同发力,进一步完善房地产发展新模式的制度体系。
地方层面,北京、上海相继落地楼市新政,北京放宽限购政策,非京籍家庭购买五环内商品住房的社保/个税缴纳年限由2年调减为1年,同时公积金贷款叠加多项上浮条件后最高可贷340万元。上海发布“沪八条”,允许提取公积金支付现房首付款;外环外二套商贷首付降至15%。成都、西安等多地优化公积金政策。另外,8月广东、重庆等省市发行约474亿元专项债券收回收购闲置存量土地。
相关资讯
中指丨2024年一季度全国房地产开发经营数据解读
中指云网讯: 中指研究院持续发布全国房地产开发经营数据解读系列报告 点击此处联系索取 主要指标 1、需求 一季度新建商品房销售面积2.3亿平米,同比下降19.4%,降幅收窄 图:2014年至今全国新建商品房和住宅累计销售面积以及销售额同比增速 销售面积:2024年一季度,新建商品房销售面积为2.3亿平方米,同比下降19.4%,降幅较1-2月收窄1.1个百分点,3月单月商品房销售面积为1.1亿平方米,同比下降18.3%(单月增速为调整基数后测算,下同)。其中,新建住宅销售面积为1.9亿平方米,同比下降23.4%,办公楼销售面积同比增长11.9%,商业营业用房销售面积同比增长4.8%。 销售额:2024年一季度,新建商品房销售额为2.1万亿元,同比下降27.6%,降幅较1-2月收窄1.7个百分点,3月单月商品房销售额为1.1万亿元,同比下降25.9%。其中,新建住宅销售额为1.9万亿元,同比下降30.7%,办公楼销售额同比增长6.3%,商业营业用房销售额同比增长1.5%。 2、供应 一季度房地产开发投资额同比下降9.5%;房屋新开工面积同比下降27.8%,降幅收窄 图:2014年至今房地产和住宅累计开
来源: 中指研究院
中指丨2024年1-4月全国房地产开发经营数据解读
中指云网讯: *中指研究院每月发布全国房地产开发经营数据解读, 点击此处索取 主要指标 需求 1-4月新建商品房销售面积2.9亿平米,同比下降20.2% 图:2014年至今全国新建商品房和住宅累计销售面积以及销售额同比增速 销售面积:2024年1-4月,新建商品房销售面积为2.9亿平方米,同比下降20.2%,4月单月商品房销售面积为6584万平方米,同比下降22.8%(单月增速为调整基数后测算,下同)。其中,新建住宅销售面积为2.5亿平方米,同比下降23.8%,办公楼销售面积同比增长0.5%,商业营业用房销售面积同比增长2.9%。 销售额:2024年1-4月,新建商品房销售额为2.8万亿元,同比下降28.3%,4月单月商品房销售额为6712亿元,同比下降30.4%。其中,新建住宅销售额为2.4万亿元,同比下降31.1%,办公楼销售额同比增长0.6%,商业营业用房销售额同比下降2.3%。 供应 1-4月房地产开发投资额同比 下降9.8%;房屋新开工面积同比下降24.6%,连续2个月降幅收窄 图:2014年至今房地产和住宅累计开发投资及其同比增速 房地产开发投资额:2024年1-4月,全国房地产开发投
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号