
房企动态
2026年1-8月中国房企投资拿地榜
2026年1-8月,100家重点房企拿地总额同比下降17.8%,但降幅已连续六个月收窄。全国土地市场呈现核心城市局部高热与整体缩量并存的局面,其中北京、上海和广州的住宅用地高总价地块集中。民营房企拿地企业数量有所增长,但拿地金额有所减少,央国企仍是拿地主力。
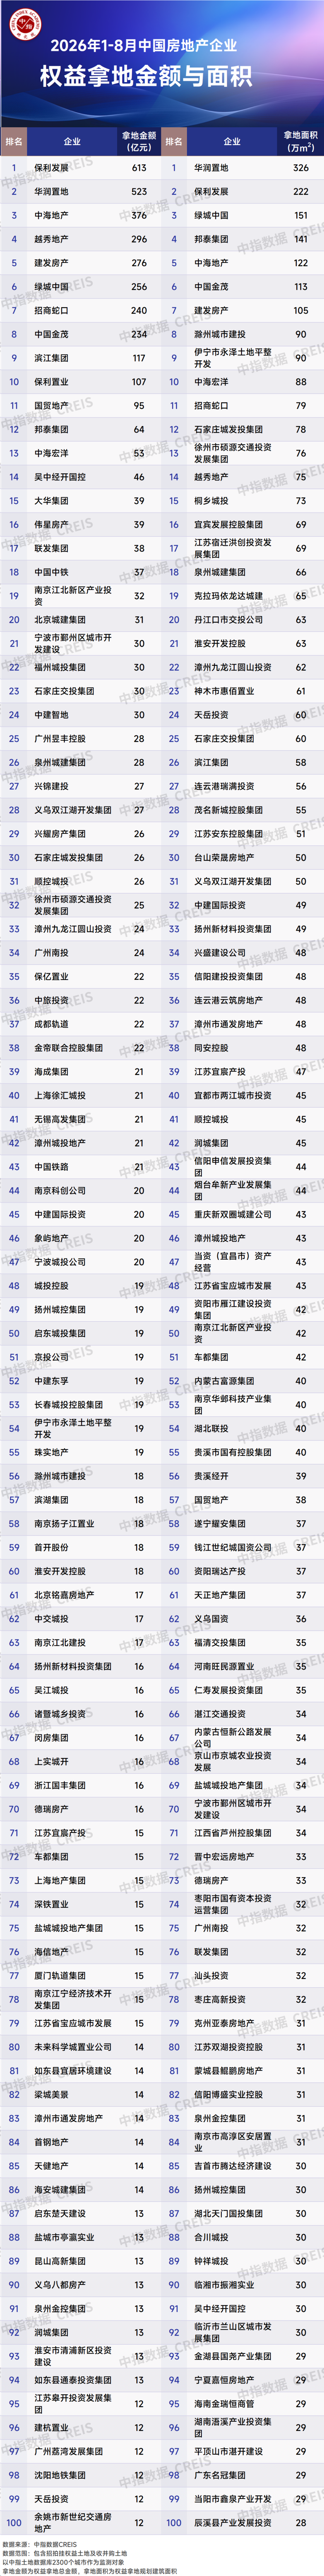
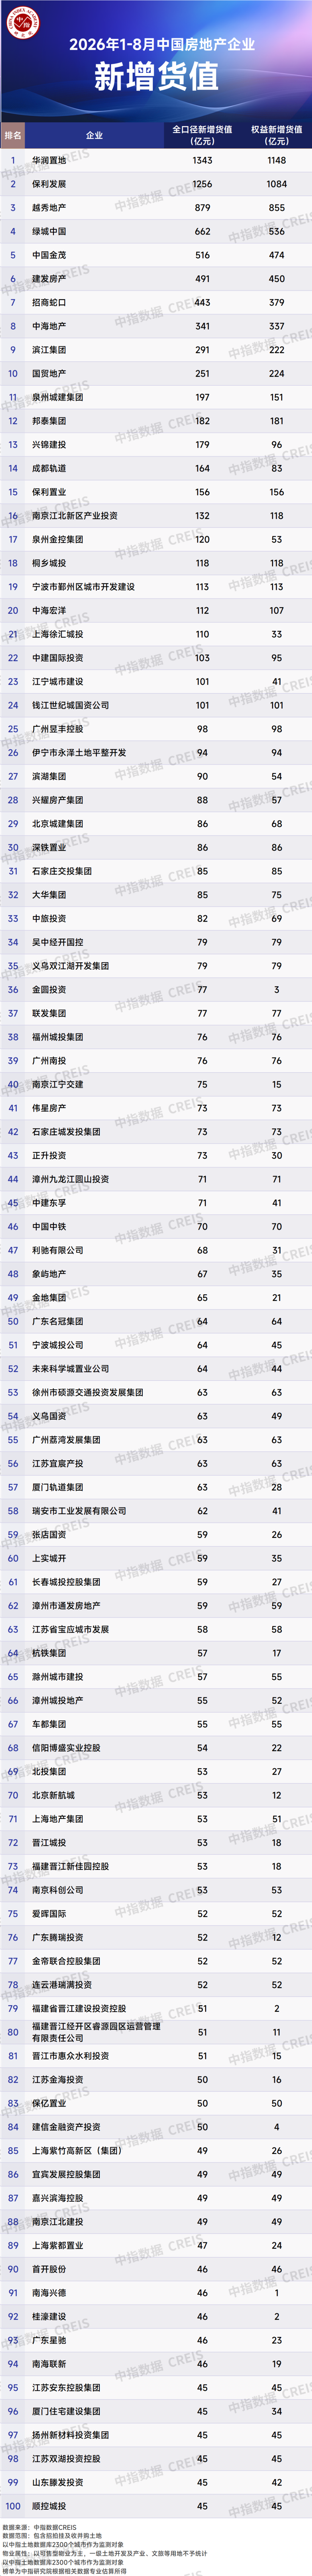
重点房企拿地总额同比下降17.8%,降幅连续六月收窄
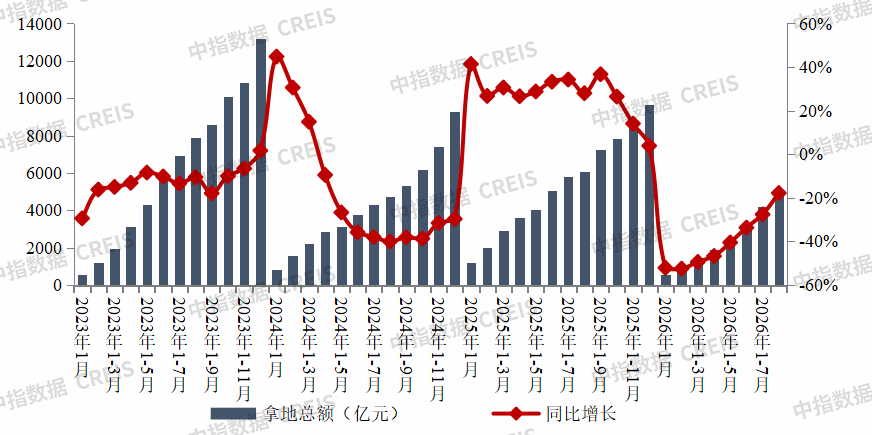
2026年1-8月,100家房企拿地总额4979亿元,同比下降17.8%,降幅较上月收窄9.8个百分点。8月,全国土地市场继续呈现出核心城市局部高热与全国土地市场整体缩量并存的局面。其中,核心城市优质地块竞拍热度延续,京沪多宗宅地入市,部分地块竞价轮次过百,头部房企参拍积极。2026年1-8月,100家房企全口径新增货值同比下降22.3%,降幅较1-7月收窄,主要是8月核心城市土拍热度较高,华润置地、保利发展和越秀地产位列前三。
图:2023年-2026年8月100家房企累计拿地总额及同比
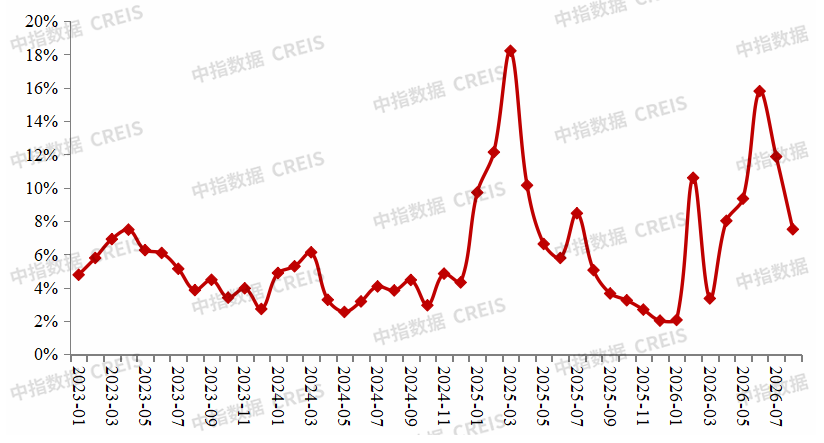
2026年8月,核心地块竞拍热度较高,主要受供需两方面因素影响。一方面,在“控增量、优供给”导向下,地方政府减少土地供应总量,将有限指标向核心区优质地块集中。近期京沪集中推出多宗区位条件较好、市场预期相对明确的地块,优质土地供给增加,带动房企参拍积极性提升。另一方面,房地产市场仍处调整期,房企投资策略更加审慎,普遍强调“精准投资”与“以销定投”,有限资金进一步向需求支撑较强、去化预期相对清晰的核心城市优质板块集中。核心地块虽然高热,但全国300城平均溢价率仅为7.5%,土地市场延续“点状高热、分化延续”格局。
图:2023年-2026年8月全国300城住宅用地平均溢价率
民营房企拿地企业数量有所增长,但金额有所减少
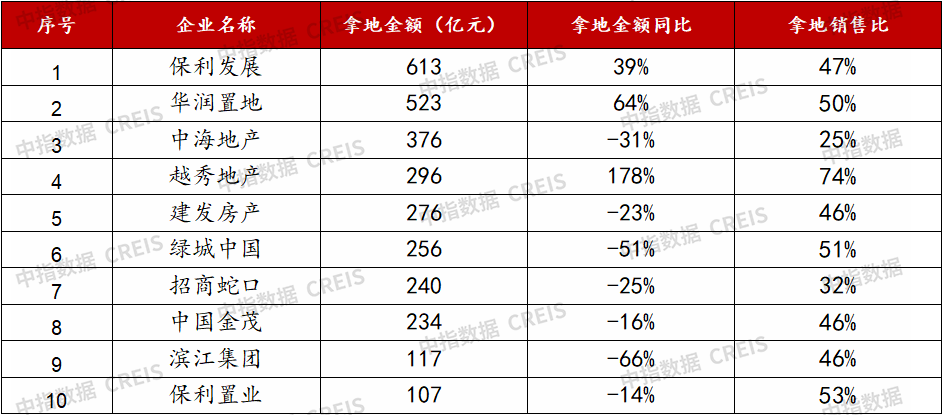
拿地企业方面,央国企仍为拿地主力,但拿地有所分化。保利发展、华润置地、越秀地产拿地金额同比增长明显,拿地销售比也较高,投资拿地力度较大。
表:2026年1-8月重点企业拿地情况
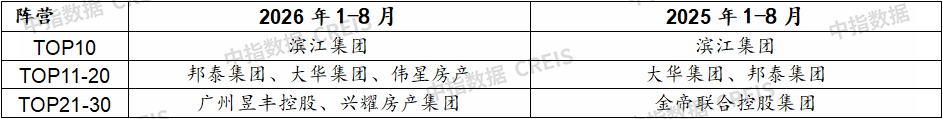
民营房企拿地企业数量有所增长,但金额有所减少。2026年1-8月,TOP10中有1家民企,为滨江集团;TOP11-20 中有3家民企,为邦泰集团、大华集团和伟星房产,比去年同期增加1家;TOP21-30中有2家民企,较去年同期增加1家。从拿地规模来看,2025年1-8月,TOP30中民企拿地总额约542亿元,2026年1-8月为313亿元,拿地规模有所减少。
表:2025年-2026年1-8月TOP30民企拿地情况
重点区域及城市房企拿地
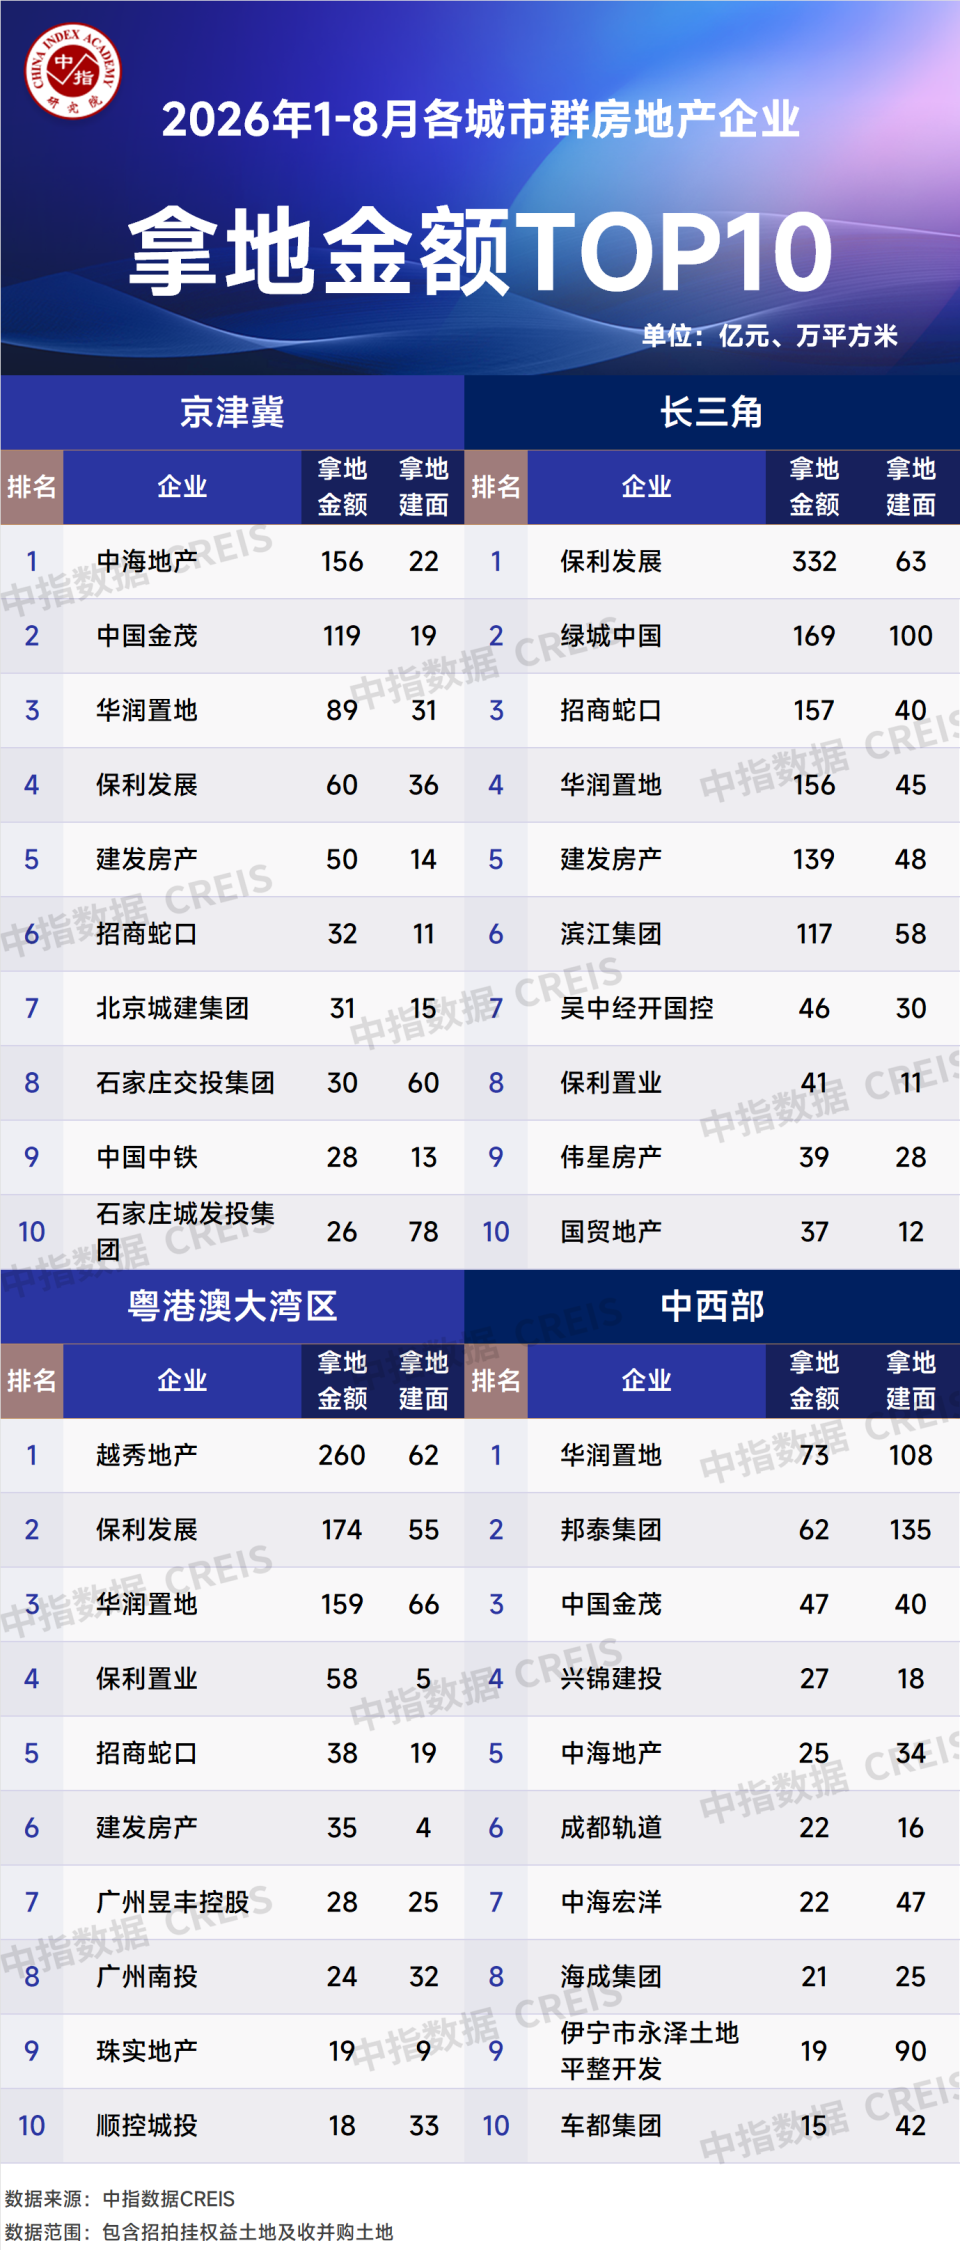
从各城市群拿地金额来看,长三角市场活跃度更高,央国企仍是拿地主力。2026年1-8月,长三角城市群在TOP10企业拿地金额上领跑四大城市群,一方面,长三角经济基本盘扎实,上海的产业能级与高净值人群、杭州的数字经济活力叠加持续的人口导入、宁波坚实的制造业底盘,让房企愿意为这块资产买单。另一方面,地方政府主动释放主城区的低密稀缺地块——如上海的低密宅地、杭州不限价的核心地块等,优质供给精准匹配了房企的拿地诉求,进一步推动了头部企业对核心土地的竞逐热情。从拿地企业性质来看,央国企仍为主力,但如滨江集团、伟星房产、邦泰集团等民营房企也积极在优势区域深耕。粤港澳TOP10企业拿地金额位列第二,其中,广州核心区域土地热度较高,带动区域拿地企业积极性提升。
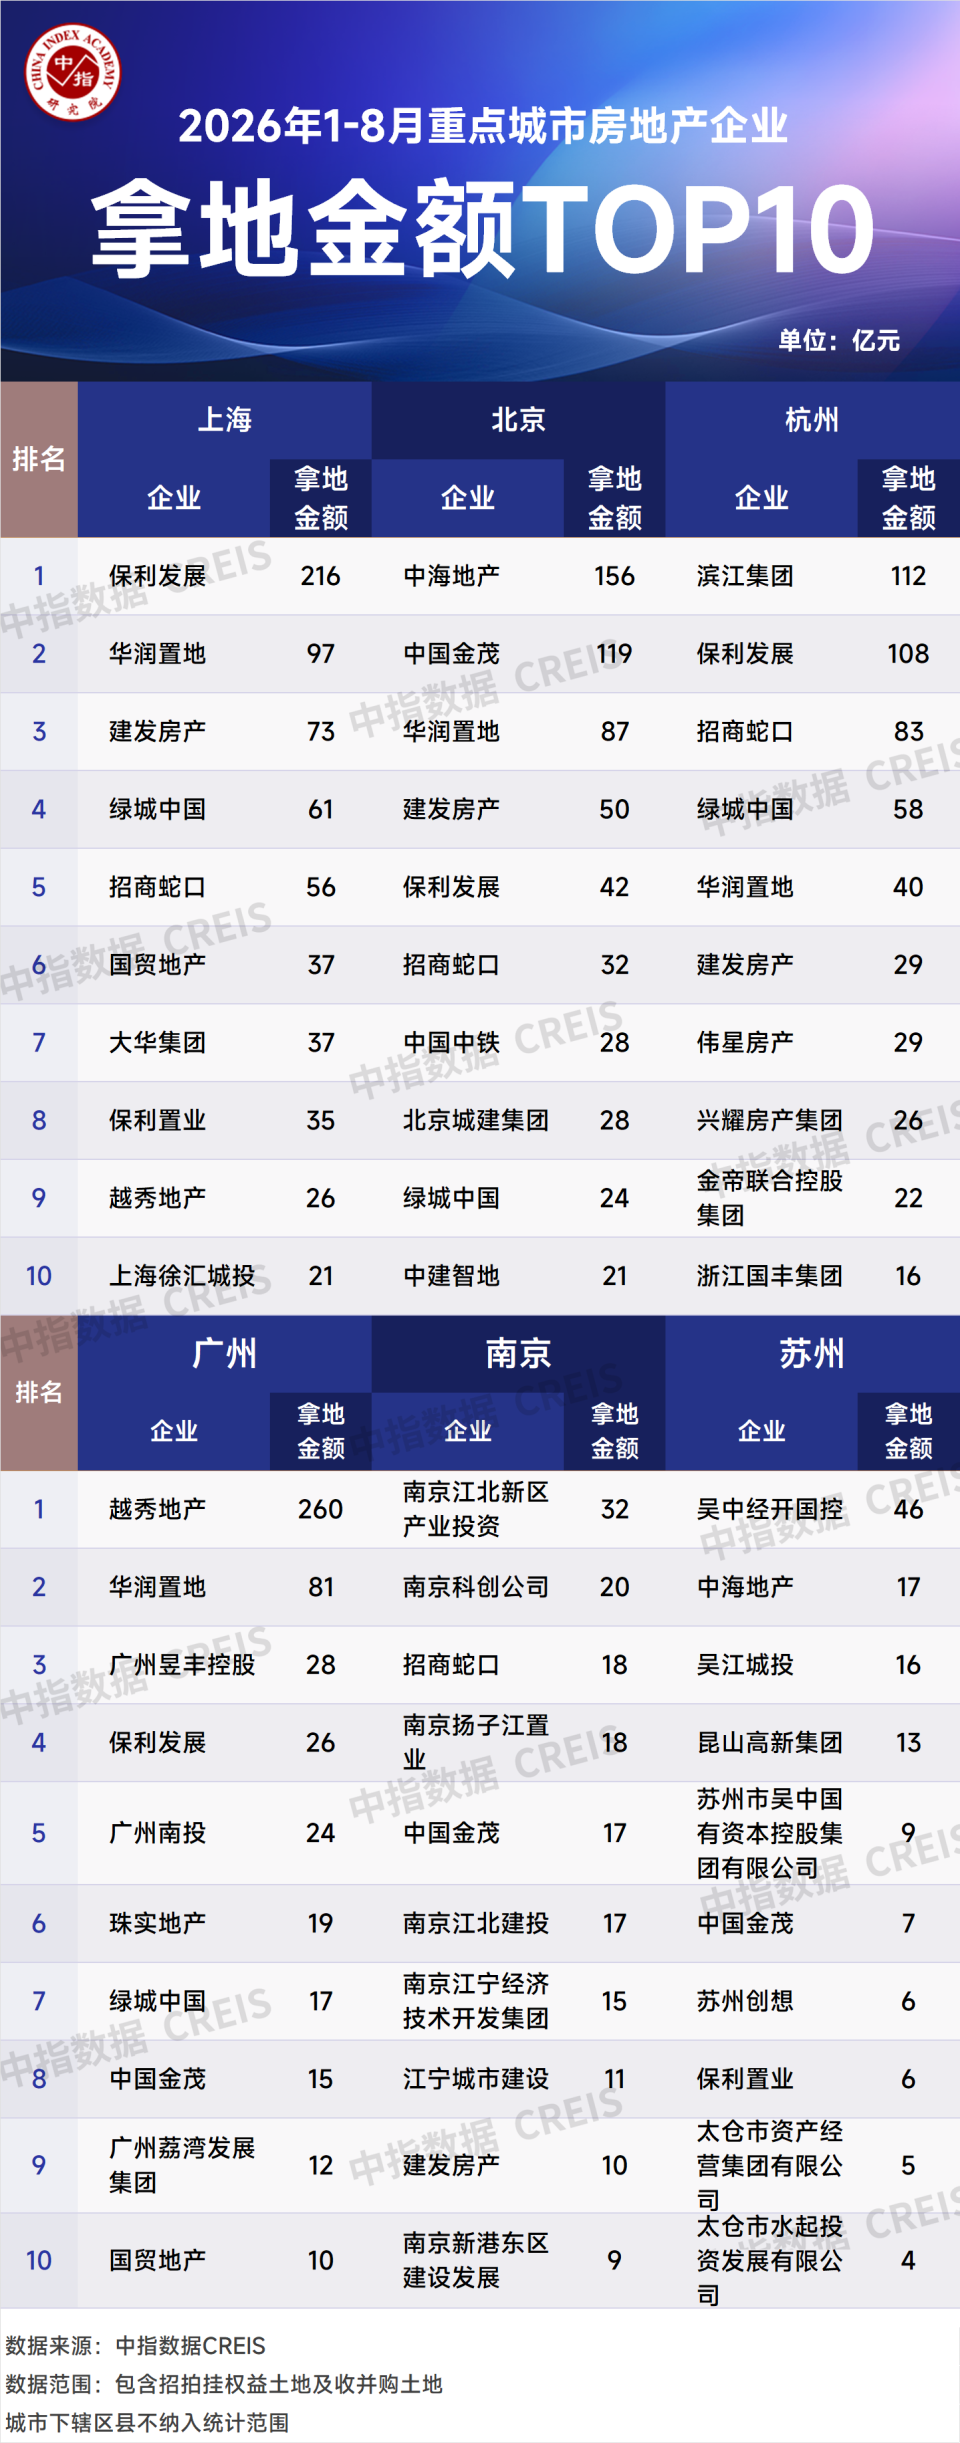
从重点城市拿地金额TOP10房企来看,仍以央国企为主。中国金茂、保利发展、建发房产在4个城市有获取土地。部分民企持续聚焦深耕城市,滨江集团在杭州独占鳌头,伟星房产、兴耀房产集团、金帝联合控股集团也位居杭州前十,民营房企在杭州拿地金额TOP10房企中占据4席。大华集团在上海位居前十,核心城市不止吸引了全国性房企,也吸引了具有本地优势的民企。
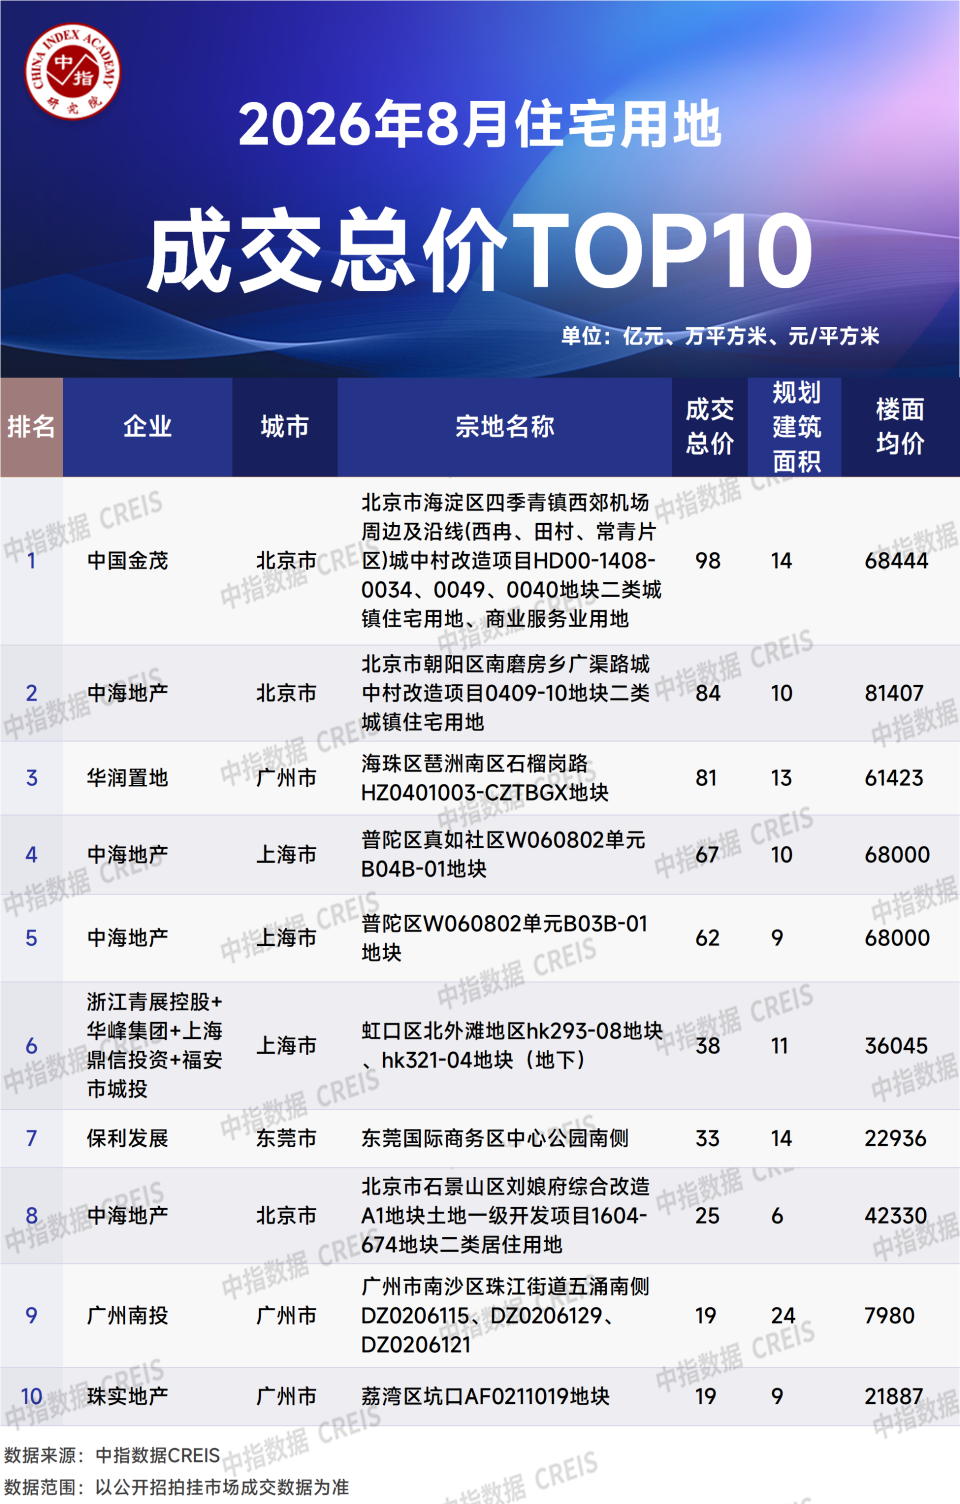
从全国住宅用地成交总价TOP10来看,主要集中在北京、上海、广州三个一线城市。入榜地块中,北京、上海和广州各有3宗地入榜,其中,北京市海淀区四季青镇西郊机场周边及沿线(西冉、田村、常青片区)城中村改造项目HD00-1408-0034、0049、0040地块二类城镇住宅用地、商业服务业用地地块历经130轮现场举牌,由中国金茂以97.61亿元竞得,成为年内北京涉宅用地总价“地王”。
数据时间:截至2026年8月31日18:00;
区域范畴:
京津冀:北京、天津、河北等15个重点城市;
长三角:上海、江苏、浙江、安徽等41个重点城市;
粤港澳大湾区:深圳、广州、珠海等9个重点城市;
中西部:武汉、长沙、南昌、西安等190个重点城市;
相关资讯
2026年中国房地产市场展望
中指云网讯: 2025年,全国房地产市场整体延续调整态势。二季度以来新房销售边际转弱,二手房市场持续"以价换量",市场整体仍处于"止跌回稳"过程中。10月,《"十五五"规划建议》定调"推动房地产高质量发展",并强调清理住房消费不合理限制性措施。12月,中央经济工作会议进一步部署"着力稳定房地产市场",并围绕控增量、去库存、优供给等方面明确了具体任务方向。 2026年是"十五五"开局之年,也是稳地产的关键一年。市场回稳的核心在于信心恢复与预期改善。12月末,北京已率先优化楼市政策;财政部、税务总局联合发文,个人销售住房增值税征收率迎来下调。预计2026年相关政策将继续靠前发力,加快稳地产,进而推动经济实现质的有效提升和量的合理增长。 (1)市场供求:2025年,重点城市新房销售整体仍处调整阶段,一季度市场延续修复态势,二季度以来市场动能有所转弱,四季度在房企促销与改善项目入市带动下,核心城市仍保持一定成交规模,但由于上年同期基数较高,同比回落较明显。随着开工及上市规模持续缩量,上半年重点城市新房可售库存持续回落,但下半年下降趋势放缓,出清周期有所延长。二手房市场,部分房源"以价换量"带动需求释放,全
来源: 中指研究院
2026年7月全国房地产市场月报
中指云网讯: 政策聚焦 政治局会议:稳楼市基调延续,宏观政策强调发力提效。 7月30日,中共中央政治局召开会议,会议肯定经济"动能向新、结构向优",同时强调高度重视困难挑战。宏观政策由"用好用足"转向"发力提效",提出发挥存量政策效能、谋划务实管用的增量政策,"有效扩大国内需求"仍是主要着力点。房地产方面,会议提出"稳定房地产市场",表明稳楼市仍是贯穿全年的既定目标。当前房地产政策框架已较为完整,短期预计聚焦提升既有政策落地效能,进一步支持住房需求释放、市场库存去化和房企资金状况改善。 《扩大消费"十五五"规划》发布。 7月2日,国务院批复《扩大消费"十五五"规划》,围绕6个方面部署28条重点任务。《规划》将住房列入"大宗耐用商品消费"首项。同时将房地产市场平稳运行与居民财产性收入、消费能力相联系,重申因城施策优化房地产政策,提出深化住房公积金制度改革、扩大使用范围等。 总体来看,住房及居住相关消费被纳入扩大内需的长效制度安排,限制性措施优化、公积金政策加力、"好房子"供给和存量更新仍是后续主要着力点。 (更多房地产政策信息,详见文末附表) 市场表现 1. 市场供求:淡季效应显现,重点城市新房及二
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号