
房企动态
梳理600多个项目,看代建发展特征
2024年,地方性政府代建政策发布频次显著下降,新出台规范多为对既往规范的修订或补充。通过对典型代建企业项目进行梳理,代建企业新签约规划建筑面积中,商业代建占比超7成;二线城市更受代建企业青睐,占比超5成,但占比有所下降。五大城市群占比超6成,长三角区域依旧更受代建企业青睐。代建项目业态方面,商品住
2024年,地方性政府代建政策发布频次显著下降,新出台规范多为对既往规范的修订或补充。通过对典型代建企业项目进行梳理,代建企业新签约规划建筑面积中,商业代建占比超7成;二线城市更受代建企业青睐,占比超5成,但占比有所下降。五大城市群占比超6成,长三角区域依旧更受代建企业青睐。代建项目业态方面,商品住宅、商办和保障性住房占比超8成。房地产代建企业代建管理费率持续压缩,超4成项目代建费率仅在1%-2%之间。
政策分析
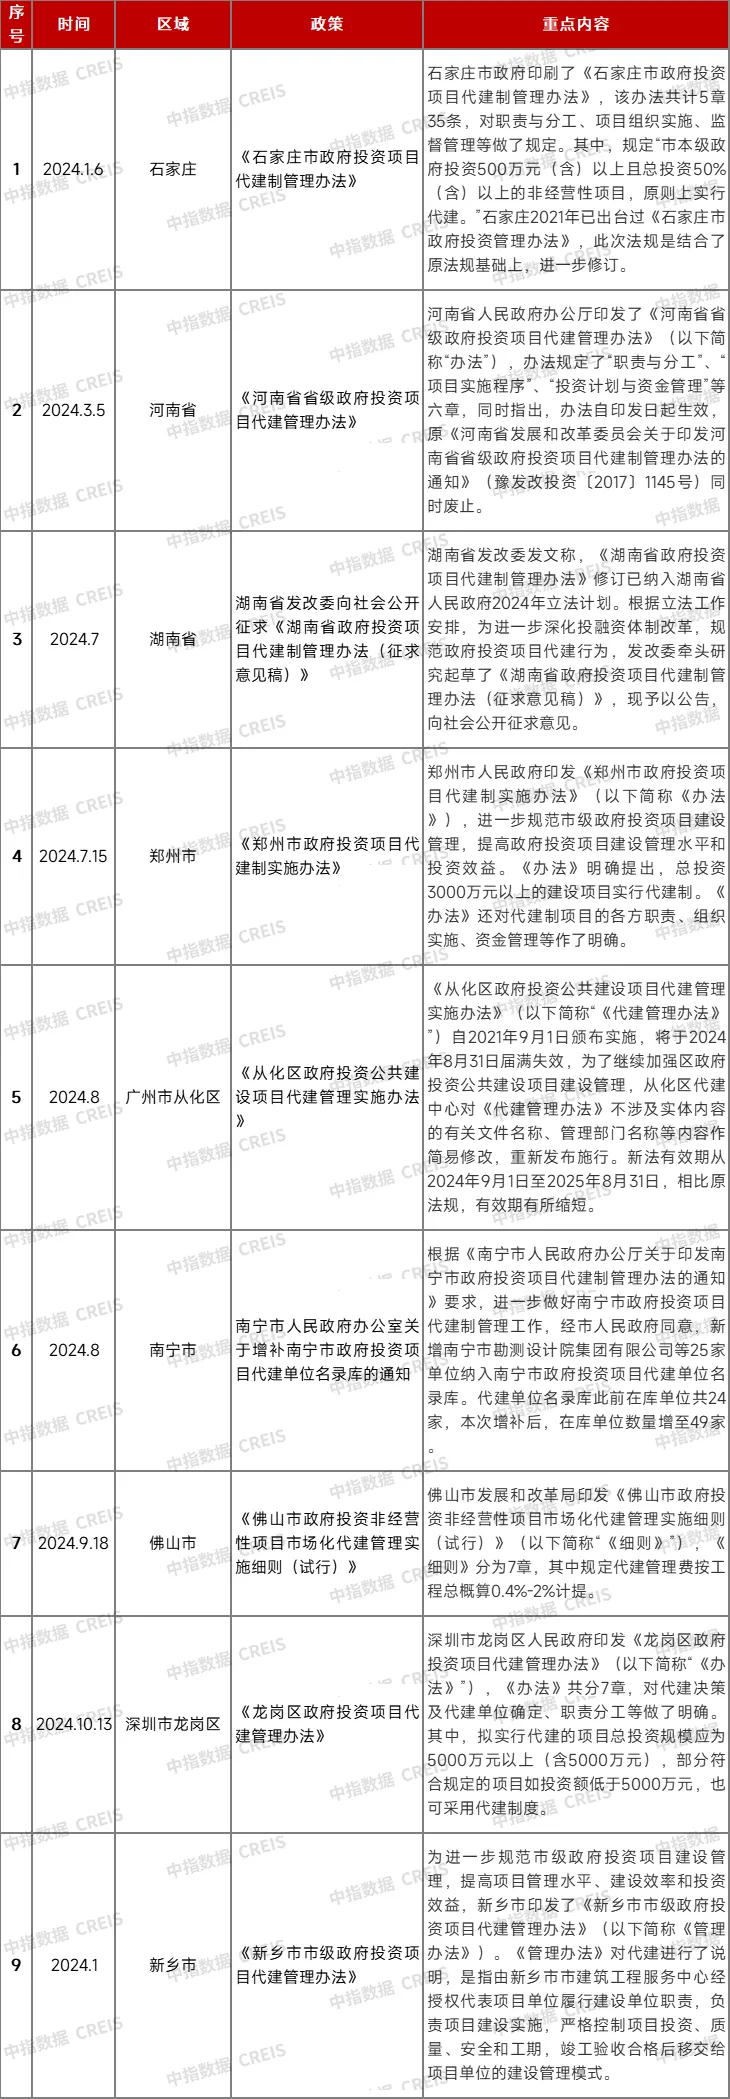
2024年,代建地方政府性规范政策主要有以下几个特征:其一,出台频次显著下降,由于当前主要省市均已出台政府性代建相关规范性文件,新出台规范有所减少。其二,主要法律规范均是对既往规范的修订和补充,如石家庄、郑州均是在原有规范的基础上的增补。其三,增补代建单位名录库,如南宁市将代建单位名录库原有的24家增补至49家。
表:2024年部分代建政策梳理
资料来源:中指研究院综合整理
经营现状分析
1.代建模式
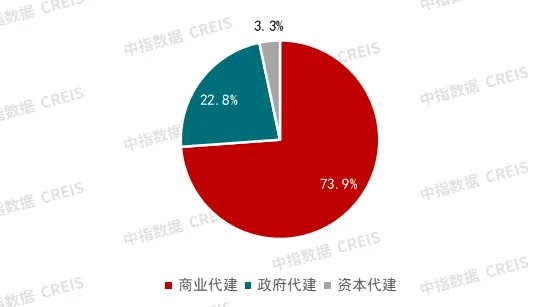
商业代建占比超7成,占比保持稳定。根据对典型代建企业代建模式统计,2024年,代建企业新签约规划建筑面积中,政府代建、商业代建和资本代建的占比分别为22.8%、73.9%和3.3%。相较2024上半年,商业代建占比上升4.5个百分点,略有增长;政府代建保持稳定,微降0.5个百分点,资本代建占比下降4个百分点。一方面,以纾困项目为主的资本代建由于对代建企业要求较高,涉足企业较少。另一方面,纾困项目代建周期较长,企业同一周期内持有的项目通常不多。因而,2024年资本代建有所下降。
图:2024年典型代建企业新签约规划建筑面积各代建模式占比
数据来源:中指数据CREIS(点击查看)
2.业务布局
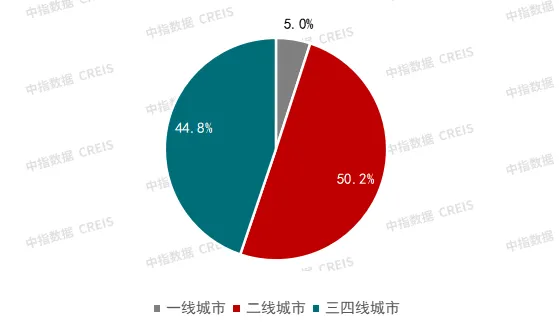
二线城市更受代建企业青睐,但占比有所下降。根据对典型代建企业业务布局统计,从城市等级来看,2024年代建企业新签约规划建筑面积中,一线城市、二线城市和三四线城市占比分别为5.0%、50.2%和44.8%,与2024上半年相比,二线城市占比下降3.5个百分点,但依旧是占比最高区域;三四线城市占比上升4.1个百分点。由于一二线城市代建竞争激烈,部分企业亦会选择三四线城市拓展业务,通过良好的产品设计及营造能力,满足当地改善类客群需求,三四线城市占比有一定上升。
图:2024年典型代建企业新签约规划建筑面积城市等级占比
数据来源:中指数据CREIS(点击查看)
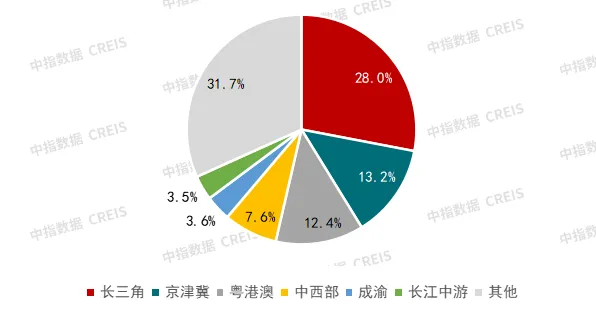
五大城市群占比超6成,长三角区域依旧更受代建企业青睐。从城市群来看,2024典型代建企业新签约规划建筑面积中,长三角、京津冀、粤港澳、中西部和成渝五大城市群占比为64.8%。其中,长三角占比28.0%,较2024上半年增长1.6个百分点。长三角区域政府代建法律法规透明度高,有利于代建企业在政府代建方面进行项目拓展;区域内房地产市场保持稳定,有利于代建企业在商业代建方面进行项目拓展。京津冀城市群占比13.2%,较2024年上半年增长3.3个百分点,增长最快。随着长三角区域竞争加剧,部分代建企业会选择避开热点区域拓展项目。
图:2024年典型代建企业新签约规划建筑面积城市群占比
数据来源:中指数据CREIS(点击查看)
3.代建项目业态
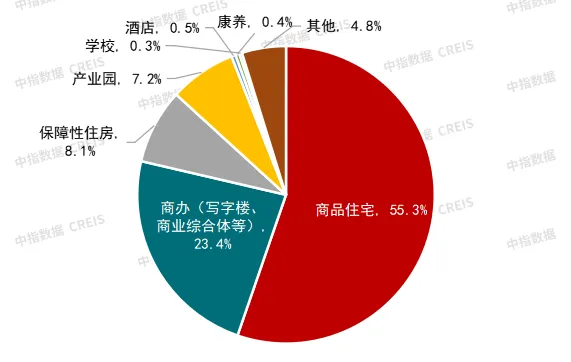
商品住宅占比超5成。从代建项目业态来看,2024年典型代建企业新签约规划建筑面积中,商品住宅、商办和保障性住房占比86.8%,此三类业态也是房地产开发的主要业态,亦成为代建的主要业态类型。其中,商品住宅占比55.3%,占比最高,商办类占比23.4%,保障性住房占比8.1%。值得注意的是,产业园类代建占比达7.2%。产业园代建当前主要分为三种类型,即纯代建、产业定位+代建、产业定位+代建+引入资源,当前前两类代建占比最高。产业园代建通常较为考验代建企业能力,对代建企业相关经营有一定要求,从企业来看,华夏幸福、旭辉建管、远洋建管等企业均有涉足。
图:2024年典型代建企业新签约规划建筑面积城市群占比
数据来源:中指数据CREIS(点击查看)
4.代建费率
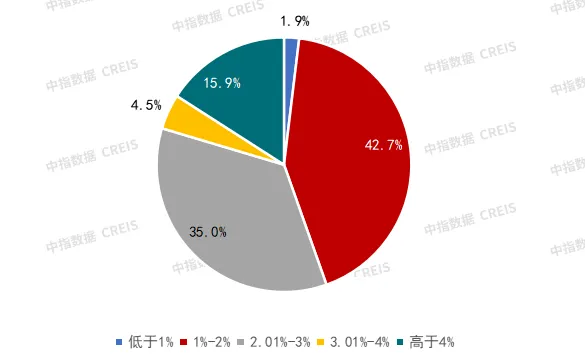
超4成项目代建费率在1%-2%之间。根据对典型代建企业代建项目统计,77.7%的代建项目代建费率在1%-3%之间,其中,42.7%的项目代建费率仅在1%-2%之间,占比最高。近年来,随着代建企业竞争加剧,代建费率持续压缩,预计该趋势未来还将延续。
图:2024年典型代建企业代建费率区间占比
数据来源:中指数据CREIS(点击查看)
房地产代建典型事件梳理
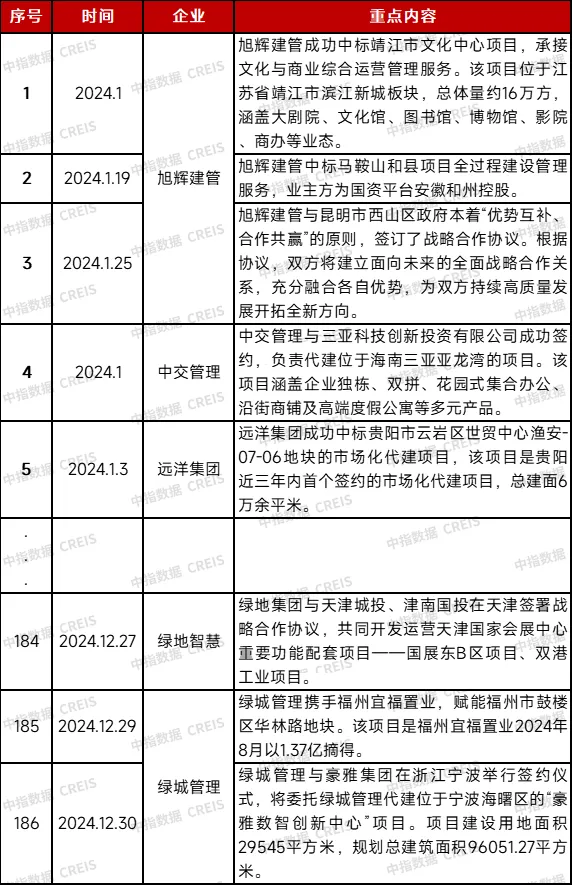
2024年,房地产代建企业在代建领域典型事件持续增加,无论是项目拓展还是战略合作,均为近年来最高。通过对全年事件梳理,代建企业典型事件主要由以下几个方面:其一,多方合作,不断拓展代建业务。绿城管理、蓝城集团、金地管理、旭辉建管等多家代建企业期内大力加强战略合作,主要方向包括地方城投、地方政府、资管公司和部分民营房企;部分代建企业与地方国企合作,实现强强联合。其二,获取新的代建项目,积累代建实力。全年,代建企业代建新签约项目类型更加丰富,除传统住宅开发外,旭辉建管中标文化中心,国贸地产中标产业园区,远洋建管城市更新项目等。其三,战略调整,成立代建平台公司或转型轻资产业务。招商蛇口、金科集团均成立代建平台;迪马股份将逐步向轻资产代建、代销及代管理方向转化。
表:2024年代建企业典型事件梳理
数据来源:中指数据CREIS(点击查看)
相关资讯
2025中国房地产品牌价值研究报告
中指云网讯: 2025年9月11日,"2025中国房地产品牌价值研究成果发布会暨第二十二届中国房地产品牌发展论坛"在北京隆重召开。会上发布了《2025中国房地产品牌价值研究报告》,对中国房地产品牌企业的品牌价值增长规律进行全方位解析,促进中国房地产行业持续健康发展。 2025年初以来,中央和监管部门频繁发声释放政策利好,并持续落地具体举措,各地也积极出台政策落实中央精神。6月13日国常会指出"进一步优化现有政策,提升政策实施的系统有效性","更大力度推动房地产市场止跌回稳",为市场释放了政策进一步加力的积极信号。房地产政策持续调整优化,房地产市场也在发生积极变化。品牌企业投资布局更加聚焦,积极响应"好房子"建设号召,持续打磨产品,并制定符合自身特点的"好房子"产品体系。同时,随着房企新发展模式建设持续深入,品牌企业积极进行探索,深耕代建、住房租赁和商业轻资产运营等,塑造品牌价值链,赋能新的发展模式。品牌凝聚信任,塑造企业良好形象;品牌吸聚优质资源,提升企业竞争力。新征程下,企业秉持品牌建设的长期主义,稳住基本盘,积极构建新发展模式。 2025中国房地产品牌价值研究全面启动以来,中指研究院中国房地产
来源: 中指研究院
2026中国房地产品牌价值研究报告
中指云网讯: 2026年初以来,"稳楼市"信号持续释放,3月《政府工作报告》明确了"控增量、去库存、优供给"的政策方向,加速推进存量资产盘活,支持城市更新相关政策陆续出台。8月28日,住建部、自然资源部等多部门密集发布多项重磅文件,对房地产开发、融资、销售等基础制度进行整体重构,意味着房地产旧的发展模式谢幕,以存量时代为背景、以高质量发展为导向的房地产发展新模式正加速构建。另外,国务院国资委发布《关于新时代中央企业高质量推进品牌建设的意见》指出:加强品牌战略制定,充分认识品牌战略是企业核心竞争战略,把品牌建设作为长期性、战略性重要任务。加强品牌传播管理,有效借助行业知名展会等平台,提升品牌知名度、美誉度。加强组织推动,中央企业要将品牌工作作为"一把手"工程,推进品牌建设专业化、体系化发展。在此背景下,房地产品牌企业充分认识到品牌建设的重要性,聚焦打造"安全、舒适、绿色、智慧"的"好房子"产品,以产品夯实核心竞争力;紧抓存量盘活、城市更新等新机遇,做好城市综合运营,深耕代建、住房租赁和商业轻资产运营等,沉淀口碑,将服务运营能力转化为品牌资产,提升品牌价值。新形势下,企业秉持品牌建设的长期主义,持续构
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号