
房企动态
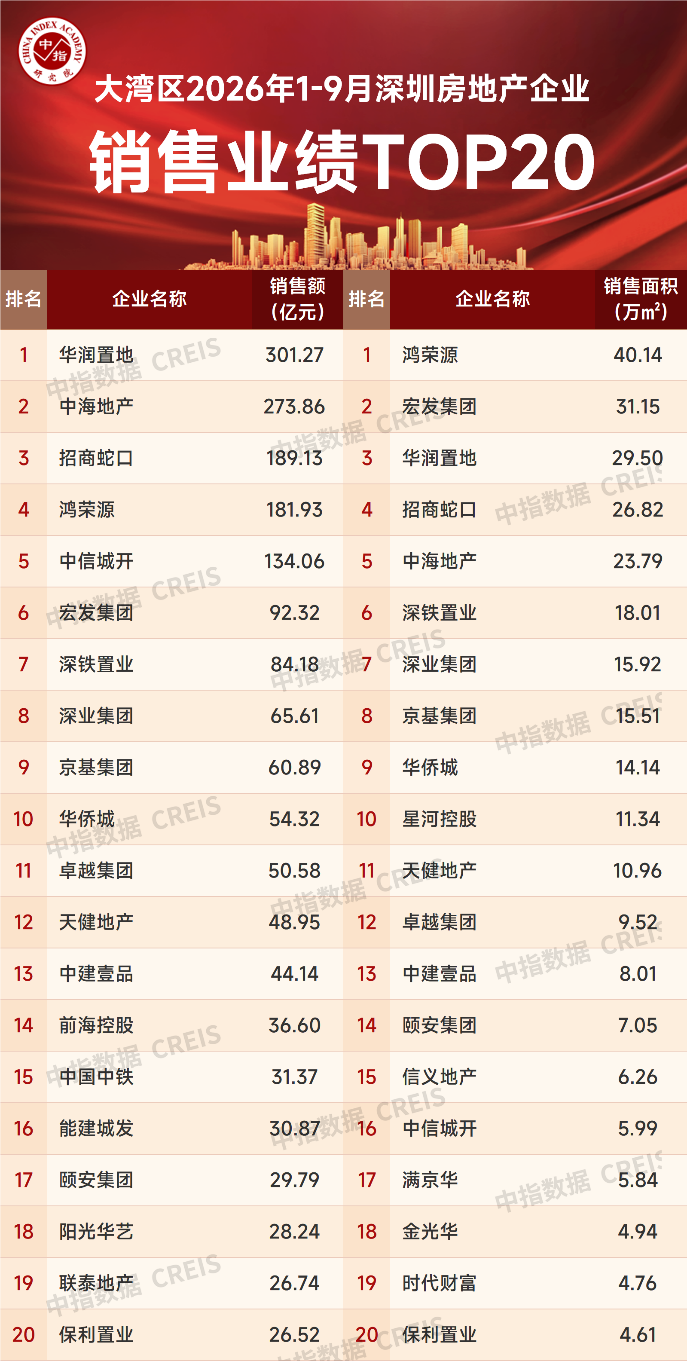
2026年1-9月深圳房地产企业销售业绩TOP20
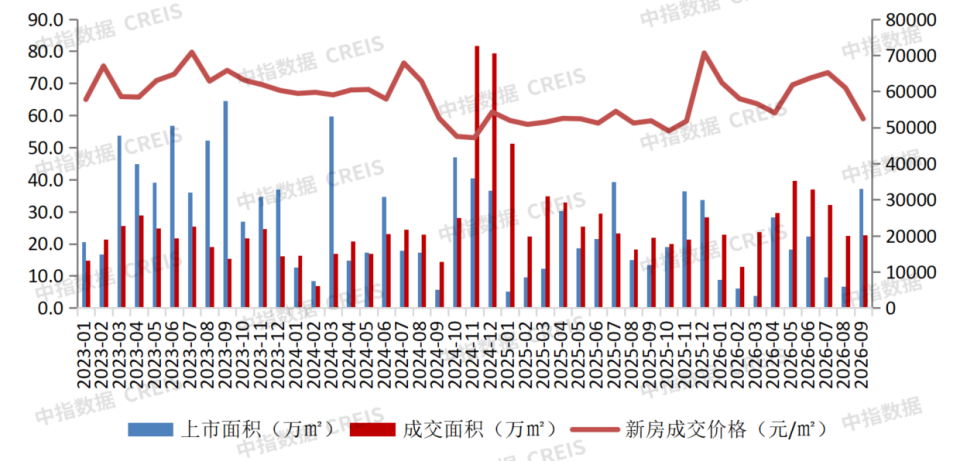
2026年9月深圳新房住宅成交2199套/22.72万平方米,环比上涨0.66%、同比上涨3.23%,在“8·28”新政及“金九”带动下成交量触底回升但幅度温和,供应端集中放量,预计后续成交延续修复但分化加剧;二手住宅成交4069套/40.28万平方米,环比上涨11.36%、同比下跌1.23%,新政
? ▌房地产市场概况:
新房市场:根据中指数据库监测,9月1日至26日,深圳新房住宅成交2199套/22.72万平方米,成交面积环比上涨0.66%,同比上涨3.23%。截至本月26日,本月新批准上市商品住宅共计3324套/37.20万平方米,推盘面积环比大幅上涨。2026年9月深圳楼市在“8·28”新政落地及“金九”营销节点带动下,新房成交量结束近两个月低位运行、触底回升,但回升幅度温和,未现爆发式反弹。供应端由纯新盘稀缺转为集中放量,蓄客已久的项目扎堆取证开盘,福田香蜜湖新世界香蜜四季、龙华深业上宸瑞府、南山万星林花园与纯水岸栖岸、光明振业天境云玺等多个项目集中入市,单周最多5盘同取预售证;成交结构上现售占比明显提升,核心区顶豪与近郊配套成熟的刚需盘去化表现亮眼,部分项目如龙华中海云颂玖章、光明天境云玺已上调备案价、收窄折扣,远郊项目仍相对承压。后续随着四季度新盘持续入市,预计新房成交量将延续修复态势,但在高供应压力下,分化将进一步加剧,去化成色有待观察。
二手住宅市场:截至9月26日,深圳二手商品住宅共成交4069套/40.28万平方米,成交面积环比上涨11.36%,同比下跌1.23%。2026年9月二手房市场在新政刺激下修复步伐加快,成交量环比显著回升,涨幅明显高于新房,但同比仍小幅回落。价格端降幅继续收窄、议价空间持续收窄,部分优质房源出现加价个案,刚需支撑成交基本盘,置换链条进一步疏通,市场从底部调整向平稳修复过渡的态势更为明确。预计后续二手房市场将延续量稳价缓、分化加剧的格局,“金九”尾声及“银十”叠加刚需房源性价比优势,成交量有望保持温和回暖。
图:深圳商品住宅月度成交走势
数据来源:中指数据CREIS(每月数据截至26日)
图:2026年1-9月深圳房地产企业销售业绩top20
特别声明:房地产企业销售数据统计是以2026年1月1日—9月28日期间销售的商品房为统计口径,主要依据中指数据CREIS在深圳市(含深汕合作区)的销售监测数据,对于监测不全的项目数据,由企业提供相关文件并严格审核,也纳入统计范围。本报告仅供参考,我方不对使用报告及其内容所引发的任何直接或间接损失承担责任。
榜单点评:
2026年1-9月,深圳销售金额TOP20房企合计销售1791.37亿元,占全市1-9月销售额的74.02%,销售金额TOP20入榜门槛为26.52亿元。其中,TOP10房企销售额为1437.57亿元,占全市销售额的59.40%;TOP11-20房企销售额为353.80亿元,占全市销售额的14.62%。
头部房企:华润置地凭借深圳湾澐玺、润宏城·润臻园等项目的热销,位居销售金额榜单冠军,销售金额为301.27亿元;中海地产凭借深圳湾澐玺、中海大运玖章等项目的热销,占据销售金额榜单第二,销售金额为273.86亿元;招商蛇口凭借鸿荣源·珈誉府、鸿荣源CITY X?观城等项目的热销,位列销售金额榜第三,销售金额为189.13亿元。
三大阵营:按企业销售额分三大阵营,其中第一阵营(200亿以上)共2家,销售金额575.13亿元,占TOP20销售额的32.10%;第二阵营(100-200亿)共3家,合计销售金额505.12亿元,占TOP20销售额的28.20%;第三阵营(100亿以下)共15家,合计销售金额711.12亿元,占TOP20销售额39.70%。
从深圳各房企销售面积来看,2026年1-9月,深圳销售面积TOP20房企合计销售294.26万㎡,?TOP20入榜门槛为4.61万㎡。其中,鸿荣源以40.14万㎡排名第一;宏发集团以31.15万㎡排名第二;华润置地以29.50万㎡排名第三。
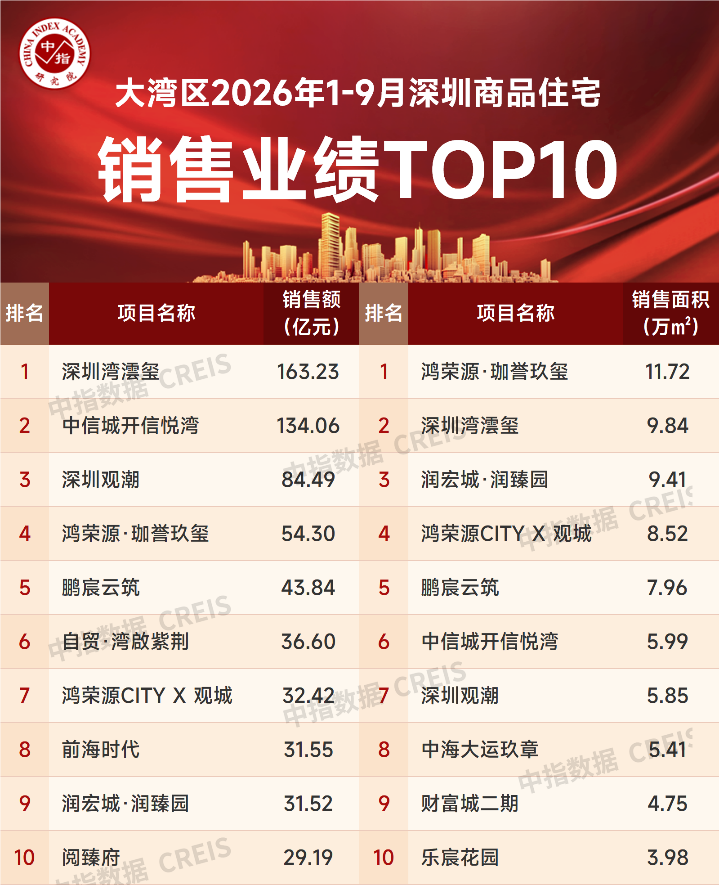
图:2026年1-9月深圳房地产项目销售业绩TOP10
特别声明:房地产商品住宅销售数据统计是以2026年1月1日—9月28日期间销售的商品住宅为统计口径,主要依据中指数据CREIS在深圳市(含深汕合作区)的销售监测数据,对于监测不全的项目数据,由企业提供相关文件并严格审核,也纳入统计范围。本报告仅供参考,我方不对使用报告及其内容所引发的任何直接或间接损失承担责任。
榜单点评:
2026年1-9月,深圳商品住宅销售金额TOP10项目合计销售金额为641.20亿元,占全市商品住宅销售总额的35.65%,TOP10入榜门槛为29.19亿元。其中南山区深圳湾澐玺以163.23亿元的销售额位居榜首;位于南山区中信城开信悦湾以134.06亿元的销售金额位居榜单第二;宝安区的热销项目深圳观潮以84.49亿元位居榜单第三。从销售面积来看,1-9月深圳房地产TOP10项目合计销售面积为73.43万㎡,占全市商品住宅销售面积的24.56%,TOP10门槛值为3.98万㎡。其中鸿荣源·珈誉玖玺以11.72万㎡的销售面积位居榜首;深圳湾澐玺以9.84万㎡的成交面积位居第二;润宏城·润臻园以9.41万㎡销售面积位居榜单第三
相关资讯
2026年1-9月深圳房地产企业销售业绩TOP20
中指云网讯: ? ▌ 房地产市场概况 : 新房市场 : 根据中指数据库监测, 9月1日至26日,深圳新房住宅成交2199套/22.72万平方米,成交 面积环 比上涨0.66%,同比上涨3.23%。截至本月26日,本月新批准上市商品住宅共计3324套/37.20万平方米,推盘 面积环 比大幅上涨。2 026 年9月深圳楼市在"8·28"新政落地及"金九"营销节点带动下,新房成交量结束近两个月低位运行、触底回升,但回升幅度温和,未现爆发式反弹。供应端由纯新盘稀缺转为集中放量, 蓄客已久 的项目扎堆取证开盘,福田香蜜湖新世界香蜜四季、 龙华深 业上 宸 瑞府、南山万星林花园与 纯水岸栖岸 、光明振业 天境云玺 等多个项目集中入市,单周最多5盘同取预售证;成交结构上 现售占比 明显提升, 核心区顶豪与 近郊配套成熟的 刚需盘去化表现 亮眼,部分项目如龙华中海 云颂玖 章、光明 天境云玺 已上调备案价、收窄折扣,远郊项目仍相对承压。后续随着四季度新盘持续入市,预计新房成交量将延续修复态势,但在 高供应 压力下,分化将进一步加剧,去化成色有待观察 。 二手住宅 市场 : 截至9月26日,深圳二手商品住宅共成交
来源: 中指研究院
楼市周报丨第24周二手房成交规模环比增长;深圳住宅用地成交出让金达35亿元
中指云网讯: ▍整体市场: 24周30城新房成交规模环同比均下降,二手房成交规模环同比均增长 新房市场: 24周(06.07-06.13)30城新房成交面积为201万m2,环比下降2.9%,同比下降8.8%。6月以来(6.1-6.13)环比增长17.1%,同比增长2.0%。 一线城市 新房成交54万m2,环比下降13.4%,同比下降0.7%。其中北京新房成交环比下降13.8%,同比增长18.5%,同比增幅居一线城市首位; 二线代表城市 新房成交103万m2,环比下降4.0%,同比下降12.6%。其中西宁, 苏州,南京等24周成交环比增长均超10%; 三四线代表城市新房成交44万m2,环比增长18.2%,同比下降8.4%。 二手房市场 :20城二手房成交32014套,环比增长1.0%,同比增长11.5%。6月以来(6.1-6.13)环比增长21.8%,同比增长23.6%。 一线城市 二手房成交11347套,环比增长3.7%,同比增长17.8%。其中北京新房成交环比增长5.2%,同比增长3.0%,环比增幅居一线城市首位; 二线代表城市 二手房成交15746套,环比下降0.8%,同比增长4.8%,其中无
来源: 中指研究院
中指动态
更多..-
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00 -
张旭:AI First,重塑地产新范式
2026-09-20 11:05:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号