
住宅市场
2026年1-9月佛山房地产企业销售业绩TOP20
2026年9月佛山楼市供应回升、成交与去年同期相当,价格平稳,改善型产品热销,顺德区成交领先。1-9月房企销售榜中保利发展居首,招商蛇口、华润置地紧随其后,项目销售冠军为招商青雲臺。政策方面“以旧换新”扩围提质、好房节启幕,土地市场以国资拿地为主。预计四季度市场延续平稳修复走势,核心区优质改善项目去
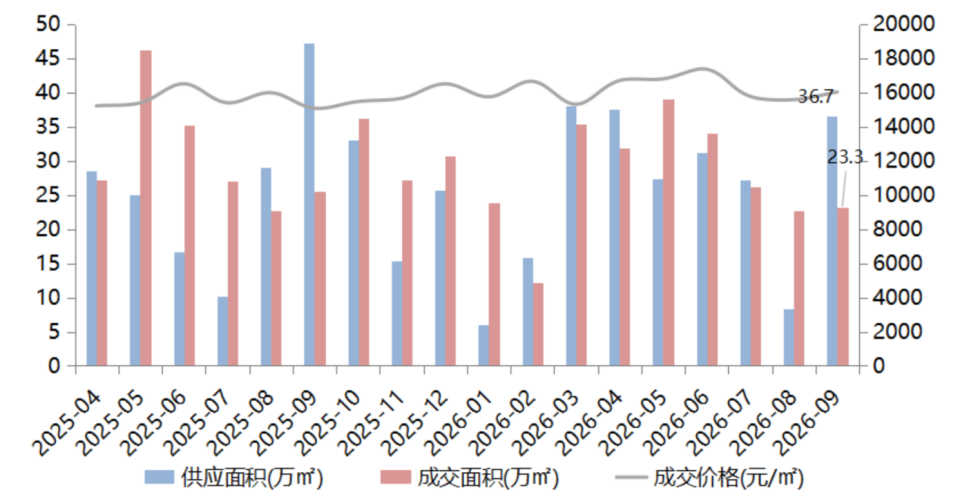
2026年9月,佛山房地产市场在淡季整体表现稳健,供应回升,成交量与去年同期相当。截至9月29日,全市9月新增供应商品住宅36.7万㎡,成交商品住宅23.3万㎡,区域冷热不均,改善型产品持续热销。
▌房地产市场解读
图:2025年4月-2026年9月佛山商品住宅供求价走势
注:9月数据截至9月29日
9月供应:新增供应环比大幅增加,一方面房企积极取证备战“金九银十”,另一方面,828新政出台加快部分房企拿证节奏。截至29日,佛山月内新增商品住宅供应2909套、36.7万㎡。分区来看,本月新增供应领先的是顺德区,共取证960套、12.4万㎡,其次为禅城区,共取证889套,共9.2万㎡。
9月成交:新房成交环比小幅回升,与去年同期规模相当。截至29日,9月佛山共成交商品住宅1804套、23.3万㎡。分区成交方面,全市五区中顺德区成交面积领先,达9万㎡,占全市成交面积的38.6%,南海区成交面积5.6万㎡,占全市成交的24%。禅城区成交4.7万㎡,占全市成交20.2%。
9月价格:全市新建商品住宅成交均价为16043元/㎡,全市成交价格维持平稳。
▌2026年1-9月佛山房地产企业全口径销售业绩top20
特别声明:房地产企业销售数据统计是以2026年1月1日-9月29日期间销售的商品房为统计口径,9月30日数据为预估值,包括商品住宅(不含保障房、回迁房、人才房)、写字楼、公寓、商业全口径,主要依据CREIS中指数据在佛山市域范围的销售监测数据,并参考当期总体经营情况和推盘去化情况进行分析统计;对于少数没有在监测范围内的企业和项目,由企业提供相关文件,经审核,也纳入统计范围。本报告仅供参考,不对使用报告及其内容所引发的任何直接或间接损失承担责任。
中指点评:
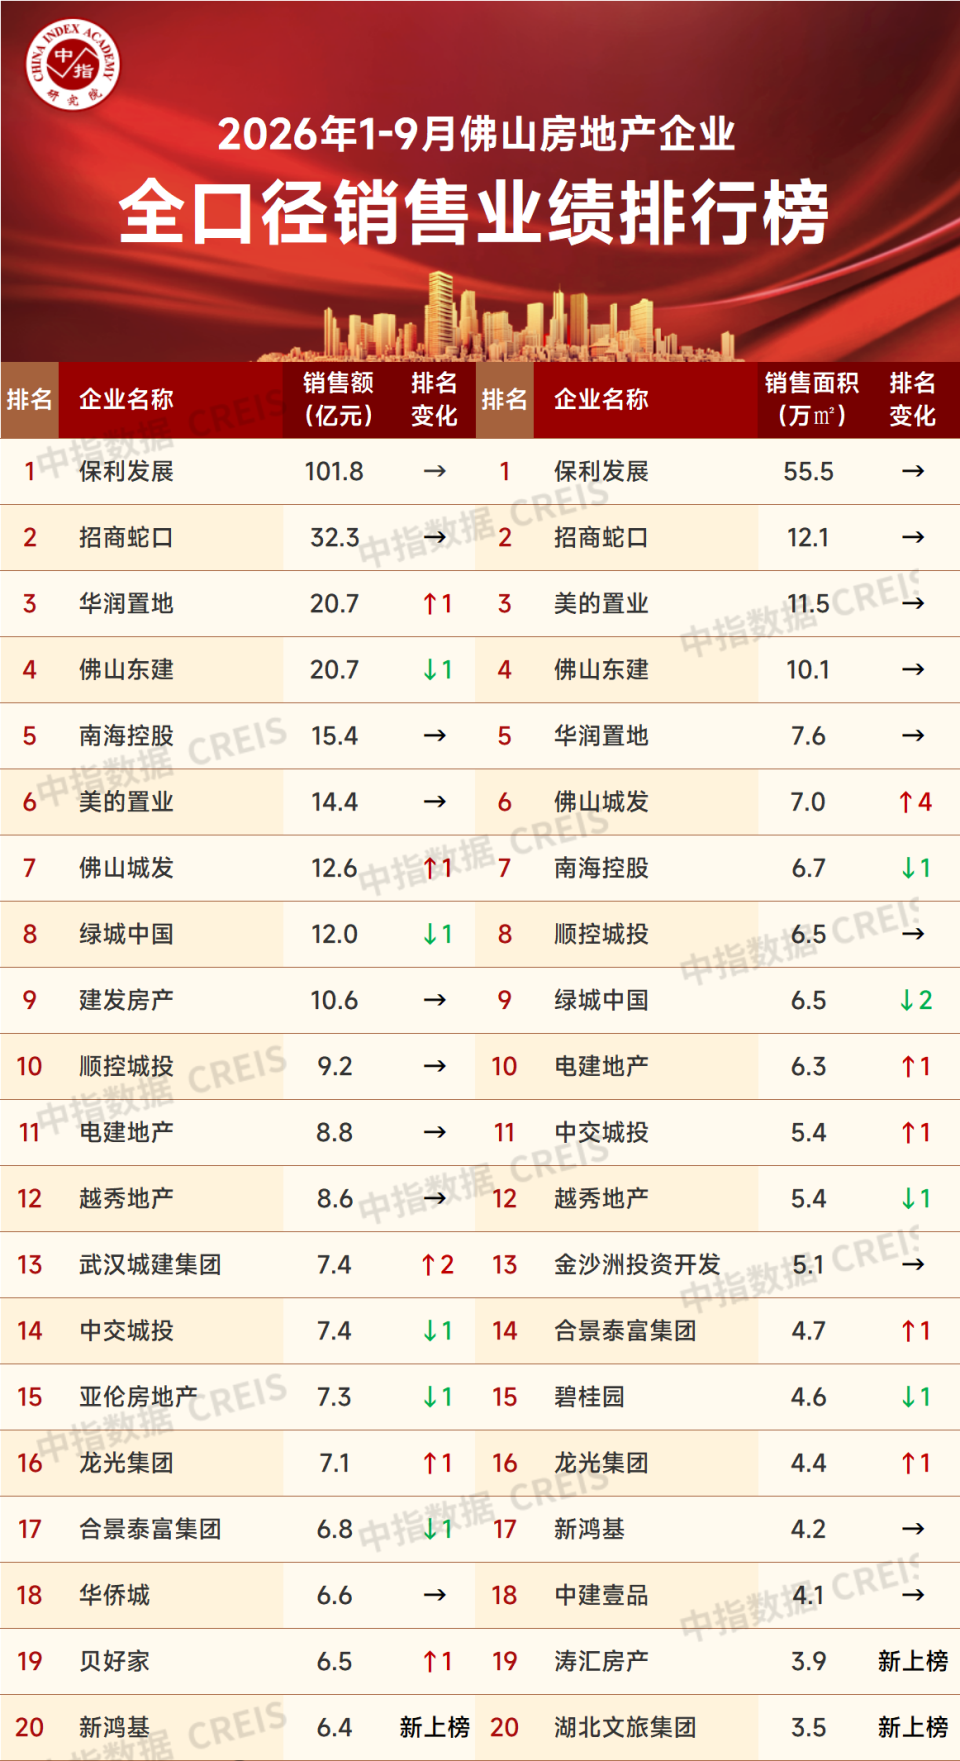
销售金额整体情况:2026年1-9月,佛山房地产企业全口径销售金额TOP20企业合计销售322.8亿元,上榜门槛值为6.4亿元。
头部房企:保利发展销售业绩持续领先全市,1-9月企业全口径总成交金额为101.8亿元,领先次名69.5亿元。保利岭南瑧悦、保利天珺、保利琅悦等热销项目广泛分布于佛山核心发展区域。招商蛇口以32.3亿元位居次席,位于南海区千灯湖片区的代建项目招商青雲臺贡献超1/3业绩。华润置地以20.7亿元重回第三位。
三大阵营:按企业销售额分三大阵营,其中第一阵营(30亿元以上)共2家,合计全口径销售金额134.1亿元;占TOP20销售额41.6%;第二阵营(10-30亿元)7家,合计销售金额106.4亿元;占TOP20销售额33.0%;第三阵营(10亿元以下)共11家,合计销售金额82.1亿元;占TOP20销售额25.4%。
名次变动:与2026年1-8月佛山房企全口径销售金额榜单对比来看,共有5家房企上升,5家下降,9家维持不变,1家新上榜。房企排名变化普遍不大,其中华润置地、佛山城发各上升1位,绿城中国、中交城投各下降1位,其余房企排名变化均在2名以内。
销售面积:2026年1-9月佛山房地产企业全口径销售面积TOP20企业合计销售175万㎡,入榜门槛值为3.5万㎡。保利发展继续位列全市销售面积榜首,1-9月销售面积为55.5万㎡,招商蛇口位居第2位,销售面积为12.1万㎡。在排名变化上,与1-8月全口径销售面积排名相比,5家房企排名上升,4家下降,9家持平,2家新上榜。
▌2026年1-9月佛山房地产企业权益销售业绩top20
特别声明:房地产企业销售数据统计是以2026年1月1日-9月29日期间销售的商品房为统计口径,9月30日数据为预估值。包括商品住宅(不含保障房、回迁房、人才房)、写字楼、公寓、商业全口径,主要依据CREIS中指数据在佛山市域范围的销售监测数据,并参考当期总体经营情况和推盘去化情况进行分析统计;对于少数没有在监测范围内的企业和项目,由企业提供相关文件,经审核,也纳入统计范围。本报告仅供参考,不对使用报告及其内容所引发的任何直接或间接损失承担责任。
中指点评:
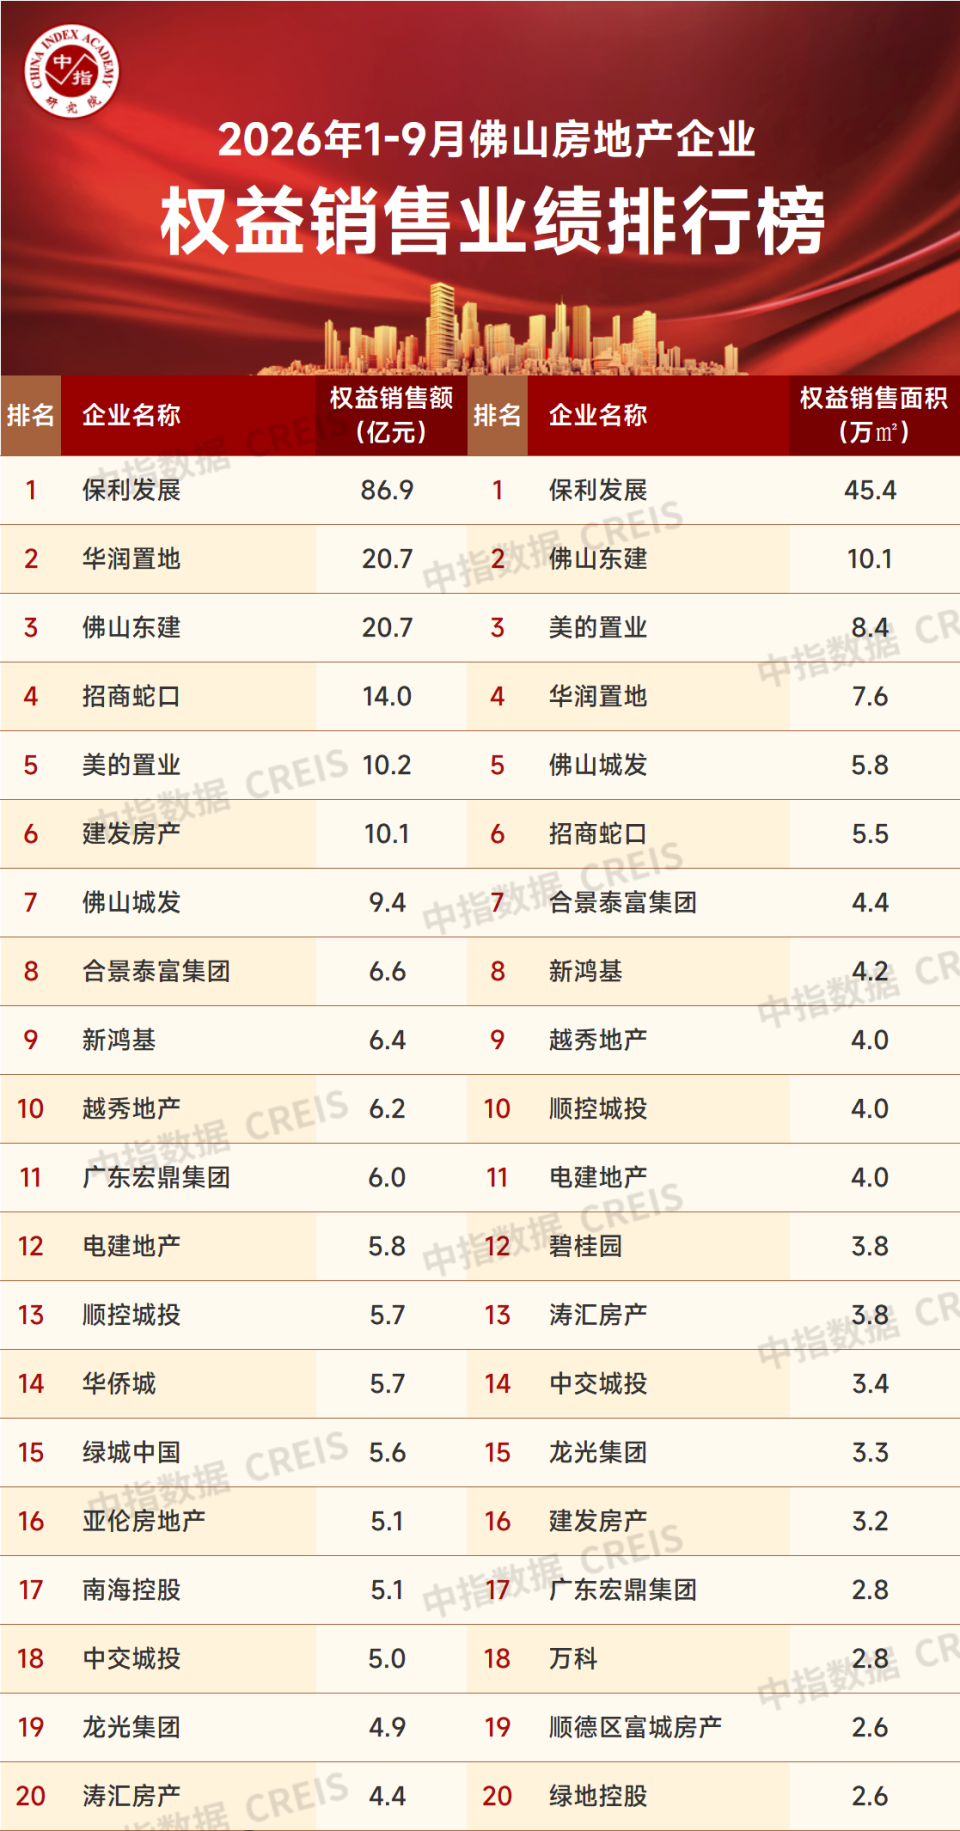
权益销售金额:2026年1-9月,保利发展、华润置地、佛山东建分别位居佛山房地产权益销售金额前3位,权益销售金额分别为86.9亿元、20.7亿元以及20.7亿元。前三名合计销售金额市占率达到31.7%。
权益销售面积:2026年1-9月,保利发展、佛山东建、美的置业分别位居佛山房地产权益销售面积前3位,权益销售面积分别为45.4万㎡、10.1万㎡以及8.4万㎡。前三名合计销售面积市占率为25.7%。
▌2026年1-9月佛山商品住宅项目销售业绩top10
数据来源:CREIS中指数据、企业填报
特别声明:房地产项目销售数据统计是以2026年1月1日-9月29日期间销售的商品房为统计口径,9月30日数据为预估值。主要依据CREIS中指数据在佛山市域范围的销售监测数据,对于监测不全的项目数据,由企业提供相关文件并审核,也纳入统计范围。本报告仅供参考,不对使用报告及其内容所引发的任何直接或间接损失承担责任。
中指点评
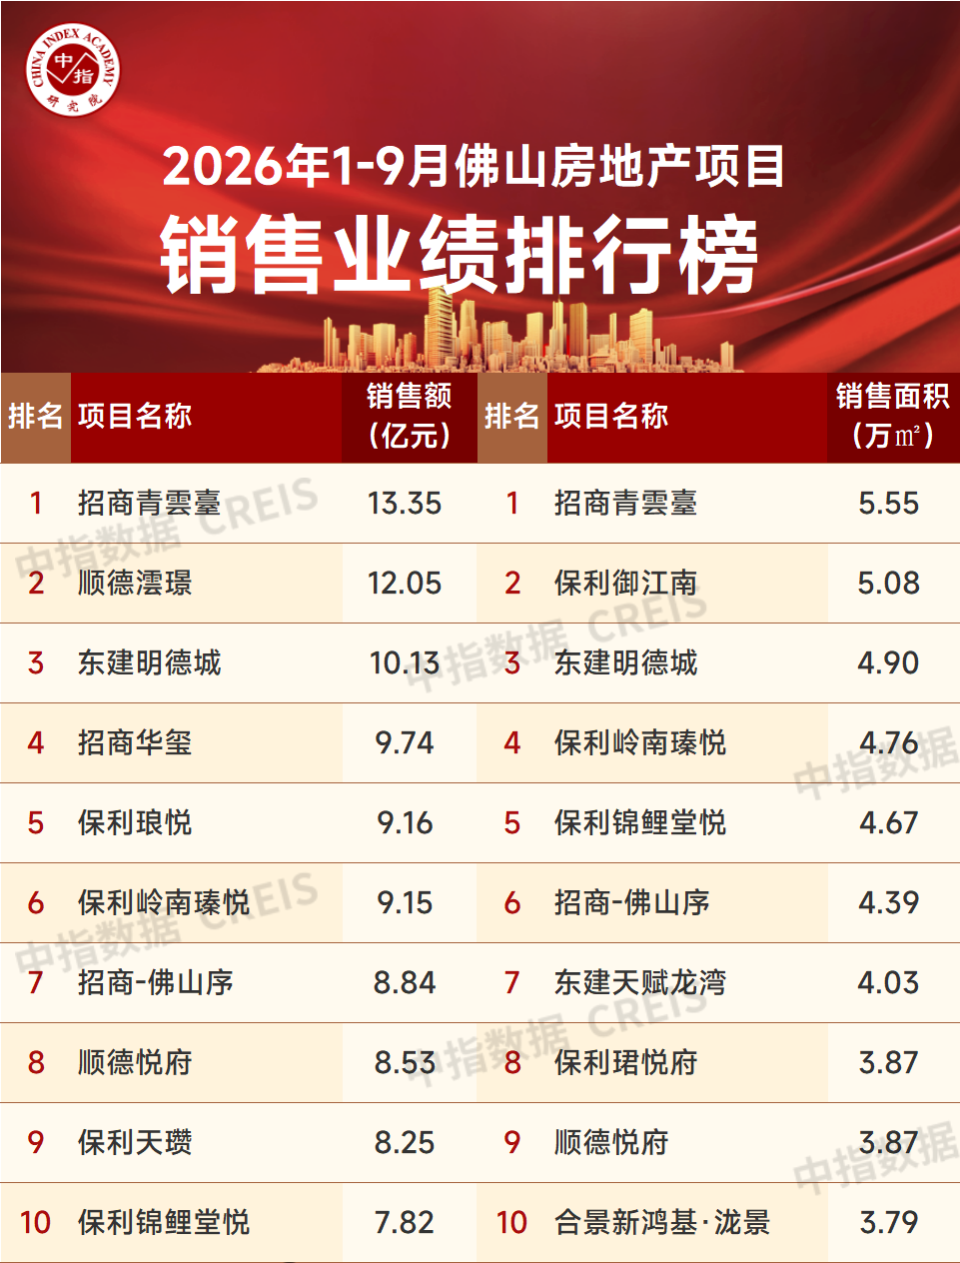
2026年1-9月佛山房地产项目销售金额前10的总销售金额为97.0亿元,门槛值为7.8亿元。前10项目合计销售金额市占率为24%,3个项目销售额突破10亿元。由南海区属国资投资,招商蛇口代建的招商青雲臺销售额继续高居全市第一,1-9月共销售13.35亿元;顺德澐璟以12.05亿元的销售金额位居第二;禅城区东建明德城以10.13亿元位居第三。按开发企业划分,保利发展共4个项目上榜领先,招商蛇口有3个项目上榜,华润置地、佛山东建分别有2个及1个项目上榜。从销售面积来看,1-9月佛山房地产项目销售面积前10总销售面积为44.9万㎡,门槛值为3.8万㎡。前10项目合计销售面积市占率为18%。招商青雲臺以5.55万㎡位居销售面积榜首;三水区的保利御江南位居榜单第二,销售面积为5.08万㎡。禅城区的东建明德城总销售面积4.90万㎡位居销售面积第三。
图:2026年1-9月佛山房地产项目销售金额top10项目分布
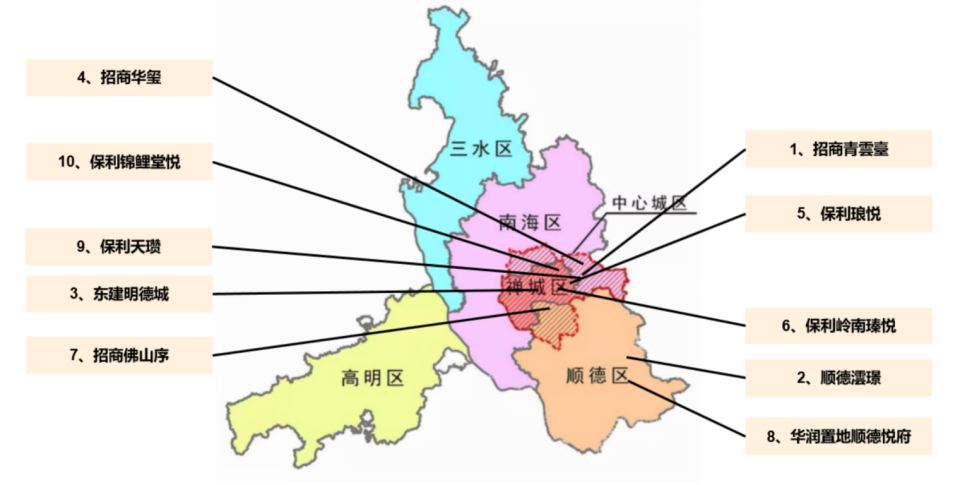
热销项目分布:TOP10项目销售额榜单中,顺德区共3个项目上榜,其中2个位于大良板块、1个位于佛山新城板块。南海区3个楼盘上榜,禅城区4个楼盘上榜。整体来看,项目多位于人口集中,配套完善的板块,其中改善型项目、高实用率项目市场热度较高。
▌趋势展望
政策方面:8月底以来,全国房地产政策进入“制度重构、系统重塑”阶段。9月底,北京、上海、广州率先落地商品住房销售制度改革实施细则,住房公积金提取场景由6类扩展至9类。整体看,本轮政策已从短期需求刺激转向销售、信贷、融资全链条的制度性重构,“控增量、去库存、优供给”与“好房子”建设同步推进,行业正式由增量开发转入存量运营新阶段。佛山同步响应全国新政,在“以旧换新”方面,政策持续扩围提质,禅城区旧房收购范围已扩展至全区、房龄放宽至1990年以后竣工房源,南海区收购面积上限由120㎡提高至130㎡,高明区迎来第二批集中签约;国企直接收购旧房、房款抵扣新房购房款,并设有不少于90天的解约保护期,配套二手房“带押过户”与个人所得税退税优惠。9月4日,2026佛山好房节正式启幕,活动持续至2027年1月,参与房企现场签署购房保障承诺函,助力住房消费需求有序释放。
土地方面:9月佛山土地市场以核心区优质地块平稳成交为主,国资仍为拿地主力。9月28日,南海国资旗下佛山市联资投资开发有限公司以15.92亿元底价竞得桂城文海围二期地块,折合楼面价约10000元/㎡,该地块为半月岛沿岸最后一宗宅地。9月24日,三水区西南街道东兴路1号商住地块挂牌,起始价1.572亿元,容积率1.0至1.6,为低密改善型地块。整体来看,在现房销售、资金监管新政约束下,房企拿地更趋审慎,核心区位、低容积率优质地块仍受本土国企高度关注,土地供应将进一步与区域去化周期挂钩,外围片区新增宅地投放预计持续收缩。
新房供应:进入9月,房企积极取证备战“金九银十”,叠加8·28新政加快部分房企拿证节奏,供应阶段性放量。截至9月29日,佛山月内新增商品住宅供应2909套、36.7万㎡,环比大幅增加,其中顺德区取证960套、12.4万㎡领先,禅城区取证889套、9.2万㎡次之。前三季度全市新增供应217.5万㎡,供应节奏总体可控。随着现房销售制度落地,未来新增供应将更侧重高品质、高得房率的改善型产品,供应节奏也将与去化能力更紧密匹配。
市场需求:8月底以来,佛山楼市成交保持稳健,改善型需求仍是市场主力。截至9月29日,9月全市成交商品住宅1804套、23.3万㎡,与去年同期规模相当,成交均价16043元/㎡,价格维持平稳。随着8·28新政后“先拿房、再还贷”降低置业门槛,“以旧换新”国企收购打通“卖旧买新”链条,叠加好房节与公积金提额等政策持续发力,市场信心有望进一步恢复。预计四季度佛山房地产市场将延续平稳修复走势,核心区位的优质改善项目仍将保持较高去化热度,但区域分化格局延续,外围片区去化压力依然存在。
相关资讯
2026年1-7月佛山房地产企业销售业绩TOP20
中指云网讯: ▍ 7月市场表现平稳,保利发展销售业绩继续领跑 2026年7月,佛山房地产市场在淡季整体表现平稳。截至7月28日,全市7月新增供应商品住宅10.9万㎡,成交商品住宅22.5万㎡,改善产品持续热销,市场呈现区域与产品的结构性分化现象。 ▍ 房地产市场解读 图: 2 025 年2月- 2026 年7月佛山商品住宅供求价走势 注 :7 月数据截至7 月 28 日 7月供应 :截至28日,佛山月内新增商品住宅供应为817套、10.9万㎡。本月新增供应主要来自顺德区,共新增供应3.4万㎡,禅城区新增供应3.2万㎡排名全市第二。 7月成交 :新房成交规模在淡季略有回落,与去年同期规模相当。截至28日,7月佛山共成交商品住宅1783套、22.5万㎡。分区成交方面,7月全市五区中顺德区成交面积领先,达8万㎡,占全市成交面积的35.5%,南海区成交面积6.4万㎡,占全市成交的28.5%。禅城区成交4.2万㎡,占全市成交18.8%。 7月价格 :全市新建商品住宅成交均价为15707元/㎡,刚需项目销售占比略有上升,全市成交价格结构性走弱。 特别声明 : 房地产企业销售数据统计是以2026年1月1日-7月
来源: 中指研究院
2026年1-9月佛山房地产企业销售业绩TOP20
中指云网讯: 20 26年9月 , 佛山房地产市场在淡季整体表现稳健,供应回升,成交量与去年同期相当。截至9月29日 , 全 市 9月新增供应商品住宅36.7万㎡, 成交商品住宅 23.3万㎡,区域冷热不均,改善型产品持续热销 。 ▌ 房地产市场解读 图:2 02 5 年 4 月- 202 6 年 9 月佛山商品住宅供求价走势 注 : 9月数据截至9月29日 9 月供应 : 新增供应环比大幅增加,一方面房企积极取证备战"金九银十",另一方面,828新政出台加快部分房企拿证节奏。截至29日,佛山月内 新增商品住宅供应 2909 套、 36.7 万㎡ 。分区来看,本月新增供应领先的是顺德区,共取证960套、12.4万㎡,其次为禅城区,共取证889套,共9.2万㎡ 。 9 月成交 : 新房成交环比小幅回升,与去年同期规模相当。截至29日,9月佛山 共成交商品住宅 1804 套、 23.3 万㎡ 。 分区成交方面,全市五区中 顺德 区 成交面积领先,达9万㎡,占全市成交面积的38.6%,南海区成交面积5.6万㎡,占全市成交的24% 。 禅城区成交4.7万㎡,占全市成交20.2%。 9 月价格 : 全市 新
来源: 中指研究院
中指动态
更多..-
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00 -
张旭:AI First,重塑地产新范式
2026-09-20 11:05:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号