
房企动态
中期业绩解读|华润置地:销售逆势增长,三条增长曲线协同发展成效进一步显现
2026年上半年,华润置地在行业整体下行的背景下展现出经营韧性,实现全口径签约销售额1,165.0亿元,同比增长5.6%,位居行业第三。公司综合营业额同比下降28.5%,但核心净利润同比增长1.6%,其中经常性业务核心净利润占比达65.5%,利润结构持续优化。财务端保持稳健,净有息负债率为41.0%
2026年上半年,华润置地(股票代码:1109.HK)在行业持续筑底、百强房企销售整体下行的背景下,展现出较强的经营韧性。上半年实现全口径签约销售额1,165.0亿元,同比增长5.6%,位居销售榜第三位,行业地位稳固;实现综合营业额678.7亿元,同比减少28.5%,主要受开发交付规模收缩影响;股东应占溢利98.4亿元,同比下降17.2%;核心净利润101.6亿元,同比增长1.6%。在利润结构上,经常性业务核心净利润66.5亿元,同比增长10.4%,占核心净利润比重达65.5%,公司三条增长曲线协同发展成效进一步显现。财务端保持稳健,截至2026年6月末净有息负债率41.0%,加权平均融资成本降至2.63%的历史低位。公司整体呈现“销售逆势增长、利润结构优化、负债保持稳健”的经营特征。
第一增长曲线—开发销售型业务:销售额逆势增长,行业排名位列第三
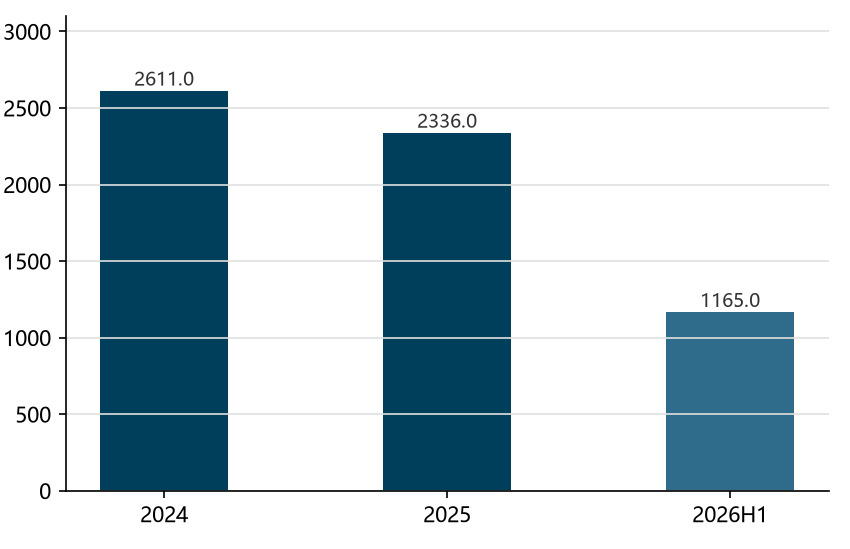
2026年上半年,华润置地实现全口径签约销售额1,165.0亿元,同比(2025年上半年)增长5.6%;签约面积316万平方米,同比下降23.2%。在行业整体销售承压的背景下,公司销售额实现正增长,表现显著优于行业。根据中指研究院数据,2026年上半年100家房企房企销售总额仍处于下行通道,上半年进入千亿阵营的房企仅3家,市场份额进一步向财务稳健的央国企集中,公司2026年上半年全口径销售额位列第三位,市场地位进一步巩固。
图1:华润置地签约销售额趋势(单位:亿元)
数据来源:华润置地业绩公告
从区域结构看,2026年上半年公司签约销售聚焦核心市场。华南地区签约额429.8亿元、比36.9%,华东地区391.0亿元、占比33.6%,华北地区192.7亿元、占比16.5%,中西部151.4亿、占比13.0%。销售高度集中于高能级城市,符合公司聚焦核心城市核心地段的战略导向。
着力打造标杆产品,推动增量项目“做一成一”。深圳湾澐玺、上海澐启滨江销售额均突破百亿,荣登全国单盘销售冠亚军,产品打造能力获市场高度认可。
着力开展“老盘新做”,推动存量项目加快去化。通过配套升级、产品迭代及精细化社群运营等举措,北京润府量价齐升,杭州望云润玺院全面清盘,顺德澐璟超额完成业绩目标,尾盘去化与存量清盘全面提速。
在投资端,公司延续聚焦核心城市的精准投资策略。2026年上半年新增土地储备16宗,整体权益地价投入324.9亿元,投资强度位居行业前列。一、二线城市投资占比达99%,其中,开发销售型业务坚持多元渠道拿地策略,获取项目14宗,权益地价人民币297.7亿元,有效补充了北京、深圳、成都等核心城市优质土储。截至2026年6月末,公司总土地储备4,712万平方米,权益口径储备充足,核心城市货值占比高。
着力攻坚“资源换仓”,推动低效土储有序盘活。通过退股退地、规划调整、增量投资带动存量解题等举措,实现唐山南湖和橡树湾、江阴江湾城、沈阳润溪山等项目退地或置换优质地块,资源结构持续优化。
第二增长曲线—经营性不动产收租型业务:保持稳健增长,持续贡献利润
上半年,经营性不动产收租型业务保持稳健增长,实现营业额人民币141.6亿元,同比增长17.0%;核心净利润人民币56.2亿元,同比增长12.7%,对公司业绩的贡献度与支撑力持续增强。
购物中心业务竞争护城河持续拓宽。自持购物中心实现零售额同比增长16.4%,显著跑赢全国社零大盘。截至6月末,自持在营购物中心98座,经营利润率66.0%,再创历史新高。厦门万象城二期实现高质量开业。经营性不动产收租型业务聚焦重点城市加密布局,获取北京丽泽、深圳大运、合肥苏宁广场等5个优质购物中心项目。
写字楼业务逆势提质。聚焦头部优质企业需求,持续优化租赁策略与租户结构,“一项一策”推进重点项目攻坚,全力拓展新租面积,以精细化资产运维与高质量服务,推动项目平均出租率维持稳定。
酒店业务精益提效。精准优化客群结构、迭代升级服务体系、深化全维度成本管控,酒店客房收入及占比实现稳步增长。
第三增长曲线—轻资产管理收费型业务:经营质效稳步提升
上半年,轻资产管理收费型业务经营质效稳步提升,各细分赛道竞争优势进一步巩固。
华润万象生活收入和利润稳步增长。实现营业额人民币92.2亿元,同比增长8.1%,核心净利润人民币22.3亿元,同比增长10.8%。商业航道行业领先优势持续巩固。截至6月末,管理在营购物中心138座,期内新增3座,华润万象生活新拓购物中心12个。物业航道规模能级与经营质效稳步提升。截至6月末,在管面积达4.4亿平方米,合约面积达4.7亿平方米,营收、毛利保持增长。大会员业务流量价值加速释放。截至6月末,万象星会员总量突破9,300万人,同比增长12.3%,万象星发分总额同比增长18.6%至人民币7亿元,跨业态会员兑分人数同比增加26.9%,流量牵引与变现赋能作用显著提高。
资管业务:成功发行成都万象城机构间REIT,有序推进商业不动产REIT申报,多层次REITs平台建设日益完善。截至6月末,公司资产管理规模达人民币5,243亿元,较上年末增加人民币221亿元,资管版图持续扩容。华润有巢REIT成功完成上海马桥项目扩募,并积极推动Pre-REITs基金设立,持续打通保障性租赁住房资本循环。
文体产业运营业务:在管项目增至24个,面积增至556万平米,规模达763亿元,营收同比增长18.1%至6.0亿元,经营利润率达25.1%,场馆高质量拓展及运营标准化建设全面推进,品牌势能持续提升。文体产业运营业务新获取无锡奥体中心等4个文体场馆运营权。
租赁住房业务:在营项目实现全口径营业收入4.7亿元,同比增长14.4%,经营利润2.9亿元,同比增长16.4%。业务覆盖全国15座城市,在管项目房间数9.9万间。
城市建设管理与咨询业务:实现营业额4.3亿元,经营利润1.2亿元。截至6月末,在管项目达242个,在管面积达6,223万平米。深耕商业综合体、文体场馆、产业园三大核心赛道,新增签约长沙奥体中心等22个项目。
财务与盈利分析:营收随交付回落,核心净利润仍正增长,经常性业务成为利润压舱石
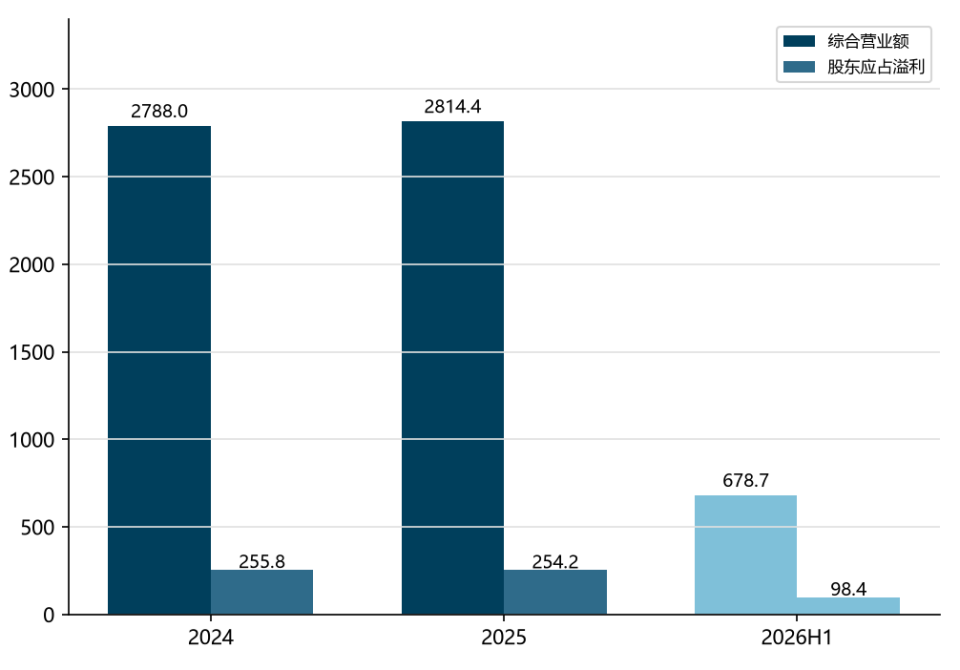
2026年上半年,华润置地实现综合营业额678.7亿元,同比减少28.5%,主要受开发销售型业务交付结算规模收缩影响;实现股东应占溢利98.4亿元,同比下降17.2%;核心净利润101.6亿元,同比增长1.6%,核心净利润维持高位。近两年在行业调整期,公司营收规模保持平稳,盈利能力保持绝对额的高位稳定,体现了头部央企的规模与盈利韧性。
公司经常性业务对利润的贡献度大幅提升。2026年上半年经常性业务营业额226.1亿元,同比增长9.9%,占综合营业额比重达33.3%;经常性核心净利润66.5亿元,同比增长10.4%,占核心净利润的比重高达65.5%,已超过开发业务成为利润的主要来源。
图2:华润置地营收与股东应占溢利(单位:亿元)
数据来源:华润置地业绩公告
从毛利率看,2026年上半年公司综合毛利率为25.4%,同比提升1.4个百分点,盈利质量改善。分业务板块,开发销售型业务毛利率10.0%,同比下降5.6个百分点,反映市场下行中土地及房价承压;经营性不动产收租型业务毛利率73.3%,同比提升0.4个百分点;华润万象生活毛利率38.0%,同比提升0.9个百分点。运营型业务高毛利率有力对冲了开发业务利润率下行的影响,利润结构的改善是公司模式升级的核心成果。
值得关注的是,公司上半年签约销售额同比增长5.6%,而综合营业额因交付结算规模回落而同比下降。截至期末,公司已签未结算开发物业营业额为1,881.9亿元,其中972.8亿元预计于2026年内实现结算,为后续业绩提供了较强的结转保障。
2026年中期,公司宣派中期股息每股0.20元,与去年同期持平,体现公司持续分红能力。
负债与现金流管理:杠杆保持稳健,融资成本创新低
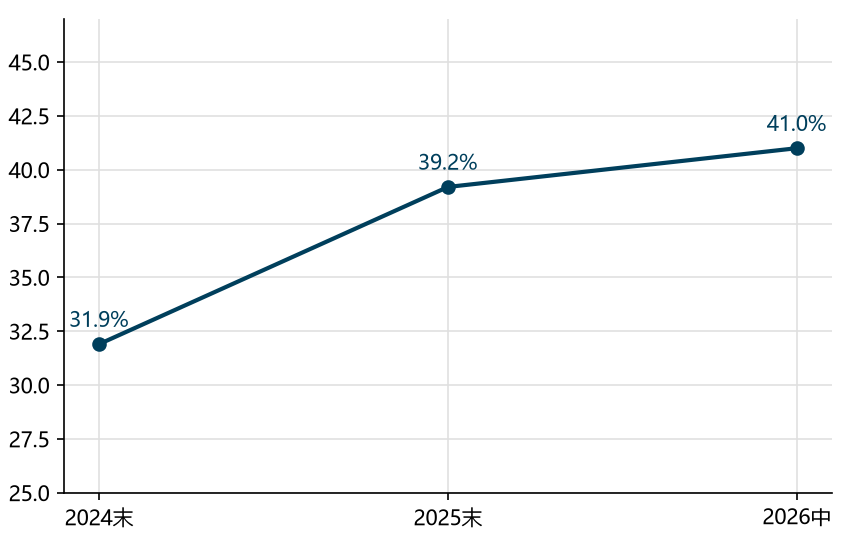
截至2026年6月末,公司总借贷为2,711.8亿元,现金及银行结存989.1亿元,净有息负债率41.0%,较2025年末小幅上升,但仍处于行业低位区间,整体杠杆水平稳健。
图3:华润置地净有息负债率趋势
数据来源:华润置地业绩公告
融资端,公司加权平均融资成本进一步下降至2.63%的历史低位,较2025年末下降9个基点,较2024年末累计下降48个基点,充分体现了企业信用优势与低成本融资能力。公司整体经营现金流保持健康,签约销售回款与运营性租金收入形成多元稳定的回款来源。总体看,公司有息负债规模可控、期限结构合理,偿债压力分化背景下流动性安全边际充足。
展望
展望未来,华润置地纵深推进三条增长曲线协同高质量发展。开发销售型业务坚持“提质增效保利润”导向,聚焦主流客户需求,提供主流改善产品,加速低效资源盘活退出,实现“做强、做优、做大”,筑牢业绩基本盘。经营性不动产收租型业务坚持“量质双优提利润”导向,加密核心城市购物中心布局,深化精益管理、提升运营质效,推动资产与资本高效循环,实现“做专、做强、做大”,打造业绩强大引擎。轻资产管理收费型业务坚持“创新提质增利润”导向,巩固拓展优势赛道领跑地位,积极把握优质资产收并购机遇,构建行业领先的轻资产城市运营与服务平台,实现“做实、做大、做强”,培育业绩增长极。随着运营型资产持续兑现盈利、结转项目保质保量交付,华润置地有望在房地产新发展模式中进一步释放长期价值。
相关资讯
市场观察:7月50城住宅租金环比涨幅扩大,一线城市上涨0.38%
中指云网讯: 7月,高校毕业季租赁需求集中释放,全国住房租赁市场进入传统旺季,50城住宅平均租金延续上涨态势,环比涨幅进一步扩大。一线城市租金涨幅继续保持领先,其中上海涨幅已连续4个月居50城首位;二线及三四线代表城市止跌企稳态势也开始显现。 7月50城住宅租金环比涨幅扩大,居近几年同期相对高位 根据中指院50城住宅租赁价格指数显示,7月,50城住宅平均租金为34.01元/平方米/月,环比涨幅扩大至0.13%;同比下跌2.62%,跌幅较6月收窄0.20个百分点。7月作为毕业季租赁需求集中释放的核心月份,大量高校毕业生集中入市,带动重点城市住房租赁市场活跃度持续提升,业主挂牌信心持续增强。 经历过去几年的持续调整,重点城市租金下行空间已明显收窄,回升动能集聚。短期在季节性效应的推动下,7月租金回升幅度居近几年同期相对高位,仅略低于2023年7月水平(2023年7月租金环比上涨0.20%)。 图:50城住宅平均租金及环比变化 7月一线城市租金涨幅继续领先,二线、三四线代表城市租金企稳态势显现 7月,各梯队城市平均租金环比走势均稳中向好。 根据中指院监测,7月,一线城市普通住宅平均租金延续回升态势,环比
来源: 中指研究院
碧桂园商管集团:精细化运营,推动城市商业焕新
中指云网讯: 2026年3月26日,由中国企业评价协会、清华大学房地产研究所、北京中指信息技术研究院主办,北京中指信息技术研究院中国房地产TOP10研究组承办的"2026中国房地产百强企业研究成果发布会暨第二十三届中国房地产百强企业家峰会"在北京召开。 会上,碧桂园商管 集团 凭借在商业资产管理领域的运营能力及经营表现,荣获 "2026中国商业地产百强"称号。 l 顺应政策导向的存量资产运营实践 "十五五"规划将高质量推进城市更新纳入区域协调发展框架,明确以存量空间活化利用为核心,标志着城市更新进入制度化推进新阶段。2026年"两新"政策首次将商业综合体、购物中心、百货店及大型超市等线下商业设施更新纳入支持范围,为存量商业改造注入直接动力。由此,城市更新由局部改造迈向系统性存量重构,商业地产这一城市功能与消费活力的重要载体,其发展重心亦加速转向存量市场。 在此背景下,从老旧商场改造、传统街区复兴到工业遗产活化与综合体升级,大量城市空间亟待盘活,具备专业资产管理能力的企业迎来价值重估机遇。作为碧桂园控股集团旗下专注经营性资产运营管理的全资子公司, 碧桂园商管集团依托二十余年运营积淀,构建起覆盖购物中
来源: 中指研究院
中指动态
更多..-
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00 -
张旭:AI First,重塑地产新范式
2026-09-20 11:05:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号