
住宅市场
8月土地市场:缩量延续,京沪高热
2026年8月,北京、上海等核心城市优质地块竞拍热度延续,多宗宅地以高溢价成交。与此同时,全国土地市场整体呈现缩量态势,300城住宅用地成交规划建面同比下降26.7%。当前房企投资策略聚焦于核心城市优质地块,市场分化格局持续。土地市场的全面修复仍有赖于新房销售改善及企业资金状况的恢复。
2026年8月,核心城市优质地块竞拍热度延续,京沪多宗宅地入市,部分地块竞价轮次过百,头部房企参拍积极。北京朝阳区广渠路地块以83.99亿元、溢价率19.13%成交;海淀区四季青地块由中国金茂以97.61亿元、溢价率14.10%成交,为北京今年以来宅地成交总价最高;石景山区苹果园地块溢价率23.48%。上海浦东唐镇、浦东孙桥、嘉定南翔溢价率分别为28.4%、26.9%和14.0%,优质地块竞争较为激烈。
核心城市局部高热与全国土地市场整体缩量并存。2026年1-8月(截至8月19日),300城住宅用地成交规划建面约1.77亿平方米,同比下降26.7%;出让金约8091亿元,同比下降28.0%。当前房企投资仍聚焦核心城市优质地块,土地市场城市间、板块间分化延续。
展望后续,土地市场整体修复仍有赖于新房销售改善、企业资金状况及投资信心恢复。
8月以来土地市场:点状高热与总量收缩并存
(一)北京、上海优质地块竞拍热度不减
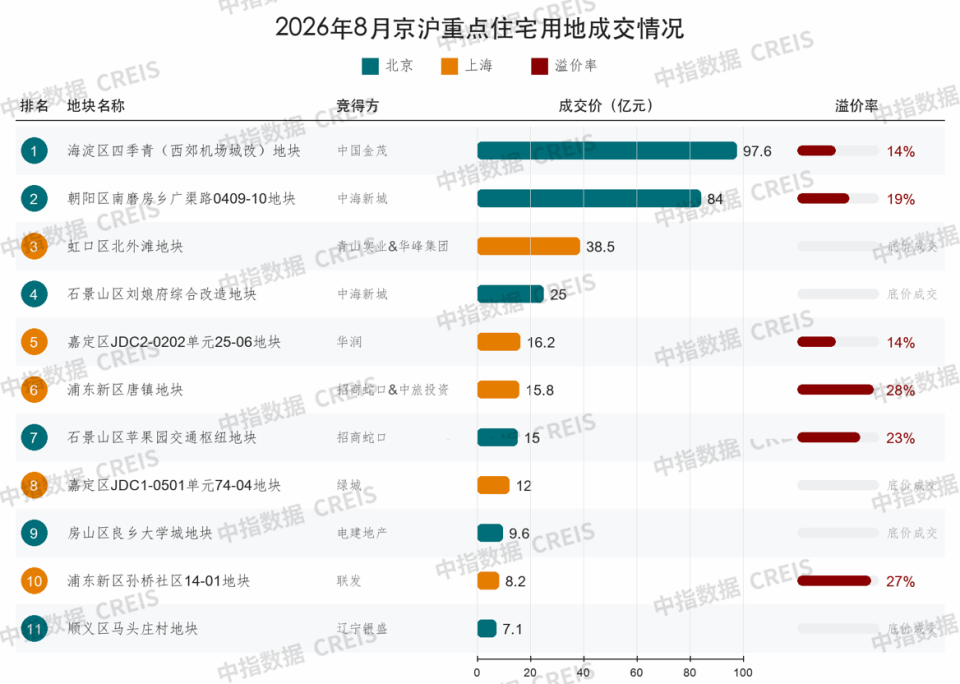
8月以来,京沪两地核心区位优质地块密集入市,竞拍热度处于近年较高水平。其中北京朝阳区广渠路地块历经191轮竞价,由中海新城以83.99亿元竞得,溢价率19.13%;海淀区四季青地块历经130轮现场举牌,由中国金茂以97.61亿元竞得,溢价率14.10%,创下北京今年以来住宅用地成交总价新高,并结束海淀区长达8个月的涉宅用地供地空窗期;石景山区苹果园地块以溢价率23.48%成交。上海方面,8月截至19日成交5宗宅地,3宗溢价成交,出让金达91亿元,浦东唐镇、浦东孙桥、嘉定南翔地块溢价率分别为28.4%、26.9%和14.0%。
综合来看,核心地块竞拍热度较高,主要受供需两方面因素影响。一方面,在“控增量、优供给”导向下,地方政府减少土地供应总量,将有限指标向核心区优质地块集中。近期京沪集中推出多宗区位条件较好、市场预期相对明确的地块,优质土地供给增加,带动房企参拍积极性提升。另一方面,房地产市场仍处调整期,房企投资策略更加审慎,普遍强调“精准投资”与“以销定投”,有限资金进一步向需求支撑较强、去化预期相对清晰的核心城市优质板块集中。在优质地块供应相对有限、房企投资范围持续聚焦的情况下,多家企业集中参与少数核心地块竞拍,推动部分地块竞价轮次和溢价率升至较高水平。
(二)300城:土地成交缩量态势延续,8月前19日出让金同比回正
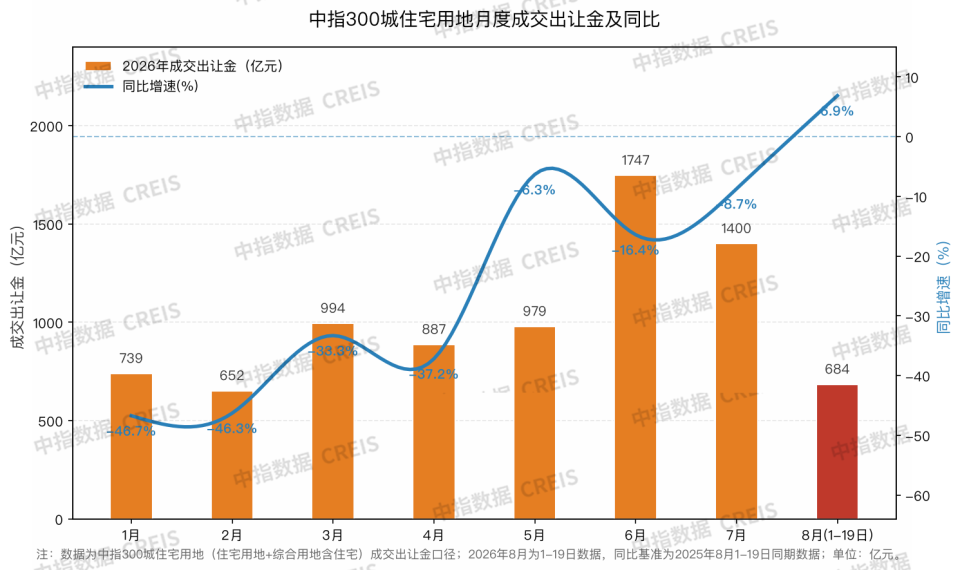
从总量来看,全国土地市场延续“缩量提质”的结构性调整态势。根据中指数据,2026年以来(1.1-8.19),300城住宅用地成交规划建面约1.77亿平方米、同比下降26.7%,土地出让金约8091亿元、同比下降28.0%。8月单月来看(8.1-8.19),受供地节奏影响,300城住宅用地成交规划建面1209万平方米,同比下降34.2%,出让金684亿元,同比增长6.9%。
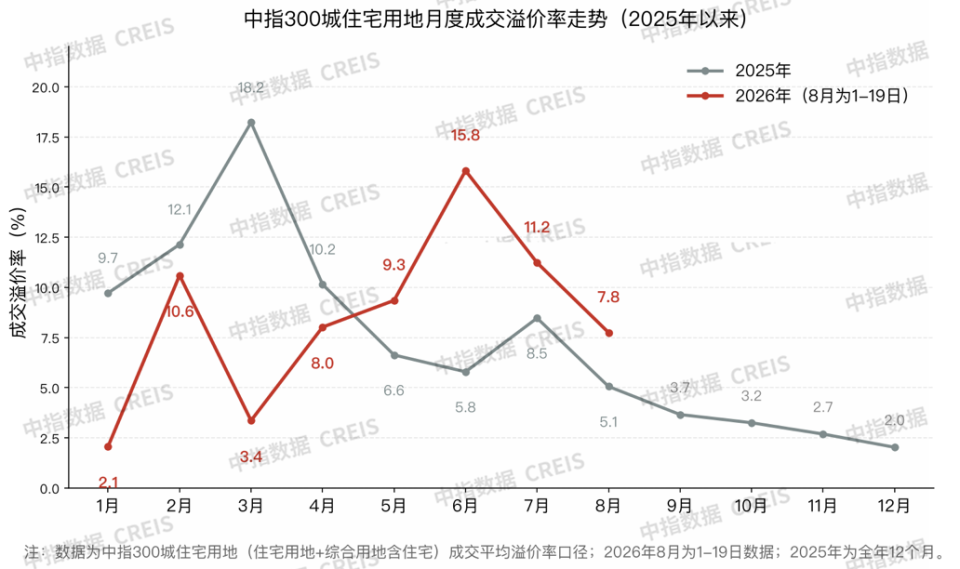
溢价率方面,2026年以来(截至8月19日),300城宅地平均溢价率约9.3%,较2025年下半年提升5.9个百分点,土地市场热度整体回升。其中,二季度以来核心城市优质地块加快入市,带动溢价率进一步上行,6月升至15.8%,7月以来虽然有所回落,但仍保持较高水平。各线城市来看,市场呈现明显结构性分化,一线城市宅地溢价率约19.6%,核心城市优质地块房企布局意愿强;二线城市平均溢价率8.9%,但冷热分化明显,热点城市优质地块争夺激烈,部分城市以底价成交;三四线城市平均溢价率仅约2.8%,多数地块以底价成交,市场活跃度不足。当前土地市场热度回升主要由一线城市和部分热点二线城市带动,低能级城市仍面临较大压力,城市间分化格局延续。
综合来看,300城土地成交总量收缩与一线核心地块高热并存。总量层面的收缩,是各地落实去库存、控增量政策导向的结果;而热度向核心城市优质地块集中,则反映出市场资源正在向高确定性区域持续集中。
拿地企业分析:央国企持续主导,北京、上海出让金规模领先
房企拿地整体仍较审慎,但边际有所改善。1-7月,100家典型房企拿地总额为4189亿元,同比下降27.6%,降幅较1-6月收窄6.1个百分点。企业层面,央国企继续扮演土地市场“压舱石”角色,保利发展、华润置地、越秀地产、建发房产等头部央国企拿地金额位居前列,其中保利发展以580亿元权益拿地金额居首,华润置地以410亿元位列第二。
7月核心城市土拍热度较高,保利单月权益拿地金额达203亿元,补仓节奏明显加快,其中在上海、杭州分别投入130亿元和46亿元。进入8月,房企拿地进一步向核心城市聚焦,8月截至19日,北京、上海住宅用地出让金规模仍居前列,分别为238亿元和91亿元,且高溢价地块的获取企业仍以央国企为主,反映出其对核心城市优质资源的认可。
土地市场未来走势展望
短期来看,土地市场延续“点状高热、分化延续”格局。核心城市优质地块持续吸引央国企及部分优质民企参拍,土地市场预计将保持一定热度;三四线城市及郊区宅地则以底价成交为主,市场分化进一步加剧。企业层面,头部房企短期延续“以销定投、精准补仓”投资策略,竞争集中于兼具产品打造条件与核心区位确定性的地块,联合拿地、代建合作等模式或更受青睐。
从政策环境看,“稳定房地产市场”导向明确,近期核心城市优质地块竞拍热度回升,反映出在政策持续发力和市场逐步修复的带动下,房企继续聚焦高能级城市、高确定性项目投资。但当前回暖仍主要集中在核心城市和优质板块,全国范围内投资意愿仍有待进一步修复,土地市场全面回暖终究有赖于新房销售的持续性修复。
相关资讯
2026年中国房地产市场展望
中指云网讯: 2025年,全国房地产市场整体延续调整态势。二季度以来新房销售边际转弱,二手房市场持续"以价换量",市场整体仍处于"止跌回稳"过程中。10月,《"十五五"规划建议》定调"推动房地产高质量发展",并强调清理住房消费不合理限制性措施。12月,中央经济工作会议进一步部署"着力稳定房地产市场",并围绕控增量、去库存、优供给等方面明确了具体任务方向。 2026年是"十五五"开局之年,也是稳地产的关键一年。市场回稳的核心在于信心恢复与预期改善。12月末,北京已率先优化楼市政策;财政部、税务总局联合发文,个人销售住房增值税征收率迎来下调。预计2026年相关政策将继续靠前发力,加快稳地产,进而推动经济实现质的有效提升和量的合理增长。 (1)市场供求:2025年,重点城市新房销售整体仍处调整阶段,一季度市场延续修复态势,二季度以来市场动能有所转弱,四季度在房企促销与改善项目入市带动下,核心城市仍保持一定成交规模,但由于上年同期基数较高,同比回落较明显。随着开工及上市规模持续缩量,上半年重点城市新房可售库存持续回落,但下半年下降趋势放缓,出清周期有所延长。二手房市场,部分房源"以价换量"带动需求释放,全
来源: 中指研究院
2026年7月全国房地产市场月报
中指云网讯: 政策聚焦 政治局会议:稳楼市基调延续,宏观政策强调发力提效。 7月30日,中共中央政治局召开会议,会议肯定经济"动能向新、结构向优",同时强调高度重视困难挑战。宏观政策由"用好用足"转向"发力提效",提出发挥存量政策效能、谋划务实管用的增量政策,"有效扩大国内需求"仍是主要着力点。房地产方面,会议提出"稳定房地产市场",表明稳楼市仍是贯穿全年的既定目标。当前房地产政策框架已较为完整,短期预计聚焦提升既有政策落地效能,进一步支持住房需求释放、市场库存去化和房企资金状况改善。 《扩大消费"十五五"规划》发布。 7月2日,国务院批复《扩大消费"十五五"规划》,围绕6个方面部署28条重点任务。《规划》将住房列入"大宗耐用商品消费"首项。同时将房地产市场平稳运行与居民财产性收入、消费能力相联系,重申因城施策优化房地产政策,提出深化住房公积金制度改革、扩大使用范围等。 总体来看,住房及居住相关消费被纳入扩大内需的长效制度安排,限制性措施优化、公积金政策加力、"好房子"供给和存量更新仍是后续主要着力点。 (更多房地产政策信息,详见文末附表) 市场表现 1. 市场供求:淡季效应显现,重点城市新房及二
来源: 中指研究院
中指动态
更多..-
现房元年,模式新篇:2027年房地产市场趋势与发展策略展望
2026-11-18 10:40:00 -
CI Buddy让数据从“看得到”走向“用得好”
2026-11-16 10:24:59 -
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号