
房企动态
暖风频吹,房企3月融资总额环比翻倍
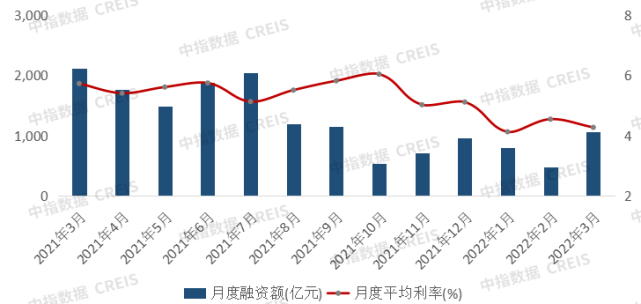
融资概况:单月融资总额环比翻倍,债券发行提速成为主要因素中指研究院监测,2022年3月房地产企业非银融资总额为1050.7亿元,同比下降50.0%,环比上升125.4%,自上年10月以来首次单月融资总额突破千亿。行业平均利率为4.27%,同比下降1.46个百分点,较上月下降0.27个百分
融资概况:单月融资总额环比,债券发行提速成为主要因素
中指研究院监测,2022年3月房地产企业非银融资总额为1050.7亿元,同比下降50.0%,环比上升125.4%,自上年10月以来首次单月融资总额突破千亿。行业平均利率为4.27%,同比下降1.46个百分点,较上月下降0.27个百分点。债券审批发行明显提速,信用债和ABS快速回暖是融资总额回升的主要原因。
图:2021年3月-2022年3月融资额及平均利率
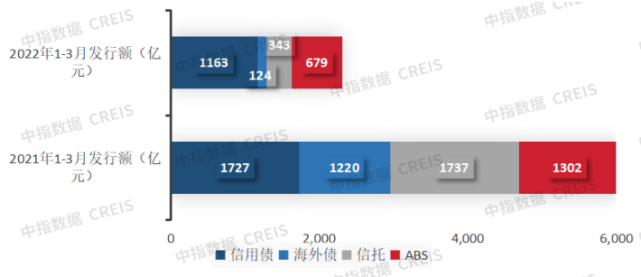
2022年一季度,房地产企业非银融资总额2309.0亿元,同比下降61.4%。从融资结构来看,信用债占比50.4%,同比提升21.5个百分点;海外债占比仅为5.4%,同比下降15个百分点;信托占比14.9%,同比下降14.2个百分点;ABS占比29.4%,同比提升7.7个百分点。信用债、ABS弥补了一部分由海外债、信托快速撤退造成的融资缺口。
图:2021-2022年一季度融资结构
融资结构:信用债占比过半,海外债凭借增信新发
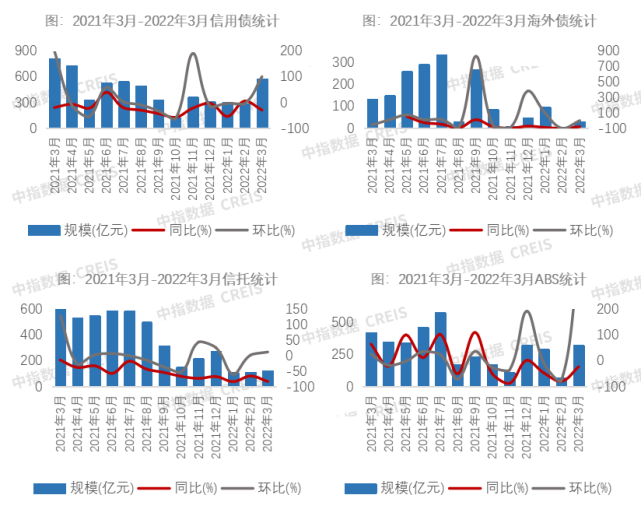
从融资结构来看,3月信用债规模占比54.8%,海外债占比2.7%,信托融资占比11.8%,ABS融资占比30.7%。
图:2021年3月-2022年3月融资结构分布
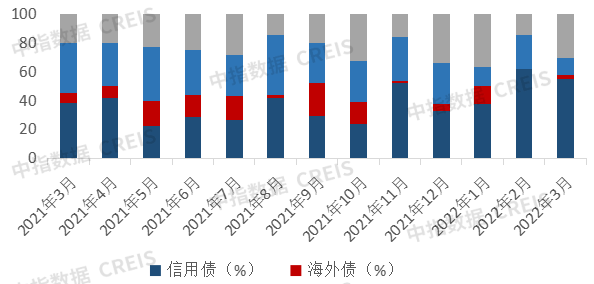
具体来看,房地产行业信用债融资同比下降29.0%,环比上升100.2%;海外债融资同比下降78.4%;信托融资同比下降83.2%,环比上升11.9%;ABS融资同比下降23.3%,环比上升375.3%。信用债、ABS增速显著,海外债、信托维持收缩态势。
3月信用债发行总量与上月相比,原因一是从历史记录来看,3、4月为年度集中发行时段,特别是2020年、2021年3月的信用债发行额均为全年峰。二是监管方明显提升了发行审批速度,据不完全统计,银行间市场交易商协会3月发布的房企中票发行注册通知书达14个,而2月、1月分别为1个、4个。此外,信用债融资充分适应行业发展趋势,抓住政策窗口期,拓展发行品种,如中国铁建发行并购债,电建地产发行住房租赁专项债等。
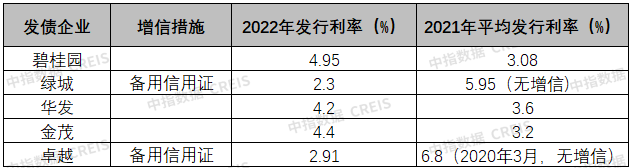
3月有两家企业成功发行海外债,分别为金茂、卓越。今年以来海外债发行同比降至冰点,据统计截至目前仅有5家企业新发海外债,且融资成本均有不同程度、不同方式的提升。其中碧桂园、华发、金茂的发行利率较上年有所提升;绿城、卓越则通过备用信用证添加增信措施。备用信用证为融资企业提供了信用担保,既提升了海外债成功发行的概率,也一定程度上降低了发行利率,在当前海外融资渠道几近关闭的环境下,有助于维持这一融资渠道的通畅,也起到一定缓解行业信用恶化的作用。
图:2022年新发行海外债统计
数据来源:Wind,中指研究院整理
本月ABS发行种类多样,结构较之前有所变化,其中CMBS/CMBN发行大幅提升,占本月发行额66.1%,占2021年全年同类发行额的19.7%。不同于供应链ABS只是将房企的应付款对象转移,CMBS/CMBN释放了房企持有型资产的流动性,对房企来说是属于融资增量渠道,因此发行增速明显。此外,供应链融资占本月发行额23.2%,购房尾款及保障房共占10.8%。
融资利率:累计平均利率同比下降,融资成本持续平稳
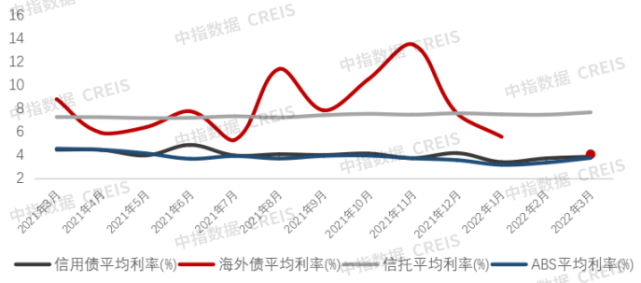
从融资利率来看,本月发行的信用债平均利率为3.85%,同比下降0.6个百分点,环比微升0.14个百分点;海外债发行利率为4.06%;信托融资利率托融资平均利率为7.66%,同比上升0.4个百分点,环比微升0.2个百分点;ABS平均利率为3.74%,同比下降0.8个百分点,环比上升0.4个百分点。各渠道融资利率基本平稳。
图:2021年3月-2022年3月融资方式平均利率
企业融资动态:首开发行额度,天地源融资成本
从典型房企债券发行来看,本月首开融资额度,合计人民币57.7亿元,平均融资利率3.7%。具体来看,典型房企中信用债利率的为天地源发行的公司债,利率为7.5%,为苏高新的短期融资券,为2.3%;海外债方面,卓越发行的美元债利率,为2.91%。
表:典型企业3月债券发行统计
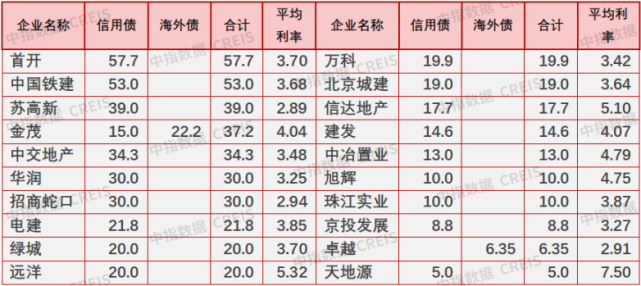
备注:规模单位为亿元,海外债按当月最后一天汇率换算为人民币,利率单位为%
相关资讯
2025融资盘点:债券融资回暖,债务重组提速
中指云网讯: 2025年,我国房地产市场整体仍呈现调整态势,2025年12月中央经济工作会议着力稳定房地产市场。房企融资支持政策继续宽松,融资政策聚焦进一步发挥房地产项目"白名单"制度作用,支持房地产企业合理融资需求。从实践来看,融资工具更加丰富,债券融资规模在低基数下同比回正,信用债、ABS仍为绝对主力。 融资规模:同比增长5.6%,低基数影响下回正 信用债仍是融资绝对主力,海外债在低水平上有所恢复,ABS融资占比近四成。2025年,房地产企业债券融资总额为5967.2亿元,同比增加5.6%。从融资结构来看,房地产行业信用债融资3428.7亿元,同比微降0.6%,占比57.5%;海外债融资161.5亿元,同比增长141.0%,占比2.7%;ABS融资2377.0亿元,同比增长11.2%,占比39.8%。 图:2025年融资额 从房地产开发企业到位资金来看,规模延续2022年以来的下降态势,实际融资环境仍未显著回暖。其中,受城市融资协调机制"白名单"等融资政策提振,国内贷款占比提升,销售下滑对房企资金面产生不利影响,定金及预收款、个人按揭贷款占比仍在下降。2025年,房地产开发企业到位资金9311
来源: 中指研究院
上半年房企债券融资:规模明显增长,多层次REITs市场加速形成
中指云网讯: 2026年上半年,债券融资总额同比增长,低基数下企稳。而房企过去融资规模持续下滑的根源是市场下行所驱动的持续缩表,因此当前的企稳势头并不稳固。信用债仍是发行融资绝对主力,央国企是发行绝对主力,特别是地方国企发行规模增长显著。海外债在低水平基础上增长,仍为少量发行。首批 商业不动产REITs 成功挂牌,ABS融资规模占比上升,有底层资产支撑的CMBS/CMBN、类REITs占比近八成。 债券融资规模:上半年同比增长超过20%,低基数下企稳 上半年,债券融资总额同比增长,出现了企稳的势头。由于低基数效应影响,融资规模同比增速为正,单月同比虽有波动,但累计规模仍保持正增长。但是这种企稳势头并不稳固,一是资金用途多有偿还现有债务,因此发债规模受到偿债规模影响;二是发债需在建项目或底层资产,发行规模受到优质资产的约束。而房企过去融资规模持续下滑的根源是市场下行所驱动的持续缩表,当前房地产市场仍在筑底期,债券融资规模仍受到约束。 图:2026年1-6月融资额及同比 融资规模统计以发行日期为准,统计范围为"房地产管理与开发",包括信用债、海外债、ABS 信用债仍是融资绝对主力,海外债在低水平上有所
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号