
房企动态
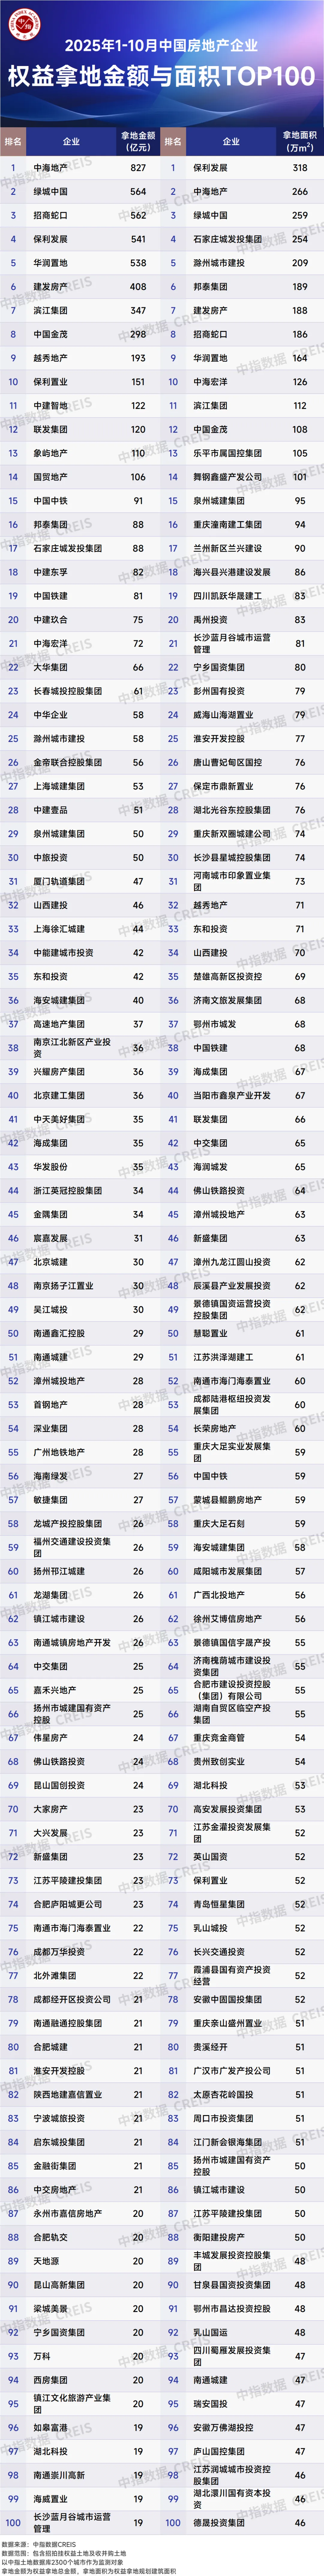
2025年1-10月全国房地产企业拿地TOP100排行榜
重点房企拿地总额同比增长26.4%
当月要点:
1、重点房企拿地总额同比增长26.4%
2、多宗地块采用联合体形式拿地,风险共担利益共享
3、从重点城市拿地金额TOP10房企来看,央企、国企和地方国资仍是主力
01
重点房企拿地总额同比增长26.4%
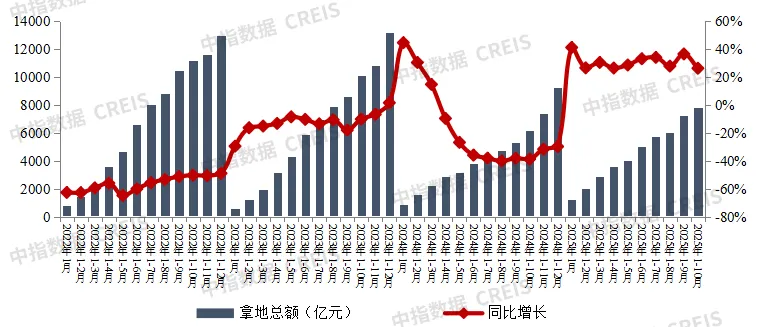
2025年1-10月,TOP100企业拿地总额7838亿元,同比增长26.4%,延续增长态势,但增幅较1-9月大幅收窄,主要是由于9月多宗大规模收并购地块,致增速较高。拿地企业仍以央国企为主,拿地金额前十企业中8家为央国企,部分民企亦有一定投资强度,比如浙江、四川的多家民营房企拿地较为积极。
图:2022年1月-2025年10月TOP100房企累计拿地总额及同比
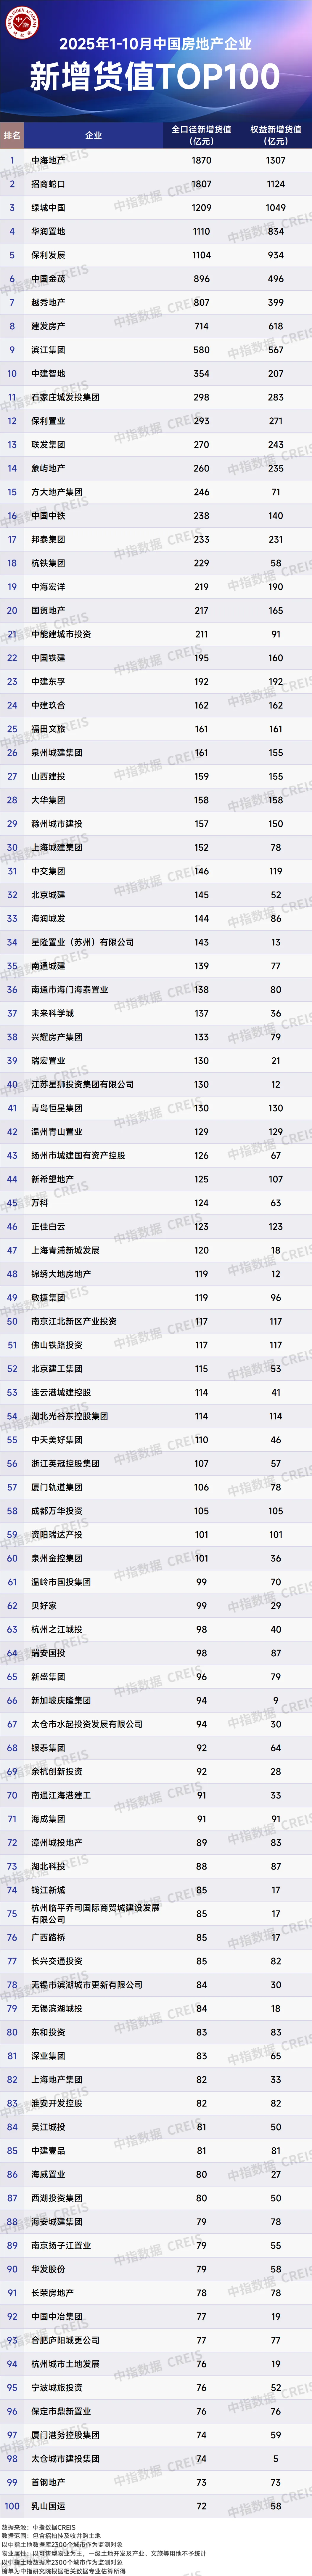
从新增货值来看,中海地产、招商蛇口和绿城中国位列前三。2025年1-10月,中海地产以1870亿元新增货值位列第一,招商蛇口新增货值规模为1807亿元,位列第二,两家企业均通过获取上海城市更新项目,货值大幅提升。绿城中国新增货值规模为1209亿元,位列第三。TOP10企业2025年1-10月新增货值总额10449亿元,占TOP100企业的48.1%,新增货值门槛为72亿元。
02
多宗地块采用联合体形式拿地
风险共担利益共享
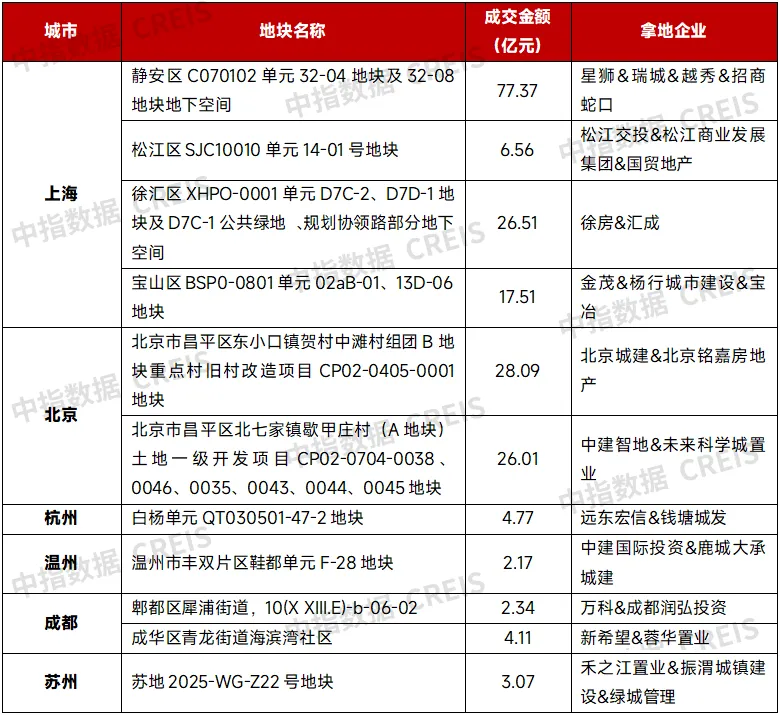
10月,多宗土地拿地方为联合体。从拿地城市来看,主要集中于一二线核心城市,包括上海、北京等一线城市和杭州、成都等热点二线城市。从拿地金额来看,除上海静安区C070102单元32-04地块及32-08地块地下空间地块成交总价较高外,其他地块成交金额并非巨大。因此,当前房企倾向于联合拿地,主要是为了应对市场不确定性,将市场风险如销售不畅、价格波动等由多家企业共同承担。从联合体企业性质来看,多采用“央企+地方国资”的形式,也有部分“房企+资方”的拿地形式。同时,部分项目通过联合拿地形式,提前锁定项目开发以代建形式展开。如苏州苏地2025-WG-Z22号地块,拿地企业分别为禾之江置业、振渭城镇建设和绿城管理,该项目将由绿城管理代建。当前,代建企业前期介入项目,通过引入资方代持股或小股操盘与委托方合作拿地,获取项目代建的案例屡见不鲜,也为代建提供了新的拓展模式。
表:2025年10月部分联合体拿地情况
03
重点区域及城市房企拿地
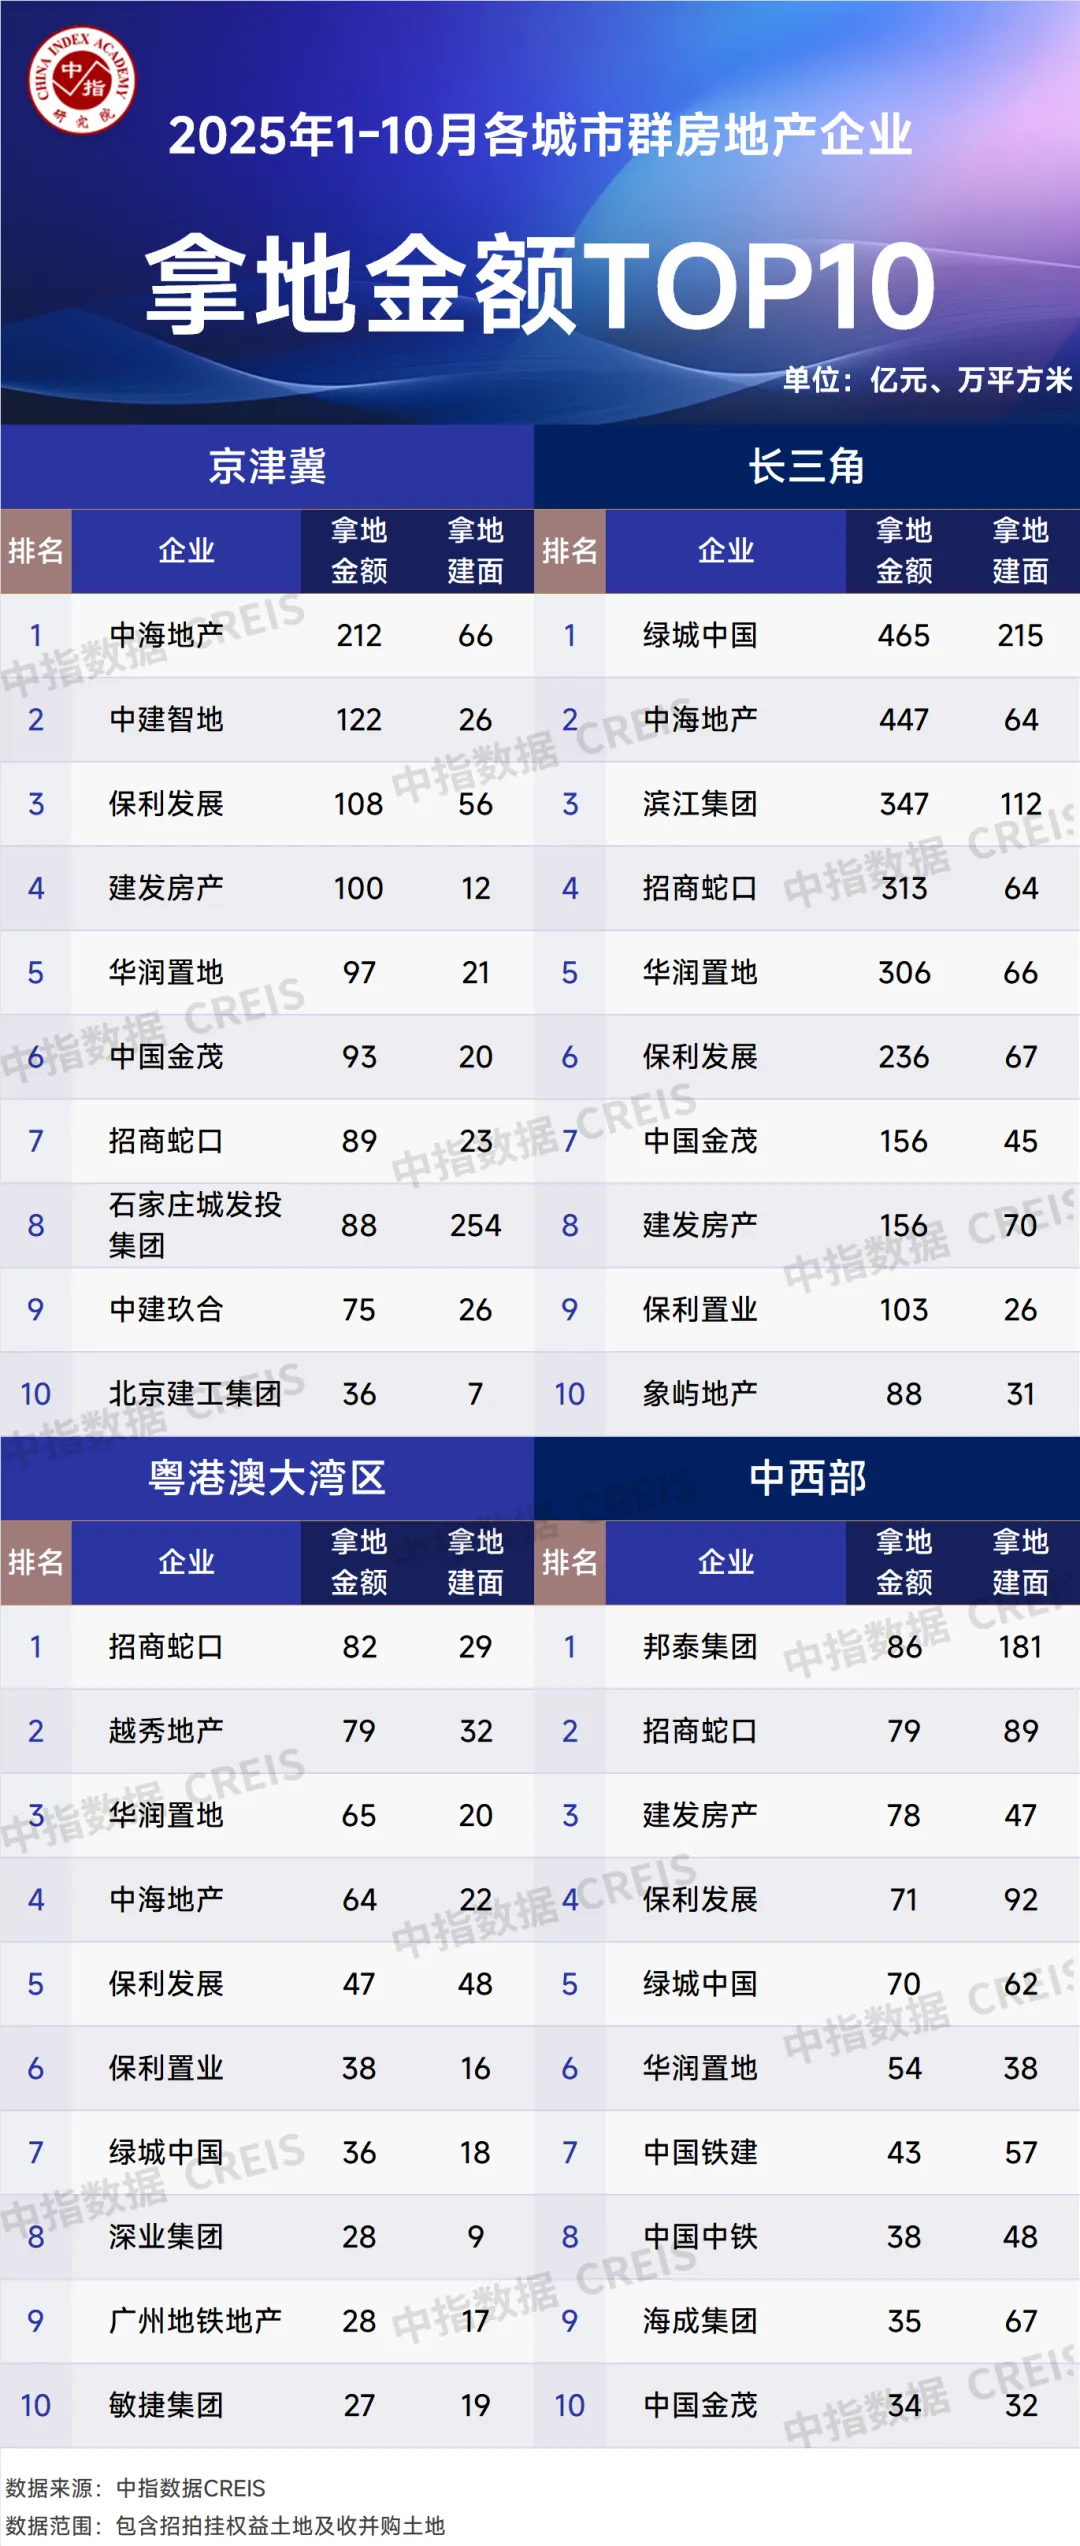
从各城市群拿地金额来看,长三角位居四大城市群之首。2025年1-10月,长三角TOP10企业拿地金额2617亿元,位居四大城市群之首,京津冀TOP10企业拿地金额1020亿元,位列第二;中西部TOP10企业拿地金额588亿元,位居第三。
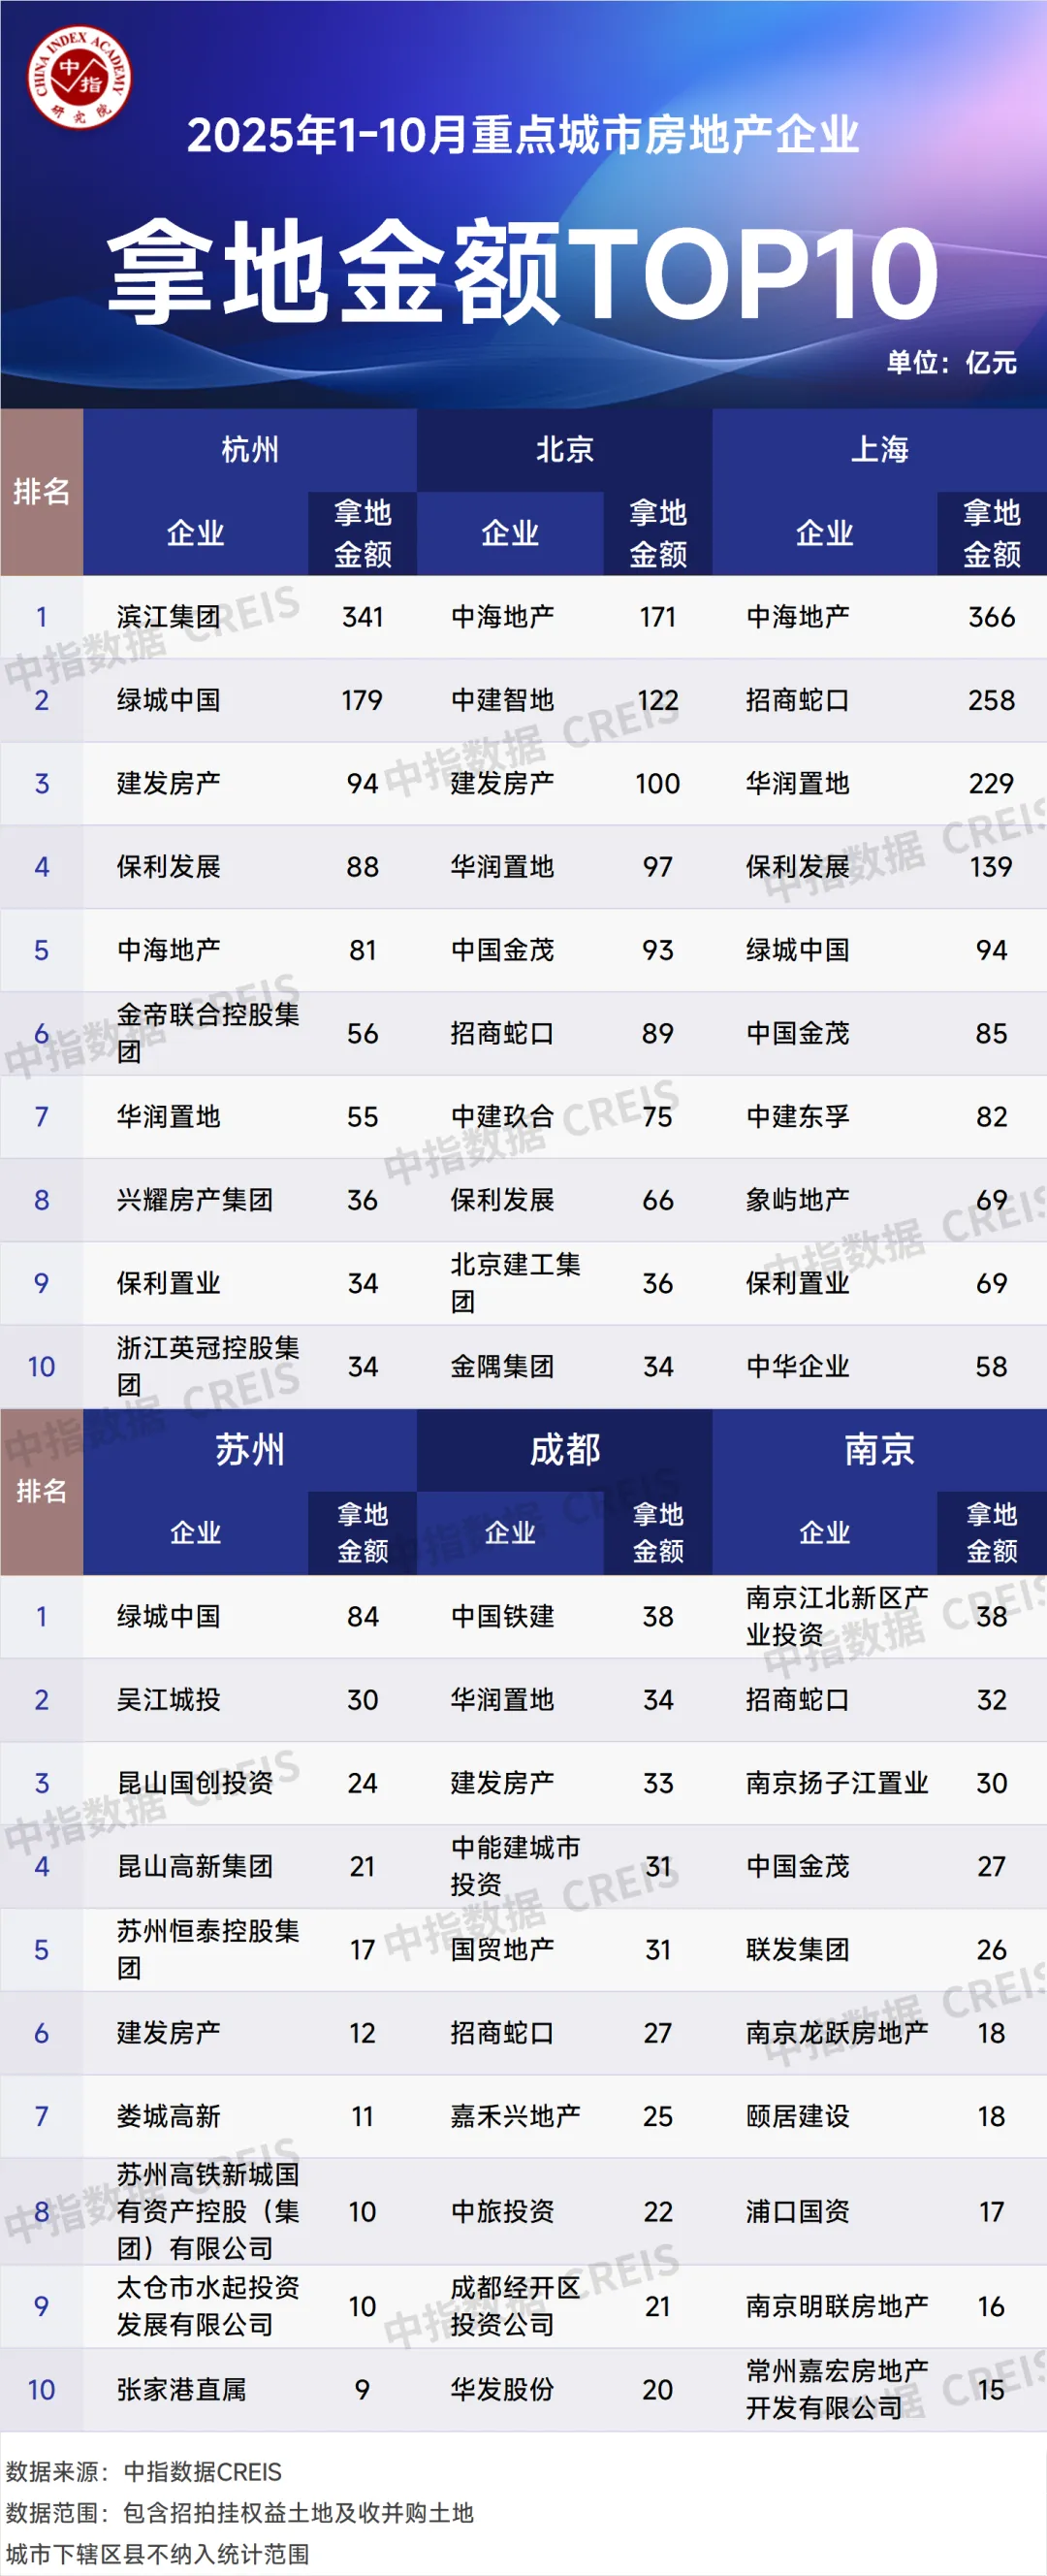
从重点城市拿地金额TOP10房企来看,央企、国企和地方国资仍是主力,民企仅在重点深耕区域补充土储。招商蛇口在北京、上海、南京、成都等四个城市拿地金额均进入前十;建发在杭州、北京、苏州和成都四个城市拿地金额进入前十,绿城和保利均在3个城市的拿地金额位列前十,头部企业聚焦核心城市加大力度补仓。滨江集团聚焦杭州,在杭州位列拿地金额第一;大华集团在上海增加土地储备;嘉禾兴地产进入成都拿地金额前十。
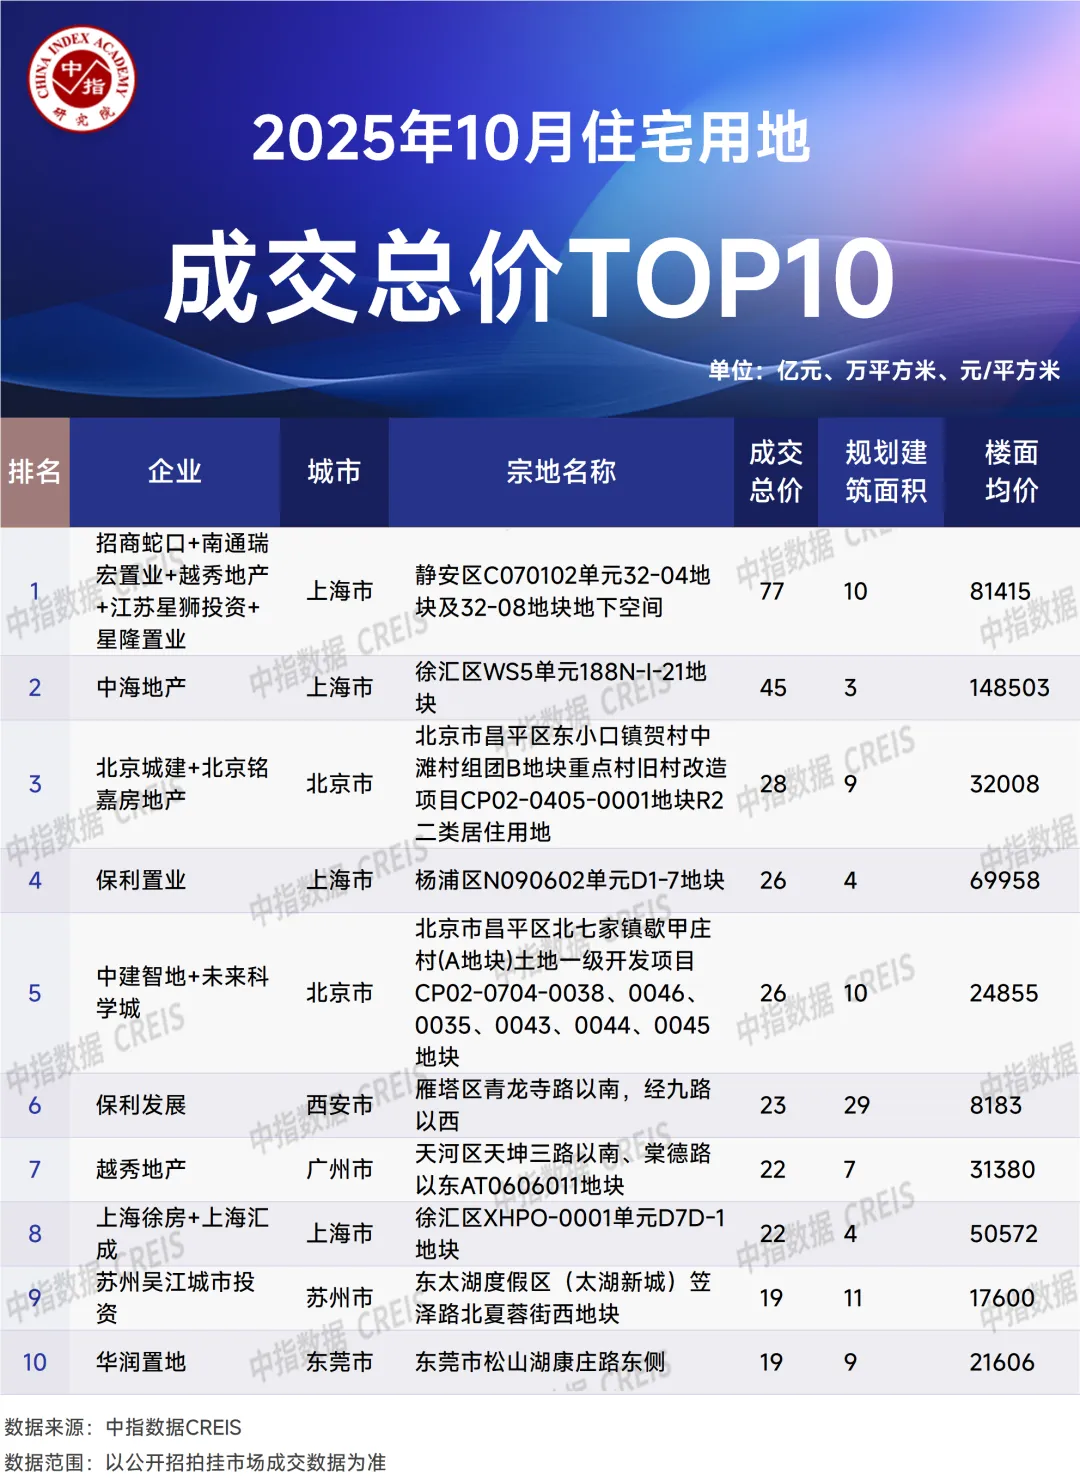
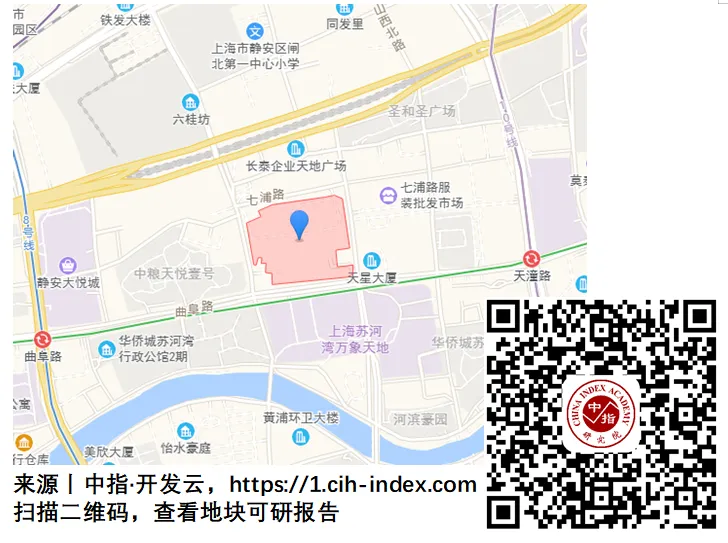
从全国住宅用地成交总价TOP10来看,10月高总价地块主要集中在上海和北京。入榜地块中,上海有4宗入榜,总成交金额高达170亿元,其中,静安区C070102单元32-04地块及32-08地块地下空间地块以总成交价77亿元位列第一。北京有2宗地入榜,总成交金额为54亿元。西安、广州、苏州和东莞各1宗。从拿地企业来看,有4宗地块为联合体拿地。
数据时间:截至2025年10月31日18:00;
区域范畴:
京津冀:北京、天津、河北等15个重点城市;
长三角:上海、江苏、浙江、安徽等41个重点城市;
粤港澳大湾区:深圳、广州、珠海等9个重点城市;
中西部:武汉、长沙、南昌、西安等190个重点城市;
相关资讯
新政后首月房企拿地排行榜
中指云网讯: 2 026 年9月 房地产企业拿地排行榜 新政影响 下房企拿地 规模降幅扩大 , 部分房企仍积极拿地 新政影响下,房企投资拿地谨慎,拿地总规模下降。 根据中指研究院数据显示,2026年1-9月,100家房企拿地总额5785亿元,同比下降20.5%,在降幅连续六月收窄后,降幅再次扩大2.7个百分点。8月28日,住房城乡建设部、自然资源部、国家金融监督管理总局联合发布新政,对房地产开发、融资、销售制度进行改革完善,明确新出让土地项目优先实行现房销售,预售门槛提高至主体结构封顶。预售条件提高、回款节点后移,意味着项目从拿地到回款的资金占用周期明显拉长,房企拿地和开发的资金门槛随之抬升,土地市场的竞争逻辑面临重塑。因此,房企9月投资拿地趋于谨慎,导致拿地金额降幅扩大。从全国300城住宅用地成交来看,9月,300城住宅用地成交3750万平方米,同比下降34.6%;土地出让金1678亿元,同比下降19.7%。 央 国企 和地方国资 仍是拿 地主力, 个别民营 房企也在积极拿地。 2026年9月,拿地金额10亿以上的企业共31家,较去年同期减少16家。从31家企业性质来看,央国企仍然是主力,共14
来源: 中指研究院
2024年1-9月房企浙江拿地排行榜
中指云网讯: 点击查看房地产市场最新数据 2024年1-9月,浙江省土拍市场表现整体一般,拿地金额前三企业仍为滨江集团、建发房产和绿城中国。值得关注的是,这三家企业中仅绿城在9月拿地。 从月度来看,9月土地市场呈现出以下四个特征: 1.涉宅用地成交规模和金额继续缩减; 2.涉宅用地平均单宗体量缩减至仅6万㎡左右; 3.底价成交是市场本色,9月宅地平均溢价率仅为3.99%; 4.万科、天阳等房企时隔一年在杭州市场新增土储。 图:2024年1~9月中国房地产企业浙江省拿地权益金额与面积TOP20 数据范围:包括招拍挂权益土地及收并购土地 一、滨江集团继续稳居榜首,前三企业仅绿城9月拿地 前三季度,在浙江省土地市场,滨江集团、建发房产和绿城中国分别位居权益拿地金额的前三位。其中,滨江集团以权益拿地金额200亿元暂居榜首;建发房产以158亿元居第二位,6月之后均未拿地;绿城中国金额已直逼建发, 是9月份前三企业中唯一持续补仓的企业 。 9月,绿城中国分别在杭州和嘉兴各补仓1宗小体量的低密宅地。其中,杭州萧山市北低密宅地容积率为1.8,规划建筑面积约4.8万㎡,成交总价14.06亿元,成交楼面价29145元
来源: 中指研究院
中指动态
更多..-
2026年人居梦想“好房子”研究全面启动
2026-10-12 09:10:00 -
CI Buddy:成就超级个体,武装超级团队
2026-09-28 08:55:00 -
2026中国房地产品牌企业家考察交流专场圆满落幕
2026-09-21 16:10:00 -
中指研究院发布地产垂直AI产品矩阵:AI First,重塑地产新范式
2026-09-21 16:10:00
中指报告
更多..土地市场
房产市场
企业数据
土地数据


 京公网安备 2026040219号